Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.177 questões


Existem quatro bases de mensuração a valor corrente para os ativos. Assinale a alternativa que representa a base de mensuração a valor corrente para os ativos que, segundo a Norma Brasileira de Contabilidade NBC TSP Estrutura Conceitual, é o montante pelo qual um ativo pode ser trocado entre partes cientes e dispostas, em transação sob condições |; normais de mercado:
Qual alternativa apresenta o elemento das demonstrações contábeis que, segundo a Norma Brasileira de Contabilidade NBC TSP Estrutura Conceitual, corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários?
Considerando os estágios da execução da despesa orçamentária, assinale a alternativa que representa o estágio que, segundo a Lei n. 4.320/64 (e alterações posteriores), consiste no despacho exarado por autoridade competente, determinando que a despesa seja paga.
Um determinado ente público apresentou os seguintes dados referente as despesas realizadas em 2020.
Investimentos R$2.647.423
Pessoal e Encargos Sociais R$52.867.364
Outras Despesas Correntes R$40.887.608
Amortização da Dívida R$3.847.287
Juros e Encargos da Dívida R$6.857.874
Assinale a alternativa correta com base nos dados apresentados:
Um determinado ente público apresentou em 2020 as seguintes receitas arrecadas no período:
impostos, Taxas e Contribuições de Melhoria: R$68.635.102
Operações de Crédito: R$4.717
Contribuições: R$8.700.250
Amortização de Empréstimos: R$75.912
Receita Patrimonial: R$1.973.825
Levando em consideração dos dados apresentados, assinale a alternativa correta.
Um ente público utiliza o método das cotas constantes para depreciar os seus bens e necessita aplicar esse cálculo em um determinado bem com as seguintes características:
Valor bruto contábil R$10.000,00
Valor residual de R$2.000,00.
Vida útil do bem: 4 anos
Assinale a alternativa que apresenta o valor alocado na conta depreciação acumulada no final do terceiro ano referente ao bem identificado:
No ano de 2020, um determinado ente público apresentou os seguintes dados referente a receitas e despesas:
Receitas Previstas R$117,954 bilhões
Receitas Arrecadadas R$104,254 bilhões
Despesas Fixadas R117,954 bilhões
Despesas Empenhadas R$107,108 bilhões
Assinale a alternativa correta em relação ao resultado orçamentário anual.
Analise os exemplos de fluxos de caixa a seguir:
I - recebimentos de caixa de concessões ou transferências e outras dotações ou autorizações orçamentárias realizadas por outros entes ou entidades do setor público.
II - amortização de empréstimos e financiamentos que foram contraídos.
III - recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.
IV - recebimentos de caixa por liquidação de adiantamentos ou amortização de empréstimos concedidos a terceiros (exceto adiantamentos e empréstimos concedidos por instituição financeira pública).
Após a análise dos exemplos apresentados, assinale a alternativa correta.
Analise as afirmações a seguir sobre as Demonstrações Contábeis aplicadas ao Setor Público:
I- Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.
Il - A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
III- O Balanço Financeiro apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento.
Assinale a alternativa correta.
Receitas Orçamentárias de Capital são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas. Porém, de forma diversa das receitas correntes, as receitas de capital em geral não provocam efeito sobre o patrimônio líquido.
Fonte: Manual de Contabilidade aplicada ao Setor Público.
Assinale a alternativa que representa uma receita de capital:
I. Não integram a dívida pública consolidada as operações de crédito de prazo inferior a doze meses, ainda que as respectivas receitas tenham constado do orçamento.
II. O registro dos restos a pagar far-se-á por exercício e por credor distinguindo-se as despesas processadas das não processadas.
III. O refinanciamento da dívida pública constará separadamente na lei orçamentária e nas de crédito adicional.
Assinale:
I. A operação de crédito por antecipação de receita deverá ser liquidada, com juros e outros encargos incidentes, até o dia dez de dezembro de cada ano.
II. É vedada a operação de crédito por antecipação de receita para atender insuficiência de caixa durante o primeiro trimestre do exercício financeiro.
III. A operação de crédito por antecipação de receita realizar-se-á somente a partir do décimo dia do início do exercício.
Assinale:
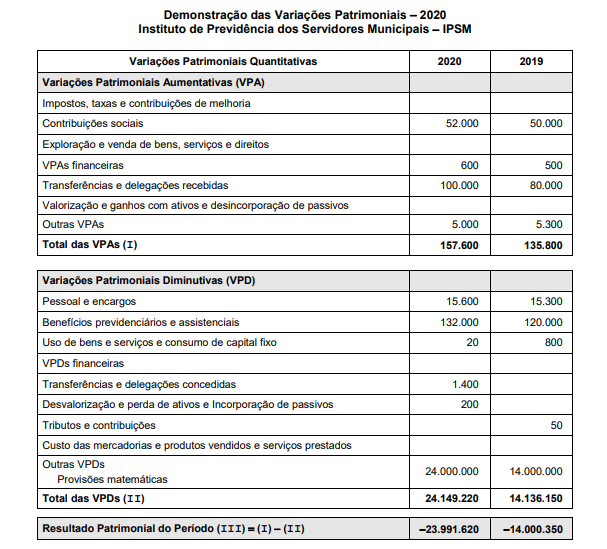
Considerando que referido Instituto de Previdência adota as normas e procedimentos ditados pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), na DVP,
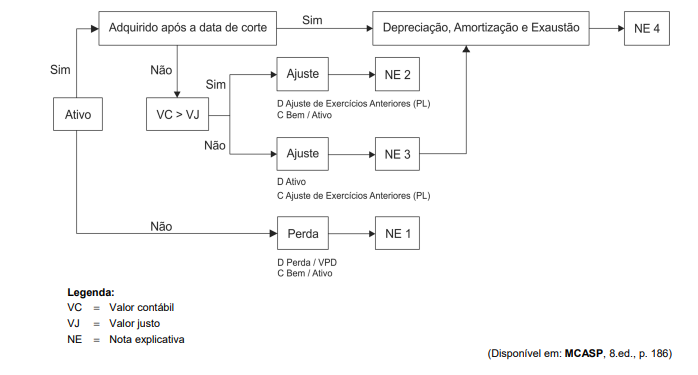
Com base nas Notas Explicativas indicadas no esquema, a Nota Explicativa

 Conheça nossos planos