Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.135 questões


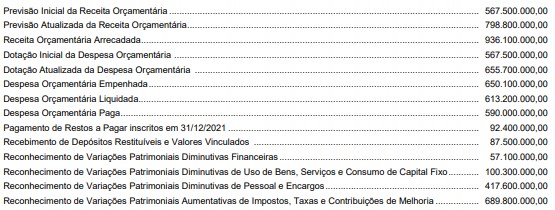
Com base nessas informações e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o referido ente público apresentou, no exercício financeiro de 2022, resultado
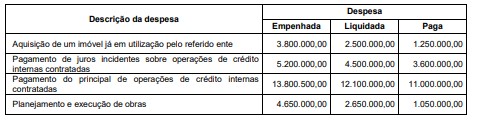
Com base nessas informações e de acordo com a Lei nº 4.320/1964, o valor inscrito em restos a pagar não processados em 31/12/2022, em decorrência da execução orçamentária das Despesas
(1) Natureza de Informação Orçamentária (2) Natureza de Informação Patrimonial (3) Natureza de Informação de Controle
Além disso, o PCASP é dividido em oito classes, sendo as contas contábeis classificadas segundo a natureza das informações que evidenciam. A seguir apresentam-se as oito classes do PCASP:
( ) Ativo ( ) Controles da Aprovação do Planejamento e Orçamento ( ) Variações Patrimoniais Diminutivas ( ) Controles Devedores ( ) Passivo ( ) Controles da Execução do Planejamento e Orçamento ( ) Variações Patrimoniais Aumentativas ( ) Controles Credores
Tendo em vista as informações acima, assinale a alternativa que apresenta a sequência correta de preenchimento dos parênteses, de cima para baixo, no que se refere à classificação das classes em relação aos três grupos de natureza da informação contábil do PCASP.
I. A inscrição do crédito em dívida ativa configura fato contábil quantitativo, pois altera o valor do patrimônio líquido do ente público. No órgão ou entidade de origem é baixado o crédito a receber contra uma variação patrimonial diminutiva (VPD) e no órgão ou entidade competente para inscrição é reconhecido um crédito de dívida ativa contra uma variação patrimonial aumentativa (VPA).
II. Quanto à expectativa de realização, há troca do crédito a receber no ativo circulante (registrado no órgão ou entidade de origem do crédito) pelo crédito de dívida ativa no ativo não circulante (registrado no órgão ou entidade competente para inscrição do crédito em dívida ativa), tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito.
III. Encaminhado o processo administrativo para inscrição em dívida ativa, cabe ao órgão competente a apuração da certeza e liquidez do crédito e verificação das condições gerais que permitam proceder à inscrição.
Quais estão INCORRETAS?
I. O registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação.
II. A natureza de informação patrimonial contempla os registros financeiros e patrimoniais. Assim, uma atenção especial deve ser dada aos fatos financeiros que tenham como contrapartida uma conta que possua o atributo Permanente(P), ou seja, que dependam de autorização legislativa para a sua realização ou liquidação.
III. O pagamento da dívida é um fato permutativo sob a ótica patrimonial. No entanto, o pagamento só poderá ser efetuado se o passivo estiver marcado com o atributo Financeiro(F). Para tanto, faz-se necessário um lançamento de troca do passivo permanente(P) para passivo financeiro(F), concomitante à execução orçamentária.
Quais estão corretas?
Com base no MCASP, 9.ª edição, na Lei n.º 4.320/1964 e nas demonstrações contábeis aplicadas ao setor público, julgue o item.
No setor público, é obrigatório que se elabore a
demonstração dos fluxos de caixa pelo método indireto,
segregados os fluxos entre as atividades operacionais,
de investimento e de financiamento.
Com base no MCASP, 9.ª edição, na Lei n.º 4.320/1964 e nas demonstrações contábeis aplicadas ao setor público, julgue o item.
O balanço orçamentário evidenciará, no exercício de
referência, além da realização das receitas e despesas
orçamentárias em confronto com os montantes
previstos, a execução dos restos a pagar processados e
não processados.
Com base no MCASP, 9.ª edição, na Lei n.º 4.320/1964 e nas demonstrações contábeis aplicadas ao setor público, julgue o item.
As variações cambiais e financeiras de obrigações
passivas transitam normalmente pela demonstração
das variações patrimoniais, mesmo sendo eventos
independentes da execução orçamentária.

 Conheça nossos planos