Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.101 questões

Q3637667 Contabilidade Pública
A gestão do patrimônio público é assistida por dispositivos legais que objetivam a devida conferência e controle dos gastos públicos. Assinale a alternativa correspondente ao item que está atrelado ao somatório dos valores do Ativo Financeiro mais o Ativo Não-Financeiro, evidenciando as alterações patrimoniais ocorridas durante o exercício.
Alternativas
Q3629952 Contabilidade Pública

Durante a realização dos trabalhos na secretaria de obras do município, um auditor identificou um documento fiscal de aquisição de duas máquinas retroescavadeiras. Ao realizar a conferência do registro contábil da aquisição, o auditor constatou que, no estágio do pagamento da obrigação com o fornecedor das duas máquinas, na contrapartida do lançamento a crédito na conta “Caixa e Equivalentes de Caixa em Moeda Nacional (F)” foi, erroneamente, registrado um débito em uma conta de “Variação Patrimonial Diminutiva”.


Como o valor é relevante, o auditor apontou em seu relatório que o: 

Alternativas
Q3629950 Contabilidade Pública

O resultado patrimonial do exercício não é um indicador de desempenho, mas um medidor do quanto o serviço público ofertado promoveu alterações quantitativas dos elementos patrimoniais.


O resultado patrimonial do período é apurado: 

Alternativas
Q3629949 Contabilidade Pública

Durante o exercício financeiro, o seguinte registro contábil foi realizado em uma entidade do setor público referente ao recebimento do documento fiscal da despesa com a prestação de serviço de limpeza e conservação.
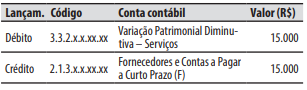

Imagem associada para resolução da questão


Considerando o registro contábil e com base nos conhecimentos sobre a escrituração das operações típicas das entidades do setor público, é correto afirmar que o registro contábil:

Alternativas
Q3628623 Contabilidade Pública

Analise as afirmações abaixo em relação às noções de contabilidade pública:


I- Diferentemente das despesas, as receitas orçamentárias possuem apenas uma etapa, que é a de execução.


II- As receitas e despesas são partes integrantes dos principais conceitos de contabilidade, e no setor público o governo tem como responsabilidade fundamental administrar esses recursos para atender às necessidades básicas da sociedade.


III- Através do orçamento público, é possível planejar investimentos, bem como organizar e planejar as contas públicas.


É CORRETO o que se afirma em:
Alternativas
Q3628396 Contabilidade Pública
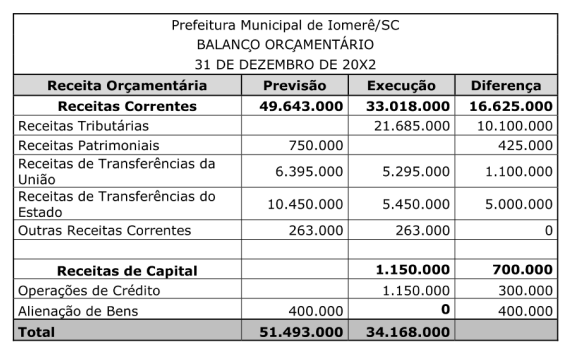
Analise o Balanço Orçamentário do município de Iomerê/SC e assinale a alternativa INCORRETA. 

Imagem associada para resolução da questão
Alternativas
Q3628393 Contabilidade Pública
O município de Iomerê/SC apresentou as seguintes Variações Patrimoniais no exercício de 20X3:  

• Impostos, Taxas e Contribuições de Melhoria: R$ 235.000. • Pessoal e Encargos: R$ 90.000. • Valorização e Ganhos com Ativos e Desincorporação de Passivos: R$ 30.000. • Exploração e Venda de Bens, Serviços e Direitos: R$ 10.000. • Custo das Mercadorias e Produtos Vendidos, e dos Serviços Prestados: R$ 185.000. 


Considerando as informações apresentadas, assinale a alternativa que apresenta o resultado patrimonial de 20X3.  

Alternativas
Q3628159 Contabilidade Pública
A subdivisão das Categorias Econômicas das receitas tem por objetivo identificar a origem das receitas, no momento em que as mesmas ingressam no patrimônio público. A receita orçamentária originada de um empréstimo tomado pela entidade pública é classificada na subcategoria econômica:
Alternativas
Q3628158 Contabilidade Pública
Assim como no setor privado, no setor público as demonstrações contábeis devem proporcionar informação útil para subsidiar a tomada de decisão, a prestação de contas e responsabilização da entidade e dos respectivos gestores quanto aos recursos que lhe foram confiados. Sendo assim, sobre a composição do Balanço Patrimonial do setor publico ele dever possuir: 

I. Quadro Principal; II. Quadro de empenho. III. Quadro dos Ativos e Passivos Financeiros e Permanentes; IV. Quadro das Contas de Compensação (controle); e V. Quadro do Superavit / Deficit Financeiro. VI. Quadro orçamentário.
Alternativas
Q3628157 Contabilidade Pública
Abaixo o Artigo 48, da Lei Complementar 101/00- Lei de Responsabilidade Fiscal. “São instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação, inclusive em meios eletrônicos de acesso público: os planos, orçamentos e leis de diretrizes orçamentárias; as prestações de contas e o respectivo parecer prévio; o _____________________________ e o Relatório de Gestão Fiscal; e as versões simplificadas desses documentos.
Alternativas
Q3628153 Contabilidade Pública
Conforme as etapas da receita orçamentária analisem as afirmativas abaixo e marque a alternativa verdadeira: 
Alternativas
Q3628152 Contabilidade Pública
A Receita Orçamentária são disponibilidades de recurso financeiro que ingressam durante o exercício e que aumenta o saldo financeiro da instituição. Estas são classificadas conforme critérios: Natureza, Fonte/Destinação e Indicador de resultado primário. Sendo assim, NÃO corresponde a uma espécie de receita orçamentária classificada na origem receitas patrimonial as:
Alternativas
Q3627689 Contabilidade Pública

Ao consultar as informações contábeis de certa prefeitura municipal, um profissional da área financeira deparou-se com um demonstrativo que tinha as seguintes estruturas:  
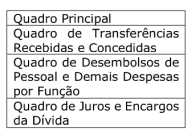

Imagem associada para resolução da questão

Trata-se do(a): 

Alternativas
Q3627688 Contabilidade Pública
Considerando o disposto no Plano de Contas Aplicado ao Setor Público (PCASP), assinale a alternativa que traz o lançamento contábil de baixa de créditos encaminhados para inscrição em dívida ativa pela efetiva inscrição, com a natureza da informação de controle.  
Alternativas
Q3626995 Contabilidade Pública
Segundo a Secretaria do Tesouro Nacional (2023): “Riscos_________ podem ser conceituados como a possibilidade da ocorrência de eventos que venham a impactar negativamente as contas publicas, eventos estes resultantes da realização das ações previstas no programa de trabalho para o exercício ou decorrentes das metas de resultados, correspondendo, assim, aos riscos provenientes das obrigações financeiras do governo”.

Assinale a alternativa que preenche corretamente a lacuna do trecho acima.  
Alternativas
Q3626993 Contabilidade Pública
Na estrutura do Balanço Orçamentário, a linha denominada Saldo de Exercícios Anteriores demonstra o valor dos recursos provenientes de exercícios anteriores que serão utilizados para custear despesas do exercício corrente. Os itens que estão compreendidos na rubrica em questão são:  

I. Recursos arrecadados em exercícios anteriores.
II. Créditos adicionais autorizados nos últimos quatro meses do exercício anterior ao de referência e reabertos no exercício de referência.
III. Superávit patrimonial de exercícios anteriores.

Quais estão corretos?

Alternativas
Q3626992 Contabilidade Pública
Em 31/12/2022, a Prefeitura Municipal de RTZ efetivou a reavaliação de seus ativos. Nesse contexto, o lançamento contábil de apuração do valor líquido contábil pela baixa da depreciação acumulada, com a natureza da informação patrimonial, é: 
Alternativas
Q3624984 Contabilidade Pública
As Receitas Públicas se classificam inicialmente pela sua categoria econômica, considerando o impacto que o seu ingresso causa no patrimônio público. Assinale a opção que apresenta uma receita cuja categoria econômica seja de capital: 
Alternativas
Q3624982 Contabilidade Pública
 A Procuradoria Geral do Município (PGM) analisou uma ação judicial movida contra o município, que transita no Poder Judiciário, e concluiu que é provável que o município perca a ação e estimou o valor a ser pago em R$ 5 milhões. Considerando esse posicionamento da PGM, a contabilidade do município registrou esse valor como: 
Alternativas
Q3624980 Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual, as informações divulgadas nos relatórios contábeis das entidades do setor público devem apresentar certas características qualitativas, a fim de tornar a informação útil para os usuários. A característica que faz com que uma informação contábil seja capaz de influenciar significativamente o cumprimento dos objetivos da sua elaboração e divulgação refere-se à: 
Alternativas
Respostas
10461: C
10462: B
10463: B
10464: D
10465: C
10466: D
10467: B
10468: A
10469: C
10470: A
10471: E
10472: D
10473: C
10474: A
10475: D
10476: D
10477: B
10478: C
10479: A
10480: B