Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.095 questões


Ano: 2024
Banca:
UPENET/IAUPE
Órgão:
Prefeitura de Camocim de São Félix - PE
Prova:
UPENET/IAUPE - 2024 - Prefeitura de Camocim de São Félix - PE - Técnico de Controle Interno |
Q2382347
Contabilidade Pública
A seleção da base de mensuração para ativos e passivos contribui para satisfazer os objetivos da elaboração e
divulgação da informação contábil pelas entidades do setor público, ao fornecer informação que possibilita os usuários
avaliarem (analise as afirmações a seguir e coloque V nas Verdadeiras e F nas Falsas):
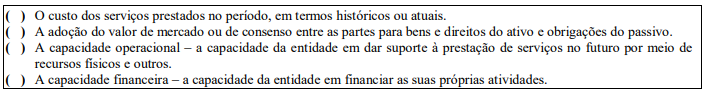
Assinale a alternativa que indica a sequência CORRETA.
Assinale a alternativa que indica a sequência CORRETA.
Ano: 2024
Banca:
UPENET/IAUPE
Órgão:
Prefeitura de Camocim de São Félix - PE
Prova:
UPENET/IAUPE - 2024 - Prefeitura de Camocim de São Félix - PE - Técnico de Controle Interno |
Q2382346
Contabilidade Pública
As variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos
patrimoniais da entidade do setor público e que afetam o resultado.
Dessa forma, considera-se realizada a variação patrimonial diminutiva (VPD):
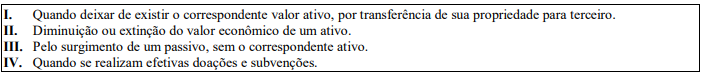
Estão CORRETOS
Dessa forma, considera-se realizada a variação patrimonial diminutiva (VPD):
Estão CORRETOS
Ano: 2024
Banca:
UPENET/IAUPE
Órgão:
Prefeitura de Camocim de São Félix - PE
Prova:
UPENET/IAUPE - 2024 - Prefeitura de Camocim de São Félix - PE - Técnico de Controle Interno |
Q2382345
Contabilidade Pública
As demonstrações contábeis são a representação estruturada da situação patrimonial, financeira e do desempenho da
entidade.
As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar
As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar
Ano: 2024
Banca:
UPENET/IAUPE
Órgão:
Prefeitura de Camocim de São Félix - PE
Prova:
UPENET/IAUPE - 2024 - Prefeitura de Camocim de São Félix - PE - Técnico de Controle Interno |
Q2382344
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) representa uma das maiores conquistas
________________________________. Além de ser uma ferramenta para a consolidação das contas nacionais e
instrumento para a adoção das normas internacionais de contabilidade, o PCASP permitiu diversas inovações como,
por exemplo, _________________________________: no PCASP, as contas contábeis são classificadas segundo a
natureza das informações que evidenciam – orçamentária, patrimonial e de controle, de modo que os
________________________ não influenciem ou alterem _________________________, e vice-versa.
Assinale a alternativa que completa os espaços em branco.
Assinale a alternativa que completa os espaços em branco.
Ano: 2024
Banca:
IBFC
Órgão:
RECIPREV - PE
Prova:
IBFC - 2024 - RECIPREV - PE - Analista de Previdência e Assistência à Saúde - Ciência Atuarial |
Q2382118
Contabilidade Pública
São consideradas Receitas Públicas a entrada
de recursos financeiros aos cofres do Estado.
De uma forma mais ampla, também
encontramos o registro de Receita
Orçamentária quando trata-se de disponibilizar
recurso financeiro para os cofres ou ainda - são
tratadas como entradas compensatórias. Ao
contrário disso, em um olhar mais restrito, é
comum chamar de pública, apenas as receitas
orçamentárias. Dito isso, consideramos como
Receitas de Capital:
Ano: 2024
Banca:
IBFC
Órgão:
RECIPREV - PE
Prova:
IBFC - 2024 - RECIPREV - PE - Analista de Previdência e Assistência à Saúde - Contabilidade |
Q2382117
Contabilidade Pública
Lei 4.320 /64 determina que os resultados gerais
do exercício sejam demonstrados através de
algumas peças contábeis. Diante do exposto
assinale a alternativa incorreta.
Ano: 2024
Banca:
IBFC
Órgão:
RECIPREV - PE
Prova:
IBFC - 2024 - RECIPREV - PE - Analista de Previdência e Assistência à Saúde - Contabilidade |
Q2382115
Contabilidade Pública
Considere as informações do quadro a seguir,
retiradas do balanço orçamentário de um ente
público:
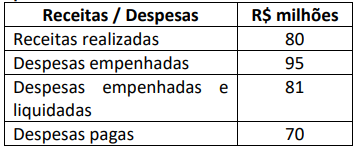
Assinale a alternativa correta que apresenta o valor dos restos a pagar não processados:
Assinale a alternativa correta que apresenta o valor dos restos a pagar não processados:
Ano: 2024
Banca:
IBFC
Órgão:
RECIPREV - PE
Prova:
IBFC - 2024 - RECIPREV - PE - Analista de Previdência e Assistência à Saúde - Contabilidade |
Q2382102
Contabilidade Pública
A Norma Brasileira de Contabilidade aplicada
ao setor público - NBC TSP 11, estabelece
exigências gerais para a apresentação das
demonstrações contábeis, a referida norma
menciona que um ativo deve ser classificado
como circulante quando satisfizer a qualquer
dos seguintes critérios mencionadas a seguir,
exceto:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Piraí do Sul - PR
Prova:
UNIVIDA - 2024 - Câmara de Piraí do Sul - PR - Controlador Interno |
Q2381727
Contabilidade Pública
Analise as alternativas e assinale a que traz informações
corretas sobre as normas contábeis adotadas pelo
setor público.
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Piraí do Sul - PR
Prova:
UNIVIDA - 2024 - Câmara de Piraí do Sul - PR - Controlador Interno |
Q2381726
Contabilidade Pública
Quanto a classificação do Patrimônio Público sob o
enfoque contábil, é correto afirmar que:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Piraí do Sul - PR
Prova:
UNIVIDA - 2024 - Câmara de Piraí do Sul - PR - Contador |
Q2381661
Contabilidade Pública
Conforme as transações no setor público, indique a
alternativa correta.
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Piraí do Sul - PR
Prova:
UNIVIDA - 2024 - Câmara de Piraí do Sul - PR - Contador |
Q2381660
Contabilidade Pública
Conforme os critérios da confiabilidade e
comparabilidade para a escrituração de ativos e
passivos dentro das Normas Brasileiras de Contabilidade
Aplicadas ao Setor Público, indique a alternativa correta.
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Piraí do Sul - PR
Prova:
UNIVIDA - 2024 - Câmara de Piraí do Sul - PR - Contador |
Q2381659
Contabilidade Pública
Quando se trata dos objetivos propostos pelas Normas
Brasileiras Aplicadas no Setor Público, é possível realizar
algumas afirmações. Observe as opções apresentadas e
indique a correta.
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Piraí do Sul - PR
Prova:
UNIVIDA - 2024 - Câmara de Piraí do Sul - PR - Contador |
Q2381645
Contabilidade Pública
É correto afirmar que o aspecto orçamentário:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Piraí do Sul - PR
Prova:
UNIVIDA - 2024 - Câmara de Piraí do Sul - PR - Contador |
Q2381643
Contabilidade Pública
O PCASP representa uma das maiores conquistas da
contabilidade aplicada ao setor público. Além de ser
uma ferramenta para a consolidação das contas
nacionais e instrumento para a adoção das normas
internacionais de contabilidade, o PCASP permitiu
diversas inovações, por exemplo:
I – No PCASP as contas contábeis são classificadas segundo a natureza das informações que evidenciam - orçamentária, patrimonial e de controle, de modo que os registros orçamentários não influenciem ou alterem os registros patrimoniais, e vice-versa.
II – O PCASP teve sua edição através da Lei nº 4.320/1964, que estabeleceu importantes regras para propiciar o controle das finanças públicas, bem como a construção de uma administração financeira e contábil sólidas no País, tendo como principal instrumento o orçamento público.
III – No PCASP ocorre o registro dos fatos que afetam o patrimônio público segundo o regime de competência: as variações patrimoniais aumentativas (VPA) e as variações patrimoniais diminutivas (VPD) registram as transações que aumentam ou diminuem o patrimônio líquido, devendo ser reconhecidas nos períodos a que se referem, segundo seu fato gerador, sejam elas dependentes ou independentes da execução orçamentária.
IV – Com o PCASP pode-se realizar o registro de procedimentos contábeis gerais em observância às normas internacionais, como as provisões, os créditos tributários e não tributários, os estoques, os ativos imobilizados e intangíveis, dentre outros. Incluem-se também os procedimentos de mensuração após o reconhecimento, tais como a reavaliação, a depreciação, a amortização, a exaustão e a redução ao valor recuperável (impairment), dentre outros.
Assinale a alternativa correta:
Ano: 2024
Banca:
FUNDATEC
Órgão:
UFCSPA - RS
Prova:
FUNDATEC - 2024 - UFCSPA - RS - Técnico em Contabilidade |
Q2381547
Contabilidade Pública
Analise as assertivas a seguir a respeito da estrutura do controle contábil da execução
orçamentária da administração pública federal:
I. Anualmente o Poder Executivo submete ao Poder Legislativo as contas relativas à execução orçamentária, com parecer prévio do Tribunal de Contas da União.
II. Compete exclusivamente ao controle interno a verificação da legalidade dos atos de que resultem a arrecadação da receita ou a realização da despesa, o nascimento ou a extinção de direitos e obrigações.
III. Os procedimentos de verificação da legalidade dos atos de execução orçamentária serão sempre prévios e concomitantes, jamais subsequentes.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
UFCSPA - RS
Prova:
FUNDATEC - 2024 - UFCSPA - RS - Técnico em Contabilidade |
Q2381546
Contabilidade Pública
Analise as assertivas a seguir a respeito do suprimento de fundos:
I. No momento da concessão do adiantamento, ocorre uma despesa pelo enfoque patrimonial, pois tal fato provoca, naquele momento, uma redução no patrimônio líquido.
II. O suprimento de fundos, também denominado regime de adiantamento, é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas.
III. Segundo a legislação federal vigente, somente pode haver a concessão de adiantamento a servidor considerado em alcance.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
UFCSPA - RS
Prova:
FUNDATEC - 2024 - UFCSPA - RS - Técnico em Contabilidade |
Q2381545
Contabilidade Pública
A primeira das classificações da despesa orçamentária referidas no Manual de
Contabilidade Aplicada ao Setor Público (MCASP) trata da classificação institucional das despesas.
Essa classificação reflete a estrutura de alocação dos créditos orçamentários e está estruturada em
dois níveis hierárquicos, que são:
Ano: 2024
Banca:
FUNDATEC
Órgão:
UFCSPA - RS
Prova:
FUNDATEC - 2024 - UFCSPA - RS - Técnico em Contabilidade |
Q2381544
Contabilidade Pública
Constituem duas etapas da receita orçamentária:
Ano: 2024
Banca:
FUNDATEC
Órgão:
UFCSPA - RS
Prova:
FUNDATEC - 2024 - UFCSPA - RS - Técnico em Contabilidade |
Q2381543
Contabilidade Pública
No que se refere à classificação das receitas públicas, é correto afirmar que:

 Conheça nossos planos