Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.081 questões


Analise os dados abaixo.
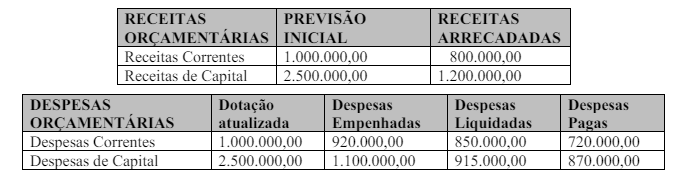
Considerando exclusivamente os dados extraídos do Balanço Orçamentário apresentados, informe o total do
Resultado Orçamentário (valores em reais).
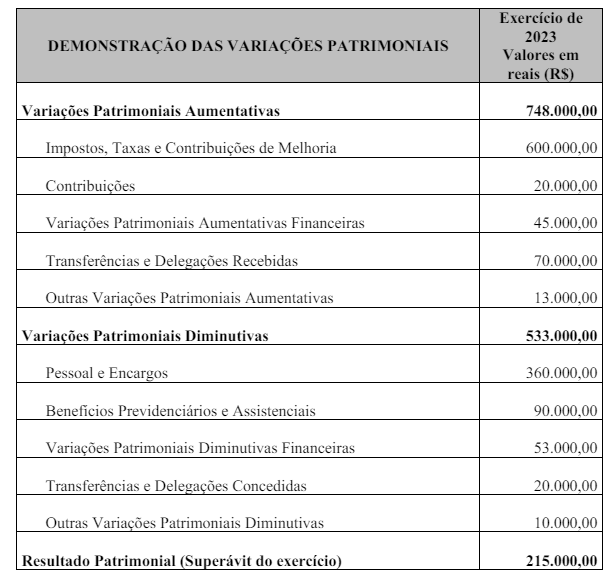
• O Patrimônio Líquido apresentado no Balanço Patrimonial antes da apropriação do resultado do exercício de 2023 totaliza R$ 420.000,00.
Marque o total do Patrimônio Líquido a ser apresentado no Balanço Patrimonial ao final do exercício de 2023.
I. A entidade tem obrigação presente, necessariamente formalizada, decorrente de evento passado. II. Uma estimativa confiável possa ser realizada acerca do valor da obrigação. III. For provável que seja necessária a saída de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
Quais estão INCORRETAS?
Quanto aos aspectos relacionados à contabilidade aplicada ao setor público, julgue o item, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.– 2021).
A demonstração das variações patrimoniais é
destinada a evidenciar o resultado patrimonial,
do confronto entre as variações aumentativas
e
diminutivas. Contudo, apenas os fatos que
promovem a execução orçamentária são evidenciados
nessa demonstração.
Quanto aos aspectos relacionados à contabilidade aplicada ao setor público, julgue o item, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.– 2021).
Para confecção do quadro principal do balanço
patrimonial, são utilizadas exclusivamente as classes
de contas 1 e 2 do PCASP.
Quanto aos aspectos relacionados à contabilidade aplicada ao setor público, julgue o item, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.– 2021).
Além do quadro principal, são quadros que integram o
balanço financeiro o quadro da execução dos restos a
pagar processados e o quadro da execução dos restos
a pagar não processados.
Quanto aos aspectos relacionados à contabilidade aplicada ao setor público, julgue o item, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.– 2021).
O Plano de Contas Aplicado ao Setor Público (PCASP)
atualmente está segregado em três naturezas
de informação contábil, que são a patrimonial, a
orçamentária e a de controle, em um total de oito
classes de contas contábeis.
Quanto aos aspectos relacionados à contabilidade aplicada ao setor público, julgue o item, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.– 2021).
No Brasil, o regime de reconhecimento das variações
patrimoniais é bem peculiar, pois, enquanto as
variações
aumentativas são reconhecidas no
momento da arrecadação, as variações diminutivas
são reconhecidas no momento do empenho.
Quanto aos aspectos relacionados à contabilidade aplicada ao setor público, julgue o item, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.– 2021).
Entre outras, consideram‑se despesas de exercícios
anteriores aquelas que não se tenham processado
na época própria, como aquelas cujo empenho
tenha sido considerado insubsistente e anulado no
encerramento do exercício correspondente, mas
que, dentro do prazo estabelecido, o credor tenha
cumprido sua obrigação.

 Conheça nossos planos