Questões de Concurso Sobre contabilidade pública
Foram encontradas 30.993 questões


Ano: 2026
Banca:
FURB
Órgão:
Câmara de Curitibanos - SC
Prova:
FURB - 2026 - Câmara de Curitibanos - SC - Controlador Interno |
Q4246956
Contabilidade Pública
Analise os saldos do Balanço Orçamentário de um ente
público apresentados a seguir:
Receita prevista: R$ 750.000,00 Receita arrecadada: R$ 770.000,00 Despesa fixada: R$ 750.000,00 Despesa empenhada: R$ 690.000,00 Despesa liquidada: R$ 660.000,00 Despesa paga: R$ 650.000,0
Receita prevista: R$ 750.000,00 Receita arrecadada: R$ 770.000,00 Despesa fixada: R$ 750.000,00 Despesa empenhada: R$ 690.000,00 Despesa liquidada: R$ 660.000,00 Despesa paga: R$ 650.000,0
A partir dos saldos apresentados, é correto afirmar que houve:
Ano: 2026
Banca:
FURB
Órgão:
Câmara de Curitibanos - SC
Prova:
FURB - 2026 - Câmara de Curitibanos - SC - Controlador Interno |
Q4246955
Contabilidade Pública
Sobre o sistema patrimonial da Contabilidade Pública,
julgue os itens a seguir:
I.O registro das transações no sistema patrimonial da administração pública segue o regime misto, reconhecendo as variações patrimoniais aumentativas (VPA) no momento da arrecadação e as diminutivas (VPD) no momento do empenho.
II.O sistema patrimonial evidencia a perda da capacidade de geração de serviços ou dos benefícios econômicos dos ativos por meio do reconhecimento contábil da depreciação, da amortização e da exaustão como variações patrimoniais diminutivas (VPD) nos períodos em que ocorrem.
III.No sistema patrimonial governamental, os estoques mantidos para distribuição gratuita devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor.
É correto o que se afirma em:
Ano: 2026
Banca:
FURB
Órgão:
Câmara de Curitibanos - SC
Prova:
FURB - 2026 - Câmara de Curitibanos - SC - Controlador Interno |
Q4246954
Contabilidade Pública
No mês de março de 2026, um ente público adquiriu um
veículo operacional pelo valor total de R$ 150.000,00. O
contrato de compra determinou que o pagamento fosse
realizado da seguinte forma: R$ 30.000,00 transferidos à
vista, utilizando recursos da Conta Única do ente, e o
saldo remanescente parcelado em 6 meses.
Considerando exclusivamente a ótica patrimonial e os registros contábeis decorrentes dessa transação no momento da aquisição, é correto afirmar que ocorreu, em termos líquidos:
Considerando exclusivamente a ótica patrimonial e os registros contábeis decorrentes dessa transação no momento da aquisição, é correto afirmar que ocorreu, em termos líquidos:
Ano: 2026
Banca:
FURB
Órgão:
Câmara de Curitibanos - SC
Prova:
FURB - 2026 - Câmara de Curitibanos - SC - Controlador Interno |
Q4246953
Contabilidade Pública
Associe a segunda coluna de acordo com a primeira,
relacionando as demonstrações contábeis aplicadas ao
setor público com as respectivas classes do Plano de
Contas Aplicado ao Setor Público (PCASP) utilizadas
para a elaboração do seu quadro principal:
Primeira coluna: demonstração contábil
1.Demonstração das Variações Patrimoniais
2.Balanço Orçamentário
3.Balanço Patrimonial
Segunda coluna: classes do PCASP utilizadas
(__)Elaborado(a) a partir dos saldos das contas das classes 5 e 6.
(__)Elaborado(a) a partir dos saldos das contas das classes 1 e 2.
(__)Elaborado(a) a partir dos saldos das contas das classes 3 e 4.
Assinale a alternativa que apresenta a correta associação entre as colunas:
Ano: 2026
Banca:
IAN
Órgão:
Câmara de Jardim - MS
Prova:
IAN - 2026 - Câmara de Jardim - MS - Controlador Interno |
Q4246350
Contabilidade Pública
Analise as afirmativas:
I. O controle patrimonial abrange o registro, a movimentação, o inventário, a depreciação, a reavaliação e o desfazimento dos bens públicos.
II. O tombamento consiste no registro administrativo do bem para fins de identificação e controle patrimonial.
III. O inventário patrimonial anual limita-se à conferência física dos bens móveis.
IV. A depreciação e a reavaliação visam evidenciar, respectivamente, a perda de valor e a adequação do valor contábil dos bens.
V. O desfazimento de bens públicos pode ocorrer mediante alienação, transferência, doação ou inutilização, observada a legislação aplicável. VI. O almoxarifado é responsável exclusivamente pelo controle de materiais permanentes.
VII. O controle de materiais permanentes e de consumo exige registros e mecanismos de rastreabilidade.
VIII. A gestão patrimonial não produz efeitos contábeis nem influencia a prestação de contas.
Está CORRETO o que se afirma em
Ano: 2026
Banca:
IAN
Órgão:
Câmara de Jardim - MS
Prova:
IAN - 2026 - Câmara de Jardim - MS - Controlador Interno |
Q4246345
Contabilidade Pública
Ao final do exercício financeiro, determinado
ente público elaborou suas demonstrações
contábeis, inscreveu restos a pagar, registrou
operações da dívida pública e apresentou a
prestação de contas anual. À luz da Lei nº
4.320/1964, do MCASP e das NBC TSP, analise as
afirmativas:
I. A Contabilidade Aplicada ao Setor Público tem por objeto o patrimônio público e evidencia as situações orçamentária, financeira e patrimonial da entidade.
II. As receitas e despesas sob o enfoque patrimonial são reconhecidas, em regra, pelo regime de competência.
III. O Plano de Contas Aplicado ao Setor Público (PCASP) padroniza os registros contábeis e viabiliza a consolidação das contas públicas.
IV. As variações patrimoniais aumentativas e diminutivas representam, respectivamente, fatos que aumentam ou reduzem o patrimônio líquido.
V. As Demonstrações Contábeis Aplicadas ao Setor Público evidenciam aspectos orçamentários, financeiros e patrimoniais da entidade.
VI. Os restos a pagar correspondem às despesas empenhadas e não pagas até o encerramento do exercício.
VII. O sistema de custos aplicado ao setor público possui finalidade exclusivamente gerencial, sendo vedada sua utilização para avaliação de desempenho e apoio à tomada de decisões.
VIII. O controle patrimonial, a prestação e tomada de contas e o adequado registro da dívida pública constituem instrumentos de accountability e evidenciação patrimonial.
Assinale a alternativa CORRETA.
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cerro Grande do Sul - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cerro Grande do Sul - RS - Contador |
Q4245897
Contabilidade Pública
No contexto da execução orçamentária e em
conformidade com a classificação da despesa pública por
natureza aplicada às entidades do setor público, assinale a
alternativa que corresponde a uma despesa orçamentária
enquadrada no Grupo de Natureza da Despesa Pessoal e
Encargos Sociais.
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cerro Grande do Sul - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cerro Grande do Sul - RS - Contador |
Q4245896
Contabilidade Pública
Segundo o Manual de Contabilidade
Aplicada ao Setor Público (MCASP), da 11ª edição, o ente
da Federação deve adotar o mesmo critério de valoração
para estoques que possuam natureza e uso semelhantes.
Sempre que possível, o custo dos estoques deve ser
mensurado mediante identificação específica de seus
custos individuais. Quando essa identificação NÃO for
possível, admite-se a utilização de qual critério de
valoração?
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cerro Grande do Sul - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cerro Grande do Sul - RS - Contador |
Q4245895
Contabilidade Pública
Acerca do Demonstrativo da Disponibilidade
de Caixa e dos Restos a Pagar, integrante do Relatório de
Gestão Fiscal (RGF), analise as assertivas a seguir:
I. O demonstrativo evidenciará, entre outras informações, as despesas não inscritas em Restos a Pagar em razão da insuficiência de disponibilidade de caixa, bem como os empenhos cancelados.
II. A elaboração desse demonstrativo é obrigatória apenas ao final do último quadrimestre do exercício financeiro, devendo ser realizada pelos Poderes e órgãos dotados de autonomia administrativa e financeira.
III. O demonstrativo deverá contemplar, além dos Restos a Pagar do exercício, os saldos remanescentes de exercícios anteriores.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cerro Grande do Sul - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cerro Grande do Sul - RS - Contador |
Q4245894
Contabilidade Pública
De acordo com o Manual de Demonstrativos
Fiscais (MDF), da 15ª edição, a obrigação presente
decorrente de eventos passados que não é reconhecida,
seja porque é improvável que a entidade tenha de liquidá-la, seja porque seu valor não pode ser estimado com
suficiente segurança, denomina-se:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cerro Grande do Sul - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cerro Grande do Sul - RS - Contador |
Q4245892
Contabilidade Pública
De acordo com a Secretaria do Tesouro
Nacional (STN), especialmente com as disposições
contidas na Instrução de Procedimentos Contábeis - IPC
16 (Benefícios Fiscais), assinale a alternativa CORRETA.
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cerro Grande do Sul - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cerro Grande do Sul - RS - Contador |
Q4245884
Contabilidade Pública
Considere que determinado Município, ao
final do exercício de 2025, realizou a reavaliação de um
bem imóvel integrante de seu ativo imobilizado. Na data
da reavaliação, o imóvel apresentava custo histórico de
aquisição de R$ 800.000,00, depreciação acumulada de R$
50.000,00 e valor reavaliado, conforme laudo técnico, de
R$ 1.200.000,00. Considerando apenas essas informações,
é CORRETO afirmar que o acréscimo líquido decorrente da
reavaliação a ser reconhecido foi de:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cerro Grande do Sul - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cerro Grande do Sul - RS - Contador |
Q4245883
Contabilidade Pública
No âmbito da execução orçamentária, os
recursos financeiros recebidos de outras entidades,
públicas ou privadas, destinados ao custeio de despesas
de manutenção e funcionamento do ente público, desde
que vinculados a uma finalidade pública específica e sem
contraprestação direta ao transferidor, devem ser
classificados, segundo a classificação orçamentária da
receita pública, como:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245635
Contabilidade Pública
No exercício corrente, o setor administrativo de um Tribunal de Justiça concluiu a análise documental de serviço prestado no exercício anterior, relativo à adaptação de salas de audiência. A obrigação não havia sido processada à época própria, embora houvesse crédito próprio no orçamento daquele exercício, com saldo suficiente para atendê-la. Nos termos da Lei nº 4320/1964, as
despesas de exercícios anteriores
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245622
Contabilidade Pública
Um Analista Judiciário (contador de um Tribunal de Justiça de Estado), ao analisar a folha de pagamento referente ao mês de
agosto de 2025, verificou que o órgão havia descontado da remuneração dos servidores o montante de R$ 128.000,00 a titulo de
Contribuição Previdenciária destinada ao Regime Próprio de Previdência Social (RPPS) do Estado. Considerando a legislação
aplicável e as regras de obrigatoriedade da DCTFWeb, o valor
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245618
Contabilidade Pública
Acerca dos critérios para reconhecimento e mensuração da propriedade para investimento, o Manual de Contabilidade Aplicada
ao Setor Público determina que:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245617
Contabilidade Pública
O ente público BCA desenvolveu internamente um sistema para a gestão de contratos. Durante à processo, incorreu nos seguintes
gastos:
- Atividades destinadas à obtenção de novo conhecimento sobre à sistema: R$ 120.000
- Projeto, construção e teste de protótipo do sistema: R$ 380.000
- Busca de alternativas para processos do sistema: R$ 90.000
- Custos relacionados ao desenvolvimento de software: R$ 150.000
- Treinamento da equipe para operação do sistema: R$ 60.000
Considerando que todos os critérios para reconhecimento do ativo intangível foram atendidos na fase de desenvolvimento e com base na NBC TSP 08 - Ativo Intangível e no Manual de Contabilidade Aplicada ao Setor Público, o valor pelo qual o ativo intangível deve ser reconhecido inicialmente é, em reais,
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245616
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público & acerca das demonstrações contábeis aplicadas ao setor público, tem-se que
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245615
Contabilidade Pública
Ao final de cada mês, o setor contábil do ente público XYZ realiza o reconhecimento da depreciação dos itens do ativo imobilizado,
de forma a refletir a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou
obsolescência. Considerando o Plano de Contas Aplicado ao Setor Público e o Manual de Contabilidade Aplicada ao Setor Público,
o reconhecimento mensal da depreciação impacta a(s) natureza(s) de informação
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245611
Contabilidade Pública
Um ente público é réu em uma ação judicial trabalhista movida por um grupo de servidores. Com base na análise da equipe
jurídica, foram identificados três desfechos possíveis para a demanda:
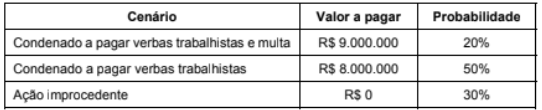
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:

 Conheça nossos planos