Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2009
Banca:
ESAF
Órgão:
SEFAZ-SP
Prova:
ESAF - 2009 - SEFAZ-SP - Analista de Finanças e Controle - Prova 2 |
Q15964
Contabilidade Pública
Assinale a opção verdadeira em relação à contabilização das despesas relativas ao custeio da administração tais como: pessoal, material de consumo e serviços de terceiros.
Ano: 2009
Banca:
ESAF
Órgão:
SEFAZ-SP
Prova:
ESAF - 2009 - SEFAZ-SP - Analista de Finanças e Controle - Prova 2 |
Q15963
Contabilidade Pública
Tendo como base as normas e os procedimentos utilizados pelo Estado de São Paulo, assinale a opção verdadeira a respeito do reconhecimento pela contabilidade dos atos e fatos relativos à previsão e execução da receita.
Ano: 2009
Banca:
ESAF
Órgão:
SEFAZ-SP
Prova:
ESAF - 2009 - SEFAZ-SP - Analista de Finanças e Controle - Prova 2 |
Q15962
Contabilidade Pública
A respeito do Plano de Contas da Administração Estadual, é correto afirmar, exceto:
Ano: 2009
Banca:
ESAF
Órgão:
SEFAZ-SP
Prova:
ESAF - 2009 - SEFAZ-SP - Analista de Finanças e Controle - Prova 2 |
Q15961
Contabilidade Pública
Tendo como base as regras estabelecidas pela Lei n. 4.320/64 para a contabilidade orçamentária, financeira e patrimonial, assinale a opção falsa a respeito das variações ativas e passivas.
Ano: 2009
Banca:
ESAF
Órgão:
SEFAZ-SP
Prova:
ESAF - 2009 - SEFAZ-SP - Analista de Finanças e Controle - Prova 2 |
Q15960
Contabilidade Pública
Segundo a Lei n. 4.320/64, uma das principais características do Ativo Permanente é:
Q15209
Contabilidade Pública
O superávit financeiro do exercício anterior constitui-se em uma das fontes de recursos disponíveis para abertura de créditos adicionais especiais ou suplementares. Quanto ao tratamento dado no Balanço Orçamentário em relação ao superávit financeiro, é correto afirmar que
Q15208
Contabilidade Pública
Ao analisar o Balanço Patrimonial de uma Prefeitura Municipal, nos termos da Lei no 4.320/64, é correto afirmar que:
Q15207
Contabilidade Pública
Sobre o Balanço Financeiro, conforme Anexo 13 da Lei no 4.320/64, é correto afirmar que
Q15206
Contabilidade Pública
De acordo com o artigo 105 da Lei n o 4.320/64, o Balanço Patrimonial demonstrará o Ativo e o Passivo Financeiro, o Ativo e o Passivo Permanente, o Saldo Patrimonial e as Contas de Compensação. Sobre o Balanço Patrimonial, é INCORRETO afirmar que
Q15205
Contabilidade Pública
Texto associado

Durante o exercício financeiro, ocorreram os seguintes eventos contábeis:
a) Recebimento, em doação, de um imóvel no valor de R$ 200.000.
b) Arrecadação de impostos no valor de R$ 1.200.000.
c) Obtenção de empréstimos para construção de uma escola municipal no valor de R$ 300.000.
d) Empenho, liquidação e pagamento de despesa com pessoal no valor de R$ 1.000.000.
e) Empenho e liquidação de despesa com material de consumo no valor de R$ 200.000.
f) Empenho e liquidação de despesa com construção de uma escola municipal no valor de R$ 300.000.
Durante o exercício financeiro, ocorreram os seguintes eventos contábeis:
a) Recebimento, em doação, de um imóvel no valor de R$ 200.000.
b) Arrecadação de impostos no valor de R$ 1.200.000.
c) Obtenção de empréstimos para construção de uma escola municipal no valor de R$ 300.000.
d) Empenho, liquidação e pagamento de despesa com pessoal no valor de R$ 1.000.000.
e) Empenho e liquidação de despesa com material de consumo no valor de R$ 200.000.
f) Empenho e liquidação de despesa com construção de uma escola municipal no valor de R$ 300.000.
Após os lançamentos dos eventos contábeis no Balanço Patrimonial, os valores do Ativo Real e Ativo Real Líquido eram de, respectivamente,
Q15204
Contabilidade Pública
Texto associado
Durante o exercício financeiro, ocorreram os seguintes eventos contábeis:
a) Recebimento, em doação, de um imóvel no valor de R$ 200.000.
b) Arrecadação de impostos no valor de R$ 1.200.000.
c) Obtenção de empréstimos para construção de uma escola municipal no valor de R$ 300.000.
d) Empenho, liquidação e pagamento de despesa com pessoal no valor de R$ 1.000.000.
e) Empenho e liquidação de despesa com material de consumo no valor de R$ 200.000.
f) Empenho e liquidação de despesa com construção de uma escola municipal no valor de R$ 300.000.
Durante o exercício financeiro, ocorreram os seguintes eventos contábeis:
a) Recebimento, em doação, de um imóvel no valor de R$ 200.000.
b) Arrecadação de impostos no valor de R$ 1.200.000.
c) Obtenção de empréstimos para construção de uma escola municipal no valor de R$ 300.000.
d) Empenho, liquidação e pagamento de despesa com pessoal no valor de R$ 1.000.000.
e) Empenho e liquidação de despesa com material de consumo no valor de R$ 200.000.
f) Empenho e liquidação de despesa com construção de uma escola municipal no valor de R$ 300.000.
Após os lançamentos dos eventos contábeis no Balanço Financeiro, o valor das Receitas Orçamentárias e Extra-orçamentárias eram de, respectivamente,
Q15203
Contabilidade Pública
O resultado patrimonial se divide em resultante da execução orçamentária e independente da execução orçamentária. De acordo com a Lei no 4.320/64, são variações ativas resultantes da execução orçamentária:
Q15202
Contabilidade Pública
As receitas públicas classificam-se, de acordo com sua categoria econômica, em Receita Corrente e Receita de Capital. Com relação à Receita Corrente é correto afirmar que deverá ser registrada
Q15201
Contabilidade Pública
O servidor Apolo Greco, funcionário do Hospital Municipal Bom Samaritano, recebeu no dia 02 de maio de 2008 um adiantamento no valor de R$ 2.000,00 para uso com despesas com material de consumo e outro de mesmo valor para uso com serviços de terceiros válidos por um período de 30 dias. Até o dia 30/05, o Sr Apolo Greco havia gastado R$ 1 400,00 com material de consumo. Neste mesmo dia, o Sr. Apolo Greco foi procurado por um servidor responsável por um equipamento da UTI que necessitava, em caráter emergencial, de conserto, tendo em vista a programação de cirurgias para a semana seguinte. O orçamento apresentado foi de R$ 2.200,00, referente à prestação de serviços de terceiros. Em relação aos fatos descritos, o procedimento correto do Sr. Apolo Greco deve ser: efetuar o pagamento de material de consumo no valor de R$ 1.400,00 e
Q15199
Contabilidade Pública
No final do exercício de X1 o contador da Prefeitura Tudo Certo percebeu que existia um montante disponível em caixa de R$ 1.000.000,00, despesas liquidadas e pagas de 2.000.000,00, despesas liquidadas e não pagas de R$ 600.000,00 e despesas empenhadas e não liquidadas de 500.000,00. Considerando que é o último ano do mandato do prefeito e de acordo com a Lei Complementar no 101/2000, o valor máximo a ser inscrito em Restos a Pagar, em reais, é de
Q15197
Contabilidade Pública
Em relação à despesa, a classificação programática foi separada da classificação funcional pela Portaria no 42/99 do Ministério do Planejamento, Orçamento e Gestão, pas- sando a ser composta por quatro categorias: programas, projetos, atividades e operações especiais. São exemplos de projetos:
Q15196
Contabilidade Pública
Considere os dados relativos às receitas orçamentárias arrecadadas pela Prefeitura Modelo no exercício de X1:
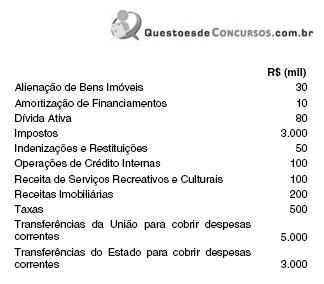
A Receita Corrente foi de, em milhares de reais,
A Receita Corrente foi de, em milhares de reais,
Q15195
Contabilidade Pública
Um funcionário da Secretaria de Fazenda de uma pre- feitura determina a base de cálculo do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) e a alí- quota a ser aplicada no ano corrente, bem como identifica a pessoa devedora e inscreve o débito desta. Neste momento, a receita encontra-se em seu estágio de
Q15193
Contabilidade Pública
No mês de março, o secretário de planejamento do Estado "A" certificou-se da necessidade de alterar o orçamento para a inclusão de despesas com reforma de rodovias estaduais que não haviam sido previstas, mas que naquele momento seria possível realizá-las, haja vista a existência de superávit financeiro do exercício anterior. Neste caso, os créditos abertos poderão vigorar
Q15192
Contabilidade Pública
De acordo com o art. 47 da Lei no 4.320/64, imedia- tamente após a promulgação da Lei de Orçamento e com base nos limites nela fixados, o Poder Executivo aprovará um quadro de cotas trimestrais da despesa que cada unidade orçamentária fica autorizada a utilizar. Esta limitação acontece por meio de

 Conheça nossos planos