Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Q25408
Contabilidade Pública
Dados extraídos do Balanço Patrimonial de uma determinada prefeitura (em R$):
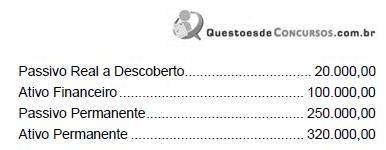
O Passivo Financeiro dessa prefeitura no exercício em questão correspondeu, em R$, a
O Passivo Financeiro dessa prefeitura no exercício em questão correspondeu, em R$, a
Q24403
Contabilidade Pública
Segundo a tipologia de classificação econômica, assinale a alternativa que corresponda a um grupo de despesa de capital.
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Técnico Judiciário - Contabilidade |
Q23979
Contabilidade Pública
Considere os dados extraídos da Demonstração das Variações Patrimoniais de uma determinada prefeitura:
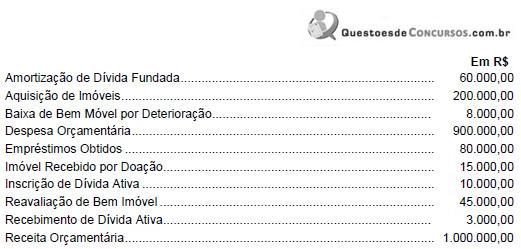
Com base nessas informações, a variação patrimonial do período independente da execução orçamentária foi superavitária, em reais,
Com base nessas informações, a variação patrimonial do período independente da execução orçamentária foi superavitária, em reais,
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Técnico Judiciário - Contabilidade |
Q23978
Contabilidade Pública
Em diversas situações, um ato da administração pode gerar lançamentos em mais de um dos sistemas contábeis ao mesmo tempo e, em outros casos, em apenas um deles. Um evento que gera lançamento contábil APENAS no sistema financeiro é
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Técnico Judiciário - Contabilidade |
Q23977
Contabilidade Pública
O crédito adicional que tem por finalidade atender a despesas urgentes e imprevisíveis é o crédito
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Técnico Judiciário - Contabilidade |
Q23976
Contabilidade Pública
A redução da dotação orçamentária disponível referente a determinado item de despesa ocorre no estágio da despesa de
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Técnico Judiciário - Contabilidade |
Q23975
Contabilidade Pública
Os itens aplicações diretas e transferências a instituições privadas sem fins lucrativos fazem parte da classificação da despesa por
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23393
Contabilidade Pública
Em relação ao pagamento de despesa por meio de suprimentos de fundos, considere:
I. O ordenador de despesa poderá conceder suprimento de fundos a servidor para atender despesas em viagens ou serviços especiais que exijam pronto pagamento em espécie.
II. O suprimento de fundos não poderá ser concedido a servidor que tenha a seu cargo a guarda ou a utilização do material a adquirir, salvo quando não houver na repartição outro servidor responsável.
III. O suprimento de fundos é aplicável aos casos de despesas que não possam subordinar-se ao processo normal de aplicação e, portanto, os estágios de empenho e liquidação da despesa não são aplicáveis.
IV. O servidor que receber suprimentos de fundos deve prestar contas de sua aplicação no prazo determinado pelo ordenador da despesa.
Está correto o que se afirma APENAS em
I. O ordenador de despesa poderá conceder suprimento de fundos a servidor para atender despesas em viagens ou serviços especiais que exijam pronto pagamento em espécie.
II. O suprimento de fundos não poderá ser concedido a servidor que tenha a seu cargo a guarda ou a utilização do material a adquirir, salvo quando não houver na repartição outro servidor responsável.
III. O suprimento de fundos é aplicável aos casos de despesas que não possam subordinar-se ao processo normal de aplicação e, portanto, os estágios de empenho e liquidação da despesa não são aplicáveis.
IV. O servidor que receber suprimentos de fundos deve prestar contas de sua aplicação no prazo determinado pelo ordenador da despesa.
Está correto o que se afirma APENAS em
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23392
Contabilidade Pública
Texto associado
Em 31/12/X8, antes da apuração do resultado patrimonial, a prefeitura de Aldeias de Luz apresentava as seguintes contas com
seus respectivos saldos:

seus respectivos saldos:
Após a apuração do resultado, a situação patrimonial líquida passou a ter um saldo, em reais,
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23391
Contabilidade Pública
Texto associado
Em 31/12/X8, antes da apuração do resultado patrimonial, a prefeitura de Aldeias de Luz apresentava as seguintes contas com
seus respectivos saldos:
seus respectivos saldos:
O superávit financeiro em 31/12/X8 era, em reais,
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23390
Contabilidade Pública
No SIAFI, existe um documento utilizado para registrar a apropriação/liquidação de receitas e despesas, bem como outros atos e fatos administrativos, inclusive os relativos a entidades supervisionadas, associados a eventos contábeis não-vinculados a documentos específicos. Esse documento é denominado de nota de
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23389
Contabilidade Pública
A tabela de eventos é o instrumento utilizado pelas unidades gestoras no preenchimento das telas e/ou documentos de entrada no SIAFI para transformar os atos e fatos administrativos rotineiros em registros contábeis automáticos em um ou mais de um dos sistemas de contas contábeis. Um evento que gera lançamento APENAS no sistema compensado é
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23388
Contabilidade Pública
Em 30/11/X8, a prefeitura Dose Certa reavaliou um de seus imóveis que estava registrado na contabilidade por R$ 300.000,00 e cujo valor de mercado era R$ 700.000,00. No dia 03/12/X8, a prefeitura vendeu este imóvel por R$ 700.000,00. A reavaliação e a venda do imóvel, respectivamente, representam uma variação
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23387
Contabilidade Pública
O ressarcimento de valores recebidos indevidamente de contribuintes quando o despacho de autorização ocorrer no exercício financeiro seguinte ao recolhimento representa uma
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23386
Contabilidade Pública
Em 28/12/X8, a Secretaria de Obras empenhou despesa em dotação orçamentária própria para a aquisição de material elétrico. No dia 30/12/X8, o fornecedor informou à administração pública que não teria condições de atender ao pedido e o ordenador de despesa solicitou o cancelamento do empenho. Neste caso, a importância relativa ao cancelamento
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23385
Contabilidade Pública
No final do mês de setembro, após a apuração do valor a recolher da Contribuição para o Financiamento da Seguridade Social (COFINS) e geração do documento de Arrecadação de Receitas Federais (DARF), a empresa WZ faz o pagamento na rede bancária credenciada. Neste momento, ocorre o estágio de
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23384
Contabilidade Pública
A "Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público." (Resolução CFC nº 1.128/08). Em relação a este assunto, considere:
I. As normas contábeis estabelecidas pela Lei n o 4.320/64 devem ser integralmente seguidas por todas as entidades governamentais da administração direta e indireta.
II. Os atos e os fatos que afetam o patrimônio público devem ser contabilizados de acordo com o regime de competência, complementarmente ao registro orçamentário das receitas e das despesas públicas.
III. Os bens móveis e imóveis da administração direta são avaliados pelo valor de aquisição ou pelo custo de produção ou de construção e os bens de almoxarifado pelo preço médio ponderado das compras.
IV. O princípio contábil da continuidade não se aplica às entidades governamentais da administração direta, pois mesmo quando existem passivos a descoberto, não há o encerramento de suas atividades.
Está correto o que se afirma APENAS em
I. As normas contábeis estabelecidas pela Lei n o 4.320/64 devem ser integralmente seguidas por todas as entidades governamentais da administração direta e indireta.
II. Os atos e os fatos que afetam o patrimônio público devem ser contabilizados de acordo com o regime de competência, complementarmente ao registro orçamentário das receitas e das despesas públicas.
III. Os bens móveis e imóveis da administração direta são avaliados pelo valor de aquisição ou pelo custo de produção ou de construção e os bens de almoxarifado pelo preço médio ponderado das compras.
IV. O princípio contábil da continuidade não se aplica às entidades governamentais da administração direta, pois mesmo quando existem passivos a descoberto, não há o encerramento de suas atividades.
Está correto o que se afirma APENAS em
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23382
Contabilidade Pública
Considere os indicadores financeiros da empresas AA e BB, no quadro a seguir.
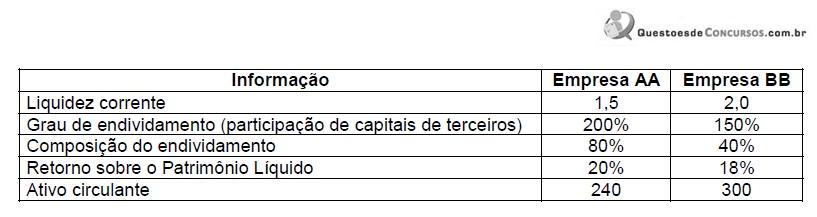
Com base nessas informações, é correto afirmar que
Com base nessas informações, é correto afirmar que
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22656
Contabilidade Pública
Na despesa pública do Brasil, a rubrica OCC (Outras Despesas Correntes e de Capital) corresponde - ressalvadas certas contas de menor importância - ao valor das despesas do Governo Central, excetuados quatro grandes itens. Indique o item não pertinente.
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22609
Contabilidade Pública
No balanço patrimonial encerrado em 31/12/2007, a empresa Previdente S.A. apresentava a conta Provisão para Créditos de Liquidação Duvidosa com saldo de R$ 13.200,00. Durante o ano de 2008 a empresa baixou créditos incobráveis no valor de R$ 7.000,00 e teve comprovada a experiência de perdas no recebimento de créditos, ocorrida nos últimos três anos, em média de 4%.
Em 31/12/2008, data de encerramento do exercício social, a empresa tinha créditos a receber no valor de R$ 180.000,00, dos quais R$ 20.000,00 eram devidos por uma firma que abriu concordata, conseguindo um acordo judicial à base de 68%.
Ao contabilizar uma nova provisão no exercício de 2008, o contador deverá constituir para o balanço um saldo de
Em 31/12/2008, data de encerramento do exercício social, a empresa tinha créditos a receber no valor de R$ 180.000,00, dos quais R$ 20.000,00 eram devidos por uma firma que abriu concordata, conseguindo um acordo judicial à base de 68%.
Ao contabilizar uma nova provisão no exercício de 2008, o contador deverá constituir para o balanço um saldo de

 Conheça nossos planos