Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2009
Banca:
FEC
Órgão:
UFF
Provas:
UFF - 2009 - UFF - Técnico de Contabilidade
|
FEC - 2010 - ANS - Temporário Superior 1 - Administração, Economia e Contabilidade |
Q76895
Contabilidade Pública
O instrumento informacional da contabilidade pública que demonstra a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos financeiros provenientes do exercício anterior, denomina-se:
Q76893
Contabilidade Pública
A contabilidade pública adota um Plano de Contas que classifica a despesa pública de acordo com a sua natureza, valendo-se de uma estrutura com seis algarismos para essa classificação. A categoria Transferências a Municípios refere-se:
Ano: 2009
Banca:
VUNESP
Órgão:
CETESB
Prova:
VUNESP - 2009 - CETESB - Analista Administrativo - Econômico-Financeiro |
Q73855
Contabilidade Pública
Os créditos adicionais que se destinam a atender despesas não definidas no orçamento, especificamente, em situações de emergência, nos casos de guerra, comoção interna ou calamidade pública, são denominados
Ano: 2009
Banca:
VUNESP
Órgão:
CETESB
Prova:
VUNESP - 2009 - CETESB - Analista Administrativo - Econômico-Financeiro |
Q73854
Contabilidade Pública
Os créditos adicionais que se destinam ao reforço de dotações para despesas já previstas ou fixadas no orçamento e, que por algum motivo, se mostraram insuficientes para atender à demanda pública são denominados
Ano: 2009
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2009 - BNDES - Profissional Básico - Ciências Contábeis |
Q73542
Contabilidade Pública
As operações de crédito por antecipação de receita são empréstimos destinados a atender momentâneas insuficiências de caixa durante o exercício financeiro, e cuja autorização depende do atendimento de diversas exigências da
Ano: 2009
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2009 - BNDES - Profissional Básico - Ciências Contábeis |
Q73541
Contabilidade Pública
Os estágios da despesa pública são: fixação, empenho, liquidação e pagamento. O estágio do empenho pode ser definido como
Q68005
Contabilidade Pública
Sobre a receita e a contabilidade pública, considere as expressões a seguir:
I. As receitas orçamentárias são classificadas em receitas correntes e de capital. As primeiras subdividemse em receitas tributárias, de contribuições, patrimonial, agropecuária, industrial e de serviços.
II. São receitas de capital: as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
III. A contabilidade aplicada ao setor público possui especificidades que a torna singular em relação aos demais ramos da contabilidade. Dessa forma, não está obrigada a obedecer aos princípios fundamentais da contabilidade.
IV. Devem ser considerados como receita orçamentária os recursos financeiros oriundos de superávit financeiro e, ainda, os saldos dos créditos adicionais transferidos.
V. A Lei estabelece como estágios da execução da receita Orçamentária o lançamento, a arrecadação e o recolhimento.
Pela ordem de apresentação, a seqüência de expressões corretas (C) e incorretas(I) é a seguinte:
I. As receitas orçamentárias são classificadas em receitas correntes e de capital. As primeiras subdividemse em receitas tributárias, de contribuições, patrimonial, agropecuária, industrial e de serviços.
II. São receitas de capital: as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
III. A contabilidade aplicada ao setor público possui especificidades que a torna singular em relação aos demais ramos da contabilidade. Dessa forma, não está obrigada a obedecer aos princípios fundamentais da contabilidade.
IV. Devem ser considerados como receita orçamentária os recursos financeiros oriundos de superávit financeiro e, ainda, os saldos dos créditos adicionais transferidos.
V. A Lei estabelece como estágios da execução da receita Orçamentária o lançamento, a arrecadação e o recolhimento.
Pela ordem de apresentação, a seqüência de expressões corretas (C) e incorretas(I) é a seguinte:
Q68003
Contabilidade Pública
Com referência aos créditos adicionais, é INCORRETO afirmar:
Q68001
Contabilidade Pública
Os dados a seguir foram extraídos do balanço orçamentário do exercício próximo passado do Município Alfa.
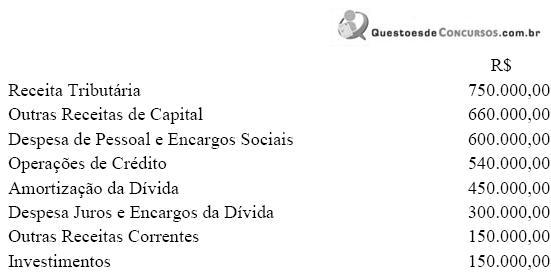
Com base nos dados acima, é correto afirmar:
Com base nos dados acima, é correto afirmar:
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62380
Contabilidade Pública
Observe o Balanço Financeiro da Prefeitura Modelo referente ao exercício financeiro de X1:
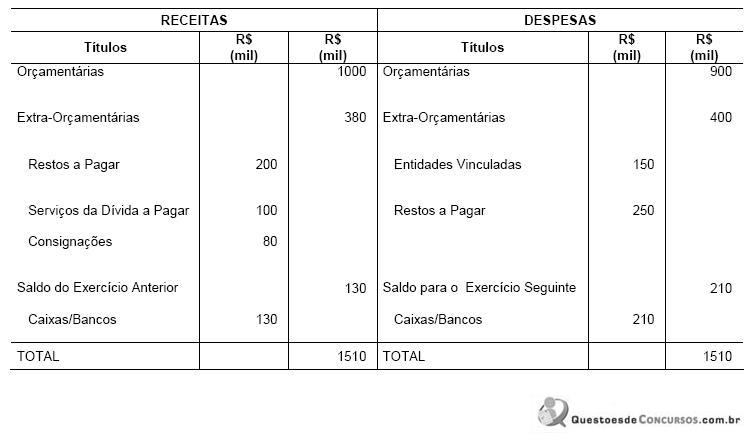
No exercício financeiro de X1, em milhares de reais,
No exercício financeiro de X1, em milhares de reais,
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62379
Contabilidade Pública
Considere os dados, abaixo, extraídos do Balanço Patrimonial de 31/12/X1 da Prefeitura Modelo:
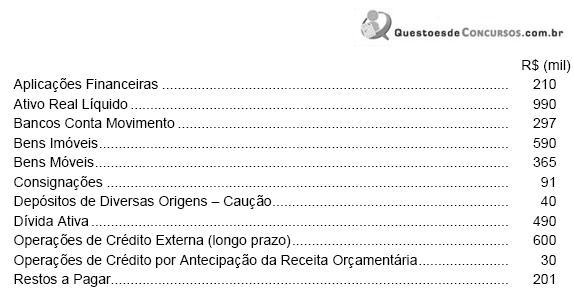
O passivo financeiro era de, em milhares de reais,
O passivo financeiro era de, em milhares de reais,
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62361
Contabilidade Pública
Texto associado
1. Lançamento da previsão da receita e da fixação da despesa referente à aprovação do orçamento de uma entidade pública
com base na Lei Orçamentária Anual, no valor de R$ 880.000,00.
2. Arrecadação de tributos no valor de R$ 763.000,00.
3. Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 10.000,00.
4. Operações de crédito para compra de bens imóveis no valor de R$ 120.000,00.
5. Empenho, liquidação e pagamento de despesas com: pessoal R$ 400.000,00, aquisição de imóveis R$ 415.000,00,
amortização da dívida fundada R$ 30.000,00.
6. Empenho e liquidação de despesas com juros e encargos da dívida fundada no valor de R$ 20.000,00.
7. Recebimento de cauções no valor de R$ 30.000,00.
8. Pagamento de restos a pagar no valor de R$ 400.000,00.
9. Baixa de bem móvel destruído por sinistro no valor de R$ 20.000,00.
10. Inscrição de tributos em dívida ativa no valor de R$ 27.000,00.
com base na Lei Orçamentária Anual, no valor de R$ 880.000,00.
2. Arrecadação de tributos no valor de R$ 763.000,00.
3. Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 10.000,00.
4. Operações de crédito para compra de bens imóveis no valor de R$ 120.000,00.
5. Empenho, liquidação e pagamento de despesas com: pessoal R$ 400.000,00, aquisição de imóveis R$ 415.000,00,
amortização da dívida fundada R$ 30.000,00.
6. Empenho e liquidação de despesas com juros e encargos da dívida fundada no valor de R$ 20.000,00.
7. Recebimento de cauções no valor de R$ 30.000,00.
8. Pagamento de restos a pagar no valor de R$ 400.000,00.
9. Baixa de bem móvel destruído por sinistro no valor de R$ 20.000,00.
10. Inscrição de tributos em dívida ativa no valor de R$ 27.000,00.
O resultado patrimonial do período foi
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62360
Contabilidade Pública
Texto associado
1. Lançamento da previsão da receita e da fixação da despesa referente à aprovação do orçamento de uma entidade pública
com base na Lei Orçamentária Anual, no valor de R$ 880.000,00.
2. Arrecadação de tributos no valor de R$ 763.000,00.
3. Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 10.000,00.
4. Operações de crédito para compra de bens imóveis no valor de R$ 120.000,00.
5. Empenho, liquidação e pagamento de despesas com: pessoal R$ 400.000,00, aquisição de imóveis R$ 415.000,00,
amortização da dívida fundada R$ 30.000,00.
6. Empenho e liquidação de despesas com juros e encargos da dívida fundada no valor de R$ 20.000,00.
7. Recebimento de cauções no valor de R$ 30.000,00.
8. Pagamento de restos a pagar no valor de R$ 400.000,00.
9. Baixa de bem móvel destruído por sinistro no valor de R$ 20.000,00.
10. Inscrição de tributos em dívida ativa no valor de R$ 27.000,00.
com base na Lei Orçamentária Anual, no valor de R$ 880.000,00.
2. Arrecadação de tributos no valor de R$ 763.000,00.
3. Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 10.000,00.
4. Operações de crédito para compra de bens imóveis no valor de R$ 120.000,00.
5. Empenho, liquidação e pagamento de despesas com: pessoal R$ 400.000,00, aquisição de imóveis R$ 415.000,00,
amortização da dívida fundada R$ 30.000,00.
6. Empenho e liquidação de despesas com juros e encargos da dívida fundada no valor de R$ 20.000,00.
7. Recebimento de cauções no valor de R$ 30.000,00.
8. Pagamento de restos a pagar no valor de R$ 400.000,00.
9. Baixa de bem móvel destruído por sinistro no valor de R$ 20.000,00.
10. Inscrição de tributos em dívida ativa no valor de R$ 27.000,00.
O resultado financeiro do período foi
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62359
Contabilidade Pública
Observe o Balanço Orçamentário (em milhares de reais) de uma determinada entidade pública:
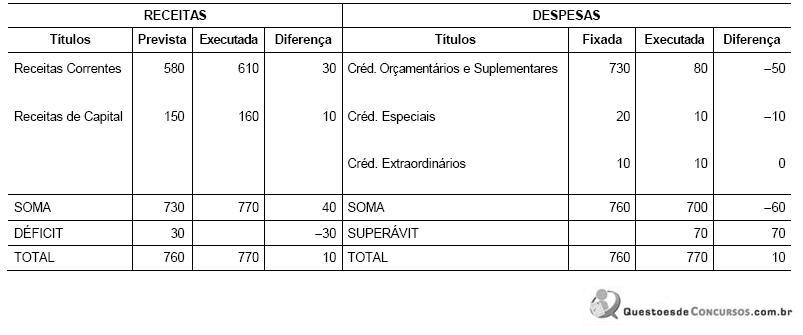
Sabendo-se que não houve abertura de créditos suplementares, é correto afirmar que o
Sabendo-se que não houve abertura de créditos suplementares, é correto afirmar que o
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62358
Contabilidade Pública
O registro referente à incorporação de bens por doações recebidas gera um aumento no ativo permanente e correspondente
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62357
Contabilidade Pública
Os lançamentos contábeis, a seguir, são referentes a um mesmo evento:
D - Execução da Receita
C - Receita a Realizar
D - Caixa/Bancos
C - Receita Orçamentária
D - Variações Passivas Resultantes da Execução Orçamentária/Mutações Passivas/Alienação de Bens Móveis
C - Bens Móveis
Observando-os, é correto afirmar que se trata do registro da arrecadação de uma receita
D - Execução da Receita
C - Receita a Realizar
D - Caixa/Bancos
C - Receita Orçamentária
D - Variações Passivas Resultantes da Execução Orçamentária/Mutações Passivas/Alienação de Bens Móveis
C - Bens Móveis
Observando-os, é correto afirmar que se trata do registro da arrecadação de uma receita
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62356
Contabilidade Pública
O aumento da dívida fundada proveniente de variação cambial, no sistema patrimonial, deve ser processado pelo lançamento:
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62355
Contabilidade Pública
Em diversas situações, um ato da administração pode gerar lançamentos em mais de um dos sistemas contábeis ao mesmo tempo e, em outros casos, em apenas um deles. Um evento que gera lançamento contábil somente no sistema patrimonial é a
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62354
Contabilidade Pública
A assinatura de um contrato de prestação de serviços não afeta o patrimônio público, mas, no futuro, poderá afetá-lo. Dessa forma, o seu registro contábil deverá ocorrer com a utilização de contas pertencentes ao sistema
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62352
Contabilidade Pública
A contabilidade aplicada às entidades governamentais segue regras e normas específicas deste ramo das Ciências Contábeis para a geração de informações para seus usuários. Sobre esse assunto, é correto afirmar que

 Conheça nossos planos