Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


I. As variações patrimoniais decorrentes de transações que provocam alterações no valor do patrimônio líquido são classificadas em aumentativas e diminutivas.
II. As variações patrimoniais quantitativas alteram a composição dos elementos patrimoniais sem afetar o valor do patrimônio líquido.
III. As variações patrimoniais diminutivas decorrentes da execução orçamentária devem ser reconhecidas no momento do empenho da despesa.
Sobre as variações patrimoniais, está correto o que se afirma APENAS em
I. O código de fonte/destinação de recursos, para a receita orçamentária, tem a finalidade de indicar a destinação de recursos para a realização de determinadas despesas orçamentárias. Para a despesa orçamentária, indica a origem dos recursos que estão sendo utilizados.
II. Destinação Ordinária é o processo de vinculação entre a origem e a aplicação de recursos, em atendimento às finalidades específicas estabelecidas pelos mandamentos legais.
III. O controle das disponibilidades financeiras por destinação/fonte de recursos deve ser feito somente durante a execução orçamentária.
Sobre os procedimentos contábeis orçamentários, está correto o que se afirma APENAS em
De acordo com a NBCT 16.1, a soma, agregação ou divisão do patrimônio de uma ou mais entidades do setor público resultam em novas unidades contábeis. A unidade contábil é classificada em
Pelo regime de competência, o registro de uma provisão representa obrigação presente na data do balanço, resultante de evento passado, quando confiável a estimativa do valor da obrigação.
A conta contábil que registra e controla as disponibilidades da União, segundo a teoria materialista, é uma conta patrimonial.
Segundo as normas brasileiras de contabilidade aplicadas ao setor público, alinhadas com as regras do manual de contabilidade da Secretaria do Tesouro Nacional (STN), na concessão de suprimento de fundos, haverá o efetivo registro da variação patrimonial diminutiva somente com a prestação de contas do suprido.
Um cancelamento de dívida ativa representa uma variação passiva (quantitativa) orçamentária.
O empenho da despesa é o ato emanado da autoridade competente que cria para o Estado uma obrigação de pagamento, sem registro de obrigação no passivo da entidade, no momento da emissão da nota de empenho.
Constitui uma receita extraorçamentária o pagamento de taxa ou contribuição efetuado por uma fundação a uma autarquia da mesma esfera de governo.
No curso de uma auditoria, estão em análise as contas de um órgão da administração pública direta da União em seu primeiro exercício financeiro, com apuração das seguintes receitas e despesas:
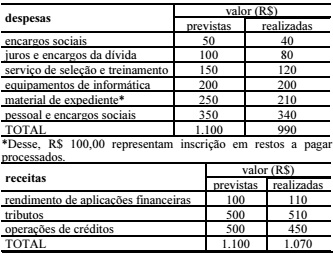
Considerando as informações apresentadas acima, as normas vigentes e, ainda, o consumo total do material de consumo adquirido, julgue o item subsecutivo , em relação às demonstrações contábeis previstas na Lei n.º 4.320/1964.
No curso de uma auditoria, estão em análise as contas de um órgão da administração pública direta da União em seu primeiro exercício financeiro, com apuração das seguintes receitas e despesas:
Considerando as informações apresentadas acima, as normas vigentes e, ainda, o consumo total do material de consumoadquirido, julgue o item subsecutivo , em relação às demonstrações contábeis previstas na Lei n.º 4.320/1964.
No curso de uma auditoria, estão em análise as contas de um órgão da administração pública direta da União em seu primeiro exercício financeiro, com apuração das seguintes receitas e despesas:
Considerando as informações apresentadas acima, as normas vigentes e, ainda, o consumo total do material de consumo adquirido, julgue o item subsecutivo , em relação às demonstrações contábeis previstas na Lei n.º 4.320/1964.
Considerando as informações apresentadas acima, as normas vigentes e, ainda, o consumo total do material de consumo adquirido, julgue o item subsecutivo, em relação às demonstrações contábeis previstas na Lei n.º 4.320/1964.
O balanço patrimonial demonstrará passivo real a descoberto.
É permitido emitir uma mesma nota de empenho para reservar crédito orçamentário destinado a diversos pagamentos a serem feitos a credores diferentes.
Os registros contábeis da dívida ativa não incluem atualização monetária e juros de mora, que são registrados em contas específicas de natureza distinta das contas dos créditos de dívida ativa.
Os registros contábeis inerentes a uma receita orçamentária decorrente de operação de arrendamento mercantil financeiro não representam ingresso de recursos financeiros nos cofres do órgão público.
A atual normatização preceitua que são aplicáveis ao setor público os princípios contábeis da entidade, da continuidade, da oportunidade, do registro pelo valor original, da atualização monetária, da competência e da prudência.
Conforme a atual normatização da contabilidade aplicada ao setor público, os elementos patrimoniais são segregados no grupo circulante, realizável a longo prazo, e no grupo investimentos, imobilizado e diferido, com base em atributos de conversibilidade e exigibilidade.
A contabilidade governamental, direcionada ao controle patrimonial das entidades do setor público, promove o levantamento dos balanços gerais, sem foco nos resultados econômicos e financeiros, haja vista a ausência de finalidade de lucro.

 Conheça nossos planos