Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.249 questões

Q1635959 Contabilidade Pública

No final do exercício financeiro de 2012 de um determinado ente da federação, as seguintes contas do subsistema orçamentário apresentavam como saldos (valores em R$):


Previsão Inicial da Receita...................................... 260.000

Dotação Orçamentária Inicial.................................. 260.000

Receita Realizada................................................... 328.000

Crédito Disponível..................................................... 8.000

Crédito Empenhado a Liquidar.................................. 44.000

Crédito Empenhado Liquidado a Pagar...................... 4.000

Crédito Empenhado Pago........................................ 204.000

Crédito Empenhado em Liquidação........................... 20.000


Considerando apenas esses dados, o valor do superávit orçamentário e o montante dos restos a pagar não processados foram, respectivamente, iguais a:

Alternativas
Q1635958 Contabilidade Pública

No exercício financeiro de 2012, um determinado ente federativo realizou as seguintes operações:
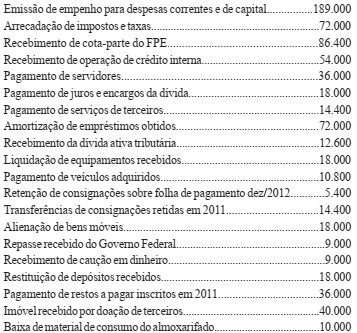

Imagem associada para resolução da questão


Com base nesses dados, o resultado financeiro indicado, implicitamente, no balanço financeiro elaborado, conforme a estrutura preconizada no MCASP, correspondeu a um:

Alternativas
Q1635957 Contabilidade Pública

No encerramento do exercício financeiro de 2012 de um determinado ente governamental, foram levantadas as seguintes informações:


- Créditos orçamentários constantes da LOA aprovada para o exercício: R$ 400.000,00

- Aprovação e abertura de crédito suplementar, amparado por superávit financeiro do exercício anterior: R$ 40.000,00

- Aprovação e abertura de crédito especial, por anulação parcial de dotação: R$ 30.000,00

- Descentralização de créditos efetuada por Destaque: R$ 30.000,00

- Economia orçamentária: R$ 60.000,00.


Com base nesses dados pode-se afirmar que o montante das despesas empenhadas no exercício foi igual a:

Alternativas
Q1635956 Contabilidade Pública
No início do exercício financeiro de 2012, um determinado ente federativo, com base na sua LOA, assumiu compromisso com um fornecedor. Em meados do mês de março, como o fornecedor não teve condições de entregar todo o objeto da aquisição, uma parcela correspondente do empenho foi cancelada. Com base no PCASP e normas pertinentes, o registro desse fato, sob o enfoque da informação de natureza orçamentária, deve ser o indicado na seguinte alternativa:
Alternativas
Ano: 2013 Banca: CFC Órgão: CFC Prova: CFC - 2013 - CFC - Auditor Independente - BCB |
Q1301571 Contabilidade Pública
O ganho eventualmente auferido por ocasião da renegociação de operações de crédito, que aumente o prazo inicialmente pactuado, calculado pela diferença entre o valor da renegociação e o valor contábil dos créditos, deve ser registrado:
Alternativas
Ano: 2013 Banca: CFC Órgão: CFC Prova: CFC - 2013 - CFC - Auditor Independente |
Q1301446 Contabilidade Pública
O tratamento contábil da subvenção governamental como receita e não diretamente no patrimônio líquido deriva de alguns argumentos. Sobre esses argumentos, assinale a opção INCORRETA.
Alternativas
Ano: 2013 Banca: AOCP Órgão: COREN-SC Prova: AOCP - 2013 - COREN-SC - Contador |
Q1291288 Contabilidade Pública
O que é constituído das importâncias relativas a tributos, multas e créditos da Fazenda Pública, lançados, mas não cobrados ou não recebidos no prazo de vencimento, a partir da data de sua inscrição?
Alternativas
Ano: 2013 Banca: AOCP Órgão: COREN-SC Prova: AOCP - 2013 - COREN-SC - Contador |
Q1291271 Contabilidade Pública
Assinale qual alternativa corresponde ao conceito a seguir. “(...) são as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas”.
Alternativas
Ano: 2013 Banca: FEPESE Órgão: EMASA-SC
Q1237910 Contabilidade Pública
De acordo com a Lei 2.498 de 31.10.2005, em seu artigo 7o, a qual órgão público a EMASA se obriga a submeter anualmente a aprovação do relatório de suas atividades e a prestação de contas do exercício?
Alternativas
Ano: 2013 Banca: FUNCAB Órgão: IF-RR
Q1236466 Contabilidade Pública
A Demonstração das Variações Patrimoniais evidenciará as alterações:
Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: ANTT
Q1235990 Contabilidade Pública
Julgue o item a seguir, relativo a receita e despesa públicas.
O registro de crédito não tributário em dívida ativa constitui variação positiva da situação líquida patrimonial do respectivo ente público.
Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: ANTT
Q1235960 Contabilidade Pública
Julgue o item a seguir, relativo a receita e despesa públicas.
O empenho, ato que cria a obrigação de pagamento para o Estado, é exigido previamente para toda despesa pública.
Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: ANTT
Q1235887 Contabilidade Pública
Julgue o item a seguir, relativo a receita e despesa públicas.
As dotações para aquisição de imóveis, em função de seu uso, tanto podem ser classificadas como despesas com investimento quanto como inversões financeiras.
Alternativas
Ano: 2013 Banca: FCC Órgão: SEFAZ-PI
Q1233360 Contabilidade Pública
A Secretaria Estadual de Educação de determinado ente público contratou uma empresa para prestação de serviços de higienização e limpeza nas dependências da escola professor Cabral da Gama, no valor mensal de R$ 40.000,00, pelo prazo de 12  meses: 01/10/2014 a 30/09/2015. Relativamente às referidas despesas, até 31/12/2014 foi empenhado o montante de R$ 120.000,00  e pago o valor de R$ 80.000,00. 
Nos termos da Lei Federal nº 4.320/1964, o valor empenhado e não pago até 31/12/2014 classifica-se como 
Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: ANTT
Q1229070 Contabilidade Pública
Considerando as normas e definições relativas ao campo de aplicação e objeto da contabilidade pública e empresarial, os fatos que afetam o patrimônio dos entes públicos e seus sistemas de contas e de controle, julgue o item subsequente.
Os bens de uso comum do povo, produzidos pelos órgãos públicos, podem ser incluídos tanto no ativo circulante quanto no ativo não circulante.
Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: TCE-RO
Q1227972 Contabilidade Pública
Considerando os conceitos, as etapas, os estágios e as categorias econômicas das receitas e despesas públicas, julgue o item subsecutivo.
Embora sob o enfoque contábil uma despesa resulte em decréscimo nos benefícios econômicos, no setor público, uma despesa de amortização de dívida não tem impacto negativo sobre o patrimônio. 

Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: TCE-RO
Q1227575 Contabilidade Pública
Considerando os conceitos, as etapas, os estágios e as categorias econômicas das receitas e despesas públicas, julgue o item subsecutivo.
A existência de fato contábil resultante da conversão de um elemento patrimonial em receita implica o reconhecimento de uma receita de capital, que decorre de fato contábil permutativo.

Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: TCE-RO
Q1227554 Contabilidade Pública
Considerando os conceitos, as etapas, os estágios e as categorias econômicas das receitas e despesas públicas, julgue o item subsecutivo.   O cancelamento de um passivo registrado em restos a pagar é classificado como receita, que corresponde a um aumento do patrimônio.

Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: BACEN
Q1223969 Contabilidade Pública
No que tange à função administração patrimonial, julgue o item seguinte.
De acordo com o método da depreciação linear, se um bem, cujo valor inicial era de R$ 10.000,00, for avaliado, após 5 anos, em R$ 2.000,00, o resultado do cálculo da depreciação sofrida por esse bem será igual a R$ 400,00 por ano.
Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: ANTT
Q1222706 Contabilidade Pública
A respeito de programação e execução do Orçamento Público, julgue o item subsequente.
Uma despesa empenhada, mas não liquidada, até o dia 31 de dezembro, poderá ser registrada em restos a pagar em exercício que não o subsequente ao do empenho.

Alternativas
Respostas
26461: C
26462: A
26463: E
26464: B
26465: B
26466: D
26467: A
26468: D
26469: B
26470: D
26471: C
26472: E
26473: C
26474: D
26475: E
26476: C
26477: C
26478: E
26479: E
26480: C