Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481940
Contabilidade Pública
De acordo com o manual de contabilidade aplicada ao setor público, o balanço patrimonial demonstra os componentes patrimoniais classificados em grupos. Marque a alternativa incorreta.
Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481939
Contabilidade Pública
São variações ativas independentes da execução orçamentária:
Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481938
Contabilidade Pública
Análise os dados abaixo, extraídos do Balanço Orçamentário da Prefeitura Municipal de Tal encerrado em 31/12/2013, e responda à questão.
Prefeitura Municipal de Tal
Balanço Orçamentário 31.12.2013 (em R$)
Receita Orçamentária Previsão atualizada Receita Realizada Saldo
Receitas Correntes 159.288,00 285.336,00
Tributária 31.200,00 146.328,00
Patrimonial 32.520,00 43.440,00
Transferências Correntes 95.568,00 95.568,00
Receita de Capital 184.248,00 83.232,00
Alienação de Bens 26.400,00 11.496,00
Operação de Crédito 92.040,00 -
Transferências de Capital 65.808,00 60.240,00
Soma 343.536,00 368.568,00
Despesas Orçamentárias Dotação Despesas Saldo da
atualizada Empenhadas Dotação
Despesas Correntes 308.040,00 275.904,00
Despesas de Capitais 35.496,00 13.896,00
Soma 343.536,00 289.800,00
Dados fictícios.
O resultado orçamentário indica:
Prefeitura Municipal de Tal
Balanço Orçamentário 31.12.2013 (em R$)
Receita Orçamentária Previsão atualizada Receita Realizada Saldo
Receitas Correntes 159.288,00 285.336,00
Tributária 31.200,00 146.328,00
Patrimonial 32.520,00 43.440,00
Transferências Correntes 95.568,00 95.568,00
Receita de Capital 184.248,00 83.232,00
Alienação de Bens 26.400,00 11.496,00
Operação de Crédito 92.040,00 -
Transferências de Capital 65.808,00 60.240,00
Soma 343.536,00 368.568,00
Despesas Orçamentárias Dotação Despesas Saldo da
atualizada Empenhadas Dotação
Despesas Correntes 308.040,00 275.904,00
Despesas de Capitais 35.496,00 13.896,00
Soma 343.536,00 289.800,00
Dados fictícios.
O resultado orçamentário indica:
Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481937
Contabilidade Pública
Análise os dados abaixo, extraídos do Balanço Orçamentário da Prefeitura Municipal de Tal encerrado em
31/12/2013, e responda à questão.
Prefeitura Municipal de Tal
Balanço Orçamentário 31.12.2013 (em R$)
Receita Orçamentária Previsão atualizada Receita Realizada Saldo
Receitas Correntes 159.288,00 285.336,00
Tributária 31.200,00 146.328,00
Patrimonial 32.520,00 43.440,00
Transferências Correntes 95.568,00 95.568,00
Receita de Capital 184.248,00 83.232,00
Alienação de Bens 26.400,00 11.496,00
Operação de Crédito 92.040,00 -
Transferências de Capital 65.808,00 60.240,00
Soma 343.536,00 368.568,00
Despesas Orçamentárias Dotação Despesas Saldo da
atualizada Empenhadas Dotação
Despesas Correntes 308.040,00 275.904,00
Despesas de Capitais 35.496,00 13.896,00
Soma 343.536,00 289.800,00
Dados fictícios.
Com base nos dados da Prefeitura Municipal de Tal apurados em 31/12/2014, analise o comportamento da execução orçamentária e marque a alternativa correta.
Prefeitura Municipal de Tal
Balanço Orçamentário 31.12.2013 (em R$)
Receita Orçamentária Previsão atualizada Receita Realizada Saldo
Receitas Correntes 159.288,00 285.336,00
Tributária 31.200,00 146.328,00
Patrimonial 32.520,00 43.440,00
Transferências Correntes 95.568,00 95.568,00
Receita de Capital 184.248,00 83.232,00
Alienação de Bens 26.400,00 11.496,00
Operação de Crédito 92.040,00 -
Transferências de Capital 65.808,00 60.240,00
Soma 343.536,00 368.568,00
Despesas Orçamentárias Dotação Despesas Saldo da
atualizada Empenhadas Dotação
Despesas Correntes 308.040,00 275.904,00
Despesas de Capitais 35.496,00 13.896,00
Soma 343.536,00 289.800,00
Dados fictícios.
Com base nos dados da Prefeitura Municipal de Tal apurados em 31/12/2014, analise o comportamento da execução orçamentária e marque a alternativa correta.
Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481936
Contabilidade Pública
Após aprovada a Lei Orçamentária Anual, inicia-se a execução do orçamento no exercício financeiro, a partir de 1º de janeiro, os respectivos registros contábeis. Considerando uma receita estimada de R$ 250.000,00, sendo R$ 200.000,00 para receitas correntes e R$ 50.000,00 para as receitas de capital. Marque o registro contábil efetuado no sistema Orçamentário, relativo ao fato contábil apresentado.
Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481927
Contabilidade Pública
A execução da despesa orçamentária se dá em três estágios, na forma prevista na Lei nº 4.320/164. Que estágios são esse?
Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481926
Contabilidade Pública
Consideram-se os recursos disponíveis para fins de abertura de créditos suplementares e especiais, conforme disposto no § 1º do art. 43 da Lei n.º 4320/1964. Marque a alternativa incorreta.
Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481925
Contabilidade Pública
Em conformidade com art. 41 da Lei nº 4.320/1964, os créditos adicionais são classificados em suplementares, especiais ou extraordinários. Neste sentido pode-se afirmar que os créditos especiais são
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481874
Contabilidade Pública
No período de janeiro a dezembro de 2013, a despesa total com pessoal de determinado Estado foi de R$ 1.250.000,00, representando 50% da receita corrente líquida - RCL. De acordo com a Lei de Responsabilidade Fiscal - LRF, as informações necessárias à verificação da conformidade da despesa com Pessoal, com os limites de que trata a referida lei, constará do
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481873
Contabilidade Pública
Atenção: Para responder à questão, considere a codificação e a classificação das contas, nos termos da estrutura do Plano de Contas Aplicado ao Setor Público.
No balancete do mês de novembro de 2014 de determinada entidade do setor público, entre outras, constam as seguintes Contas de Natureza Patrimonial:
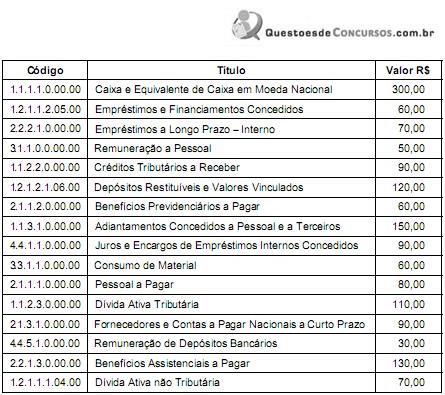
O ativo não circulante e a variação patrimonial diminutiva somam, respectivamente, em reais,
No balancete do mês de novembro de 2014 de determinada entidade do setor público, entre outras, constam as seguintes Contas de Natureza Patrimonial:
O ativo não circulante e a variação patrimonial diminutiva somam, respectivamente, em reais,
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481872
Contabilidade Pública
Atenção: Para responder à questão, considere a codificação e a classificação das contas, nos termos da
estrutura do Plano de Contas Aplicado ao Setor Público.
No balancete do mês de novembro de 2014 de determinada entidade do setor público, entre outras, constam as seguintes Contas de Natureza Patrimonial:
O valor do ativo circulante e do passivo não circulante somam, respectivamente, em reais,
No balancete do mês de novembro de 2014 de determinada entidade do setor público, entre outras, constam as seguintes Contas de Natureza Patrimonial:
O valor do ativo circulante e do passivo não circulante somam, respectivamente, em reais,
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481871
Contabilidade Pública
Considere as seguintes transações realizadas no 5° bimestre de 2014 por determinada entidade do setor público:
Transações Valor R$
Recebimento de caução pela prestação de garantia para execução de obras ......... 150,00
Pagamento de Restos a Pagar inscritos em exercícios anteriores ........................... 80,00
Recebimento de taxas diversas ................................................................................ 40,00
Retenção em folha referente à Contribuição Previdenciária ..................................... 70,00
Pagamento de indenizações ..................................................................................... 30,00
Devolução (pagamento) de caução de exercícios anteriores ................................... 90,00
Pagamento de prêmios em pecúnia ......................................................................... 65,00
Recebimento de multas de trânsito ............................................................... .......... 85,00
Com base nas informações acima, as receitas e despesas extraorçamentárias somam, respectivamente, em reais,
Transações Valor R$
Recebimento de caução pela prestação de garantia para execução de obras ......... 150,00
Pagamento de Restos a Pagar inscritos em exercícios anteriores ........................... 80,00
Recebimento de taxas diversas ................................................................................ 40,00
Retenção em folha referente à Contribuição Previdenciária ..................................... 70,00
Pagamento de indenizações ..................................................................................... 30,00
Devolução (pagamento) de caução de exercícios anteriores ................................... 90,00
Pagamento de prêmios em pecúnia ......................................................................... 65,00
Recebimento de multas de trânsito ............................................................... .......... 85,00
Com base nas informações acima, as receitas e despesas extraorçamentárias somam, respectivamente, em reais,
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481870
Contabilidade Pública
Atenção: Para responder à questão, considere:
− A codificação e classificação da despesa orçamentária segundo sua natureza.
− A Inscrição em Restos a Pagar, em 31.12.2013, de despesas empenhadas, liquidadas e não pagas, referentes apenas às classificadas no Grupo de Natureza de Despesa “Investimentos”.
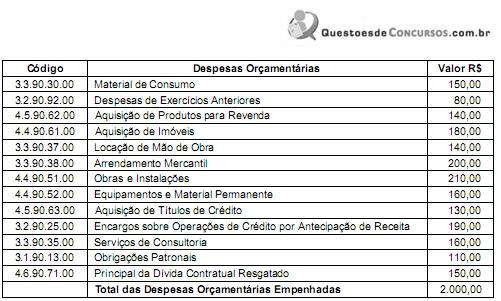
Determinado ente público, no exercício de 2013, empenhou as seguintes despesas orçamentárias, no valor total de R$ 2.000,00:
O Imposto sobre a Propriedade Predial e Territorial Urbana - IPTU de determinado contribuinte, referente ao exercício de 2014, foi pago à vista, no mês de março, no valor de R$ 3.500,00. O reconhecimento da variação patrimonial ocorreu no momento do fato gerador do imposto (1o de janeiro), ou seja, antes da arrecadação da receita. Nestas condições, a receita arrecadada com o IPTU, sob o aspecto patrimonial,
− A codificação e classificação da despesa orçamentária segundo sua natureza.
− A Inscrição em Restos a Pagar, em 31.12.2013, de despesas empenhadas, liquidadas e não pagas, referentes apenas às classificadas no Grupo de Natureza de Despesa “Investimentos”.
Determinado ente público, no exercício de 2013, empenhou as seguintes despesas orçamentárias, no valor total de R$ 2.000,00:
O Imposto sobre a Propriedade Predial e Territorial Urbana - IPTU de determinado contribuinte, referente ao exercício de 2014, foi pago à vista, no mês de março, no valor de R$ 3.500,00. O reconhecimento da variação patrimonial ocorreu no momento do fato gerador do imposto (1o de janeiro), ou seja, antes da arrecadação da receita. Nestas condições, a receita arrecadada com o IPTU, sob o aspecto patrimonial,
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481869
Contabilidade Pública
Atenção: Para responder à questão, considere:
− A codificação e classificação da despesa orçamentária segundo sua natureza.
− A Inscrição em Restos a Pagar, em 31.12.2013, de despesas empenhadas, liquidadas e não pagas, referentes apenas às classificadas no Grupo de Natureza de Despesa “Investimentos”.
Determinado ente público, no exercício de 2013, empenhou as seguintes despesas orçamentárias, no valor total de R$ 2.000,00:
Do total das despesas empenhadas e classificadas no Grupo de Natureza de Despesa Investimentos foi liquidado e pago o valor de R$ 300,00. Nestas condições, nos termos da Lei no 4.320/1964, as despesas inscritas em Restos a Pagar somam, em reais,
− A codificação e classificação da despesa orçamentária segundo sua natureza.
− A Inscrição em Restos a Pagar, em 31.12.2013, de despesas empenhadas, liquidadas e não pagas, referentes apenas às classificadas no Grupo de Natureza de Despesa “Investimentos”.
Determinado ente público, no exercício de 2013, empenhou as seguintes despesas orçamentárias, no valor total de R$ 2.000,00:
Do total das despesas empenhadas e classificadas no Grupo de Natureza de Despesa Investimentos foi liquidado e pago o valor de R$ 300,00. Nestas condições, nos termos da Lei no 4.320/1964, as despesas inscritas em Restos a Pagar somam, em reais,
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481868
Contabilidade Pública
Atenção: Para responder à questão, considere:
− A codificação e classificação da despesa orçamentária segundo sua natureza.
− A Inscrição em Restos a Pagar, em 31.12.2013, de despesas empenhadas, liquidadas e não pagas, referentes apenas às classificadas no Grupo de Natureza de Despesa “Investimentos”.
Determinado ente público, no exercício de 2013, empenhou as seguintes despesas orçamentárias, no valor total de R$ 2.000,00:
As despesas empenhadas e classificadas na Categoria Econômica - Despesas Correntes e Despesas de Capital totalizam, respectivamente, em reais,
− A codificação e classificação da despesa orçamentária segundo sua natureza.
− A Inscrição em Restos a Pagar, em 31.12.2013, de despesas empenhadas, liquidadas e não pagas, referentes apenas às classificadas no Grupo de Natureza de Despesa “Investimentos”.
Determinado ente público, no exercício de 2013, empenhou as seguintes despesas orçamentárias, no valor total de R$ 2.000,00:
As despesas empenhadas e classificadas na Categoria Econômica - Despesas Correntes e Despesas de Capital totalizam, respectivamente, em reais,
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481867
Contabilidade Pública
Atenção: Para responder à questão, considere:
− A codificação e classificação da despesa orçamentária segundo sua natureza.
− A Inscrição em Restos a Pagar, em 31.12.2013, de despesas empenhadas, liquidadas e não pagas, referentes apenas às classificadas no Grupo de Natureza de Despesa “Investimentos”.
Determinado ente público, no exercício de 2013, empenhou as seguintes despesas orçamentárias, no valor total de R$ 2.000,00:
As despesas empenhadas e classificadas no Grupo de Natureza de Despesa - Investimentos somam, em reais,
− A codificação e classificação da despesa orçamentária segundo sua natureza.
− A Inscrição em Restos a Pagar, em 31.12.2013, de despesas empenhadas, liquidadas e não pagas, referentes apenas às classificadas no Grupo de Natureza de Despesa “Investimentos”.
Determinado ente público, no exercício de 2013, empenhou as seguintes despesas orçamentárias, no valor total de R$ 2.000,00:
As despesas empenhadas e classificadas no Grupo de Natureza de Despesa - Investimentos somam, em reais,
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481866
Contabilidade Pública
Atenção: Para responder à questão, considere:
− A codificação e classificação da despesa orçamentária segundo sua natureza.
− A Inscrição em Restos a Pagar, em 31.12.2013, de despesas empenhadas, liquidadas e não pagas, referentes apenas às classificadas no Grupo de Natureza de Despesa “Investimentos”.
Determinado ente público, no exercício de 2013, empenhou as seguintes despesas orçamentárias, no valor total de R$ 2.000,00:
As despesas empenhadas e classificadas no Grupo de Natureza de Despesa - Outras Despesas Correntes e Inversões Financeiras somam, respectivamente, em reais,
Q481154
Contabilidade Pública
O objetivo de registrar, processar e evidenciar os custos de bens e serviços e outros objetos de custos, produzidos e oferecidos à sociedade pela entidade pública, é um dos objetivos estabelecido pelo CFC em sua Norma NBC T 16.11, aprovada pela Resolução CFC n.º 1.366/2011. Esse procedi- mento é também chamado de
Q481153
Contabilidade Pública
No item Investimentos das Despesas de Capital encontram- -se as Obras Públicas, a Participação em Constituição ou Aumento de Capital de Empresas ou Entidades Industriais ou Agrícolas, os Serviços em Regime de Programação Especial, o Material Permanente e
Q481151
Contabilidade Pública
O subsistema de informação, constante da Contabilidade Aplicada ao Setor Público, chamado de “Compensação”, tem o sentido de registrar, processar e evidenciar os

 Conheça nossos planos