Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


Sobre o empenho, analise as afirmativas a seguir.
I. O empenho é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
II. Para cada empenho, será extraído um documento denominado "nota de empenho" que indicará o nome do credor, a representação e a importância da despesa, bem como a dedução desta do saldo da dotação própria.
III. O empenho da despesa poderá exceder o limite dos créditos concedidos.
IV. É vedada a realização de despesa sem prévio empenho.
É CORRETO apenas o que se afirma em
No que diz respeito à Fonte / Destinação de Recursos, analise as assertivas a seguir.
I. Como mecanismo integrador entre a receita e a despesa, o código de fonte/destinação de recursos exerce um duplo papel no processo orçamentário. Para a receita orçamentária, esse código tem a finalidade de indicar a destinação de recursos para a realização de determinadas despesas orçamentárias. Para a despesa orçamentária, identifica a origem dos recursos que estão sendo utilizados.
II. A classificação por fonte/destinação de recursos identifica se os recursos são vinculados ou não e, no caso dos vinculados, pode indicar a sua finalidade. A destinação pode ser classificada em: destinação ordinária ou destinação extraordinária.
III. A classificação orçamentária por fonte/destinação de recurso tem como objetivo identificar as fontes de financiamento dos gastos públicos.
IV. A criação de vinculações para as receitas deve ser pautada em mandamentos legais que regulamentam a aplicação de recursos, seja para funções essenciais, seja para entes, órgãos, entidades e fundos.
É CORRETO apenas o que se afirma em
Os créditos adicionais são as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento. Com relação aos créditos adicionais, analise as assertivas a seguir.
I. Os créditos suplementares e especiais serão autorizados por lei e abertos por decreto executivo.
II. Os créditos adicionais terão vigência adstrita ao exercício financeiro em que forem abertos, salvo expressa disposição legal em contrário, quanto aos especiais e extraordinários.
III. Os créditos adicionais classificam-se em suplementares, excepcionais e extraordinários.
IV. Os créditos extraordinários serão abertos por decreto do Poder Executivo, que deles dará imediato conhecimento ao Poder Legislativo.
É CORRETO apenas o que se afirma em
Um ente, ao final do exercício financeiro, apresentava os seguintes saldos (valores em R$ 1,00):
• receita prevista = despesa fixada = 100.000;
• receita arrecadada = 110.000; e
• despesa realizada = 95.000.
Com base nesse caso hipotético, é correto afirmar que, do ponto de vista orçamentário, tenha havido
Considere as seguintes informações referentes à codificação, à classificação e aos saldos contábeis em 30/11/2016 das receitas orçamentárias arrecadadas por determinado ente da federação:
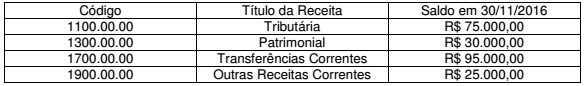
No mês de dezembro de 2016, o departamento de contabilidade da entidade contabilizou as seguintes receitas orçamentárias:
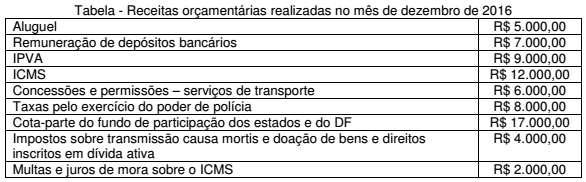
A alternativa que apresenta CORRETAMENTE, os saldos das receitas tributárias e patrimoniais, em
31/12/2016, respectivamente é:
“O Conselho Federal de Contabilidade (CFC) publicou no Diário Oficial da União (DOU) a Norma Brasileira de Contabilidade Aplicada ao Setor Público (NBC TSP) – Estrutura Conceitual. A regra é a primeira da área convergida às internacionalmente aceitas e vai nortear toda a contabilidade pública. Um dos principais pontos da norma é a definição da sociedade como usuária principal da informação contábil, o que facilitará a transparência e o controle social.” (OLIVEIRA, J. CFC publica a norma Estrutura Conceitual da contabilidade pública. Disponível em:<http://cfc.org.br/noticias>. Acesso em: 02 mar. 2017).
Considerando a NBC TSP, analise as afirmativas a seguir:
I. Essa estrutura conceitual e as demais NBCs TSP aplicam-se, obrigatoriamente, às entidades do
setor público quanto à elaboração e divulgação dos RCPGs. Estão compreendidos no conceito de
entidades do setor público: os governos nacionais, estaduais, distrital e municipais e seus respectivos
poderes, órgãos, secretarias, departamentos, agências, fundos e consórcios públicos. Não estando
incluídas as autarquias, fundações e outras repartições públicas congêneres das administrações
indiretas (empresas estatais dependentes).
II. As características qualitativas da informação incluídas nos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs) são a relevância, a representação fidedigna, a compreensibilidade, a tempestividade, a comparabilidade e a verificabilidade.
III. A NBC TSP revoga diversas resoluções do CFC, dentre as principais: a resolução que define os Princípios Contábeis, as resoluções das NBC T SP 16.6 até 16.9 e revoga parcialmente a NBC T SP 16.1.
Está CORRETO o que se afirma apenas em:
A dívida ativa da fazenda pública consiste no conjunto de créditos que o Estado tem com terceiros. A respeito desse assunto, analise as afirmativas abaixo:
I. Assim como a dívida pública, a dívida ativa deve ser lançada contabilmente como um passivo.
II. No âmbito federal, a Controladoria Geral da União é o ente responsável pela apuração da liquidez e certeza dos créditos da União, que serão inscritos em dívida ativa.
III. A inscrição de créditos na dívida ativa representa contabilmente um fato modificativo que tem como resultado um acréscimo patrimonial no órgão ou unidade competente para inscrição em dívida ativa e um decréscimo patrimonial no órgão ou entidade originadora do crédito.
Está CORRETO o que se afirma apenas em:

 Conheça nossos planos