Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.247 questões

Q1120334 Contabilidade Pública
Existem algumas transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. Aquelas que correspondem a reduções na situação patrimonial líquida da entidade não oriundas de distribuições aos proprietários são denominadas:
Alternativas
Q1120331 Contabilidade Pública
A Demonstração das Mutações no Patrimônio Líquido (DMPL) demonstrará a evolução do patrimônio líquido da entidade. Em relação aos aspectos relativos à Demonstração das Mutações no Patrimônio Líquido, analise:
I. A Demonstração das Mutações no Patrimônio Líquido (DMPL) demonstrará a evolução do patrimônio líquido da entidade. II. A DMPL complementa o Anexo de Metas Fiscais (AMF), integrante do Projeto de Lei Orçamentária Anual (LOA). III. A DMPL é obrigatória para as empresas estatais dependentes e também para os demais órgãos e entidades dos entes da Federação.
Considerando os itens acima, está (ão) correto (s):
Alternativas
Q1120330 Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento. Em relação aos aspectos relativos à Demonstração dos Fluxos de Caixa, analise:
I. ADFC aplicada ao setor público é elaborada pelo método indireto e utiliza as contas da classe 6 (Controles da Execução do Planejamento e Orçamento) do Plano de Contas Aplicado ao Setor Público (PCASP). II. Esta demonstração permite a análise da capacidade de a entidade gerar caixa e equivalentes de caixa e da utilização de recursos próprios e de terceiros em suas atividades. III. A DFC identificará o saldo do caixa na data das demonstrações contábeis.
Considerando os itens acima, está (ão) correto (s):
Alternativas
Q1120329 Contabilidade Pública
Os elementos patrimoniais, tais como edifícios ou terrenos, destinados a serviço ou estabelecimento da administração federal, estadual ou municipal,inclusive os de suas autarquias e fundações públicas,como imóveis residenciais, terrenos, glebas,aquartelamento, aeroportos, açudes, fazendas,museus, hospitais, hotéis dentre outros, constituem um ativo imobilizado que se denomina:
Alternativas
Q1120328 Contabilidade Pública
A atribuição de valor monetário a itens do ativo e do passivo decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos, constitui o que se denomina:
Alternativas
Q1120323 Contabilidade Pública
Uma situação em que a entidade fornece diretamente alguma compensação em troca de recursos recebidos, mas tal compensação não se aproxima do valor justo dos recursos recebidos, configura uma das hipóteses de transação sem compensação. A alternativa que contém uma afirmação correta sobre uma transação sem compensação é:
Alternativas
Q1120271 Contabilidade Pública
Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público. A alternativa que contém o objeto da Contabilidade Aplicada ao Setor Público é:
Alternativas
Q1120270 Contabilidade Pública
O espaço de atuação do Profissional de Contabilidade que demanda estudo, interpretação, identificação, mensuração, avaliação, registro, controle e evidenciação de fenômenos contábeis, decorrentes de variações patrimoniais em entidades do setor público recebe a seguinte denominação:
Alternativas
Q1120266 Contabilidade Pública

O orçamento anual pode ser alterado por meio de créditos adicionais. Por crédito adicional, entendemse as autorizações de despesas não computadas ou insuficientemente dotadas na Lei Orçamentária. Em relação aos aspectos relativos aos créditos adicionais, analise as afirmativas a seguir.

I. Os créditos adicionais suplementares são os destinados a refôrço de dotação orçamentária.

II. Os créditos adicionais especiais são os destinados a despesas para as quais não haja dotação orçamentária específica.

III. Os créditos adicionais extraordinários são os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.

Está correto o que se afirma em:

Alternativas
Q1120265 Contabilidade Pública

O resultado patrimonial corresponde à diferença entre o valor total das Variações Patrimoniais Aumentativas e o valor total das Variações Patrimoniais Diminutivas, apurado na Demonstração das Variações Patrimoniais do período. Em relação aos aspectos relativos à Demonstração das Variações Patrimoniais, analise as afirmativas a seguir.

I. Considera-se realizada a variação patrimonial aumentativa (VPA), nas transações com contribuintes e terceiros, quando estes efetuarem o pagamento ou assumirem compromisso firme de efetivá-lo, quer pela ocorrência de um fato gerador de natureza tributária, investidura na propriedade de bens anteriormente pertencentes à entidade, ou fruição de serviços por esta prestados.

II. Caso o total das VPA sejam superiores ao total das VPD, diz-se que o resultado patrimonial foi deficitário ou que houve um déficit patrimonial. Caso contrário, diz-se que o resultado patrimonial foi superavitário ou que houve um superávit patrimonial.

III. Quando há uma concessão de suprimento de fundos, a despesa orçamentária é empenhada, liquidada e paga no ato da concessão e independente da prestação de contas do suprido haverá o efetivo registro da variação patrimonial diminutiva.

Está correto o que se afirma em:

Alternativas
Q1120264 Contabilidade Pública
O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. No quadro do Balanço Financeiro, a conta analítica “Inscrição de Restos a Pagar Processados” está contida no seguinte item sintético:
Alternativas
Q1120263 Contabilidade Pública
Na Contabilidade do Setor Público o Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Em relação aos aspectos relativos ao balanço orçamentário, analise as afirmativas a seguir.
I . O superávit financeiro constitui receita do exercício de referência, pois não o foi em exercício anterior, constituindo assim uma disponibilidade para utilização no exercício de referência.
II. No momento inicial da execução orçamentária, tem-se, em geral, o equilíbrio entre receita prevista e despesa fixada.
III. O Balanço Orçamentário é composto por: Quadro Principal; Quadro da Execução dos Restos a Pagar Não Processados; e Quadro da Execução dos Restos a Pagar Processados.
Está correto o que se afirma em:
Alternativas
Q1120262 Contabilidade Pública
Na Contabilidade do Setor Público o Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle). A conta Obrigações Trab., Prev. e Assistenciais a Pagar a Longo Prazo está situada num determinado quadro do Balanço Patrimonial e integra um determinado grupo de contas. Estamos nos referindo, respectivamente, ao quadro e grupo de contas a seguir apresentados:
Alternativas
Ano: 2018 Banca: IADES Órgão: SES-DF Prova: IADES - 2018 - SES-DF - Contador |
Q1108636 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público – Distrito Federal (Manual Simplificado SIGGO 2014), assinale a alternativa correta.
Alternativas
Ano: 2018 Banca: IADES Órgão: SES-DF Prova: IADES - 2018 - SES-DF - Contador |
Q1108634 Contabilidade Pública
Os ingressos de recursos financeiros nos cofres públicos podem ser de natureza orçamentária ou extraorçamentária. No que se refere aos ingressos extraorçamentários, assinale a alternativa correta.
Alternativas
Ano: 2018 Banca: IADES Órgão: SES-DF Prova: IADES - 2018 - SES-DF - Contador |
Q1108633 Contabilidade Pública
O suprimento de fundos consiste na entrega de numerário a servidor, em regime de adiantamento, para a realização de despesas que não possam se subordinar ao processo normal de aplicação. Tendo em vista seu caráter excepcional, na execução da despesa por suprimento de fundos, o empenho é
Alternativas
Ano: 2018 Banca: IADES Órgão: SES-DF Prova: IADES - 2018 - SES-DF - Contador |
Q1108632 Contabilidade Pública
De acordo com o artigo 35-II da Lei nº 4.320/1964, pertencem ao exercício financeiro as despesas nele legalmente empenhadas. Acerca das despesas empenhadas, mas não pagas até 31 de dezembro, assinale a alternativa correta.
Alternativas
Ano: 2018 Banca: IADES Órgão: SES-DF Prova: IADES - 2018 - SES-DF - Contador |
Q1108631 Contabilidade Pública
O balanço financeiro de determinada unidade gestora apresentou os seguintes valores contábeis:
Receitas correntes – $ 30.600,00; Receitas de capital – $ 10.300,00; Restos a pagar (inscrito) – $ 10.200,00; Despesa orçamentária – $ 20.800,00; Restos a pagar (pago) – $ 10.100,00; Saldo disponível do exercício anterior – $ 10.100,00.
Considerando que esse balanço apresentou superávit financeiro de $ 20.200,00, e com base apenas nessas informações, é correto afirmar que o saldo da despesa extraorçamentária foi igual a
Alternativas
Ano: 2018 Banca: IADES Órgão: SES-DF Prova: IADES - 2018 - SES-DF - Contador |
Q1108630 Contabilidade Pública

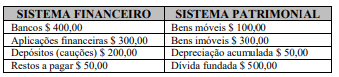
Imagem associada para resolução da questão

Considere os saldos apresentados extraídos dos sistemas financeiro e patrimonial de um ente público, em 31/12/20X2. Sabendo que o saldo patrimonial apurado no balanço encerrado em 31/12/20X1 foi de $ 400,00, o ativo real líquido apurado no balanço patrimonial do exercício corrente foi

Alternativas
Q1106884 Contabilidade Pública

A Lei Complementar Nº 101/2000 traz o conceito de Receita Corrente Liquida (RCL), utilizado como referência na despesa pública, como no cálculo do limite para as despesas de pessoal, dívida pública, operações de crédito e concessão de garantia. Com relação ao cálculo da RCL, suponha que um ente da federação queira calcular a RCL do mês de julho de 2017, para divulgação em agosto, tendo por base a tabela a seguir.


Mês/Ano     Receita Corrente Líquida Mensal (R$)

Julho/2017                     400.000.000,00

Junho/2017                    450.000.000,00

Maio/2017                      300.000.000,00

Abril/2017                      420.000.000,00

Março/2017                   400.000.000,00

Fevereiro/2017              350.000.000,00

Janeiro/2017                 700.000.000,00

Dezembro/2016            415.000.000,00

Novembro/2016            480.000.000,00

Outubro/2016                395.000.000,00

Setembro/2016             405.000.000,00

Agosto/2016                 420.000.000,00

Julho/2016                    385.000.000,00

Junho/2016                  405.000.000,00

Maio/2016                    480.000.000,00

Abril/2016                    430.000.000,00

Março/2016                 415.000.000,00

Fevereiro/2016             390.000.000,00

Janeiro/2016                500.000.000,00


O valor da RCL do mês de julho de 2017, para divulgação em agosto, é

Alternativas
Respostas
20401: C
20402: D
20403: B
20404: D
20405: A
20406: A
20407: A
20408: B
20409: A
20410: D
20411: A
20412: B
20413: E
20414: A
20415: B
20416: E
20417: B
20418: A
20419: C
20420: D