Questões de Concurso Comentadas sobre contabilidade pública
Foram encontradas 3.599 questões


As características qualitativas da informação contábil são fundamentais na elaboração das demonstrações financeiras. Existem as características qualitativas fundamentais e as características qualitativas de melhoria. Considerando esse contexto, a qual característica se refere o parágrafo abaixo, retirado do CPC 00 R2?
“Relatórios financeiros são elaborados para usuários que têm conhecimento razoável das atividades comerciais e econômicas e que revisam e analisam as informações de modo diligente. Algumas vezes, mesmo usuários bem informados e diligentes podem precisar buscar o auxílio de consultor para compreender informações sobre fenômenos econômicos complexos”.
Caso estabeleçam detalhamentos adicionais aos códigos padronizados, os entes federados locais deverão enviar tais detalhamentos à Secretaria do Tesouro Nacional.
Há a necessidade de identificação do exercício ao qual se referem os valores extraorçamentários, a exemplo do que acontece com os demais recursos financeiros.
A consolidação das demonstrações contábeis pode ser feita tanto no âmbito intragovernamental (em cada ente da Federação) quanto em âmbito intergovernamental (consolidação nacional).
A consolidação nacional das contas é de competência da Secretaria do Tesouro Nacional e abrange todas as esferas de governo (União, estados, Distrito Federal e municípios).
Os fatos financeiros e não financeiros relacionados com a composição do patrimônio público e suas variações qualitativas e quantitativas devem ser registrados em contas de natureza de informação patrimonial.
Em razão de sua natureza, os bens que tenham sido usados anteriormente à sua posse pela administração pública submetem-se aos mesmos prazos de vida útil definidos para os bens novos.
Uma VPA é realizada no caso do recebimento efetivo de uma doação.
Não é possível reconhecer uma VPD após a liquidação da despesa orçamentária.
Tendo como referência essa situação hipotética, julgue o item que se segue.
Em 2020, o órgão em questão efetivou os estágios de empenho e liquidação da despesa relativa à aquisição dos computadores.
Tendo como referência essa situação hipotética, julgue o item que se segue.
Para o correto lançamento, a despesa empenhada relativa à compra dos computadores deve ter sido registrada contabilmente, em 2020, como restos a pagar não processados.
De acordo com a Lei n.º 4.320/1964, as receitas públicas classificam-se nas categorias econômicas de receitas dinâmicas e receitas estáticas.
A dívida ativa não se confunde com a dívida pública, uma vez que é um direito do ente público, devendo ser reconhecida contabilmente no ativo.
Os seguintes dados referem-se a contas extraídas do balanço financeiro de um hipotético ente público no ano de 2020.
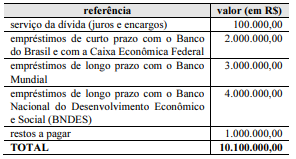
Com relação à classificação da dívida pública nessa situação hipotética, julgue o próximo item.
A dívida fundada desse ente público, no período
mencionado, era de R$ 7.000.000,00.
Os seguintes dados referem-se a contas extraídas do
balanço financeiro de um hipotético ente público no ano de 2020.
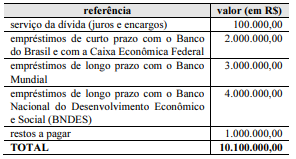
Com relação à classificação da dívida pública nessa situação hipotética, julgue o próximo item.
A dívida flutuante desse ente público, no período
mencionado, era de R$ 2.100.000,00.

 Conheça nossos planos