Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


A normatização do tratamento contábil aplicável à receita de transação com contraprestação está prevista no Manual de Contabilidade Aplicada ao Setor Público (MCASP). Com relação aos dispositivos vinculados à transação com contraprestação, analise as afirmativas abaixo e assinale a alternativa correta.
I. As variações patrimoniais aumentativas decorrentes de transações com contraprestação compreendem apenas os valores brutos de benefícios econômicos ou potencial de serviços recebidos ou a receber pela entidade em decorrência de suas atividades.
II. Os valores recebidos em nome de terceiros constituem benefícios econômicos ou potencial de serviços da entidade, por resultarem em aumentos de ativos ou redução de passivos.
III. Transação com contraprestação é aquela em que a entidade fornece ativos ou serviços ou tem passivos negociados e entrega valor aproximado ao justo em troca, prioritariamente sob a forma de dinheiro, bens, serviços ou uso de ativos.
IV. Os empréstimos e financiamentos se caracterizam como transações com contraprestação por impactarem a situação patrimonial líquida, em razão de gerarem variações diferentes entre ativos e passivos.
Analise o quadro a seguir descrito, e em seguida responda o que se pede:
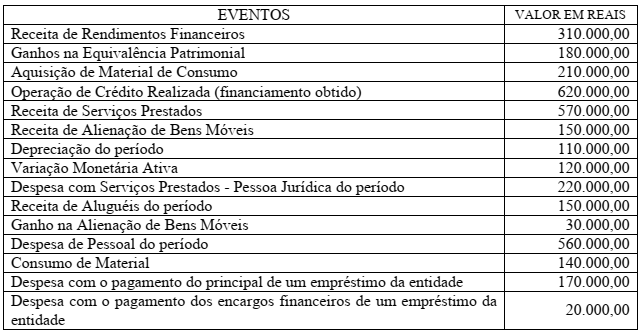
Os eventos apresentados no quadro acima podem, ou não, ter impactado no Resultado Patrimonial do
exercício, você como Auditor do IFPA, ao analisar a relação de eventos descrita, precisa verificar se a
informação produzida pela Contabilidade da Entidade está correta. Com base somente nos dados
presentados no quadro acima, assinale a alternativa em que se encontra o valor correto do Resultado
Patrimonial do exercício financeiro, apurado na Demonstração das Variações Patrimoniais – DVP:
Segundo a classificação pela natureza econômica, a receita orçamentária classifica-se em: receitas correntes e receitas de capital. Analise o quadro a seguir descrito, e em seguida responda o que se pede:
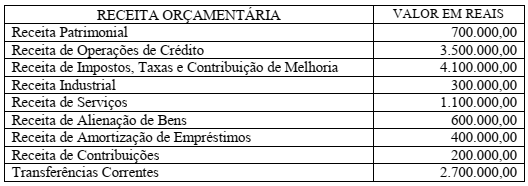
O total das Receitas Correntes está em:
Leia atentamente o enunciado a seguir e assinale a alternativa CORRETA:
As despesas do exercício anterior na forma da lei 4.320/64, dependem de reconhecimento da dívida decorrente de compromissos gerados no exercício financeiro anterior ao ano em que deve ocorrer o efetivo pagamento, na condição em que à época havia crédito próprio e saldo suficiente no orçamento, mas que não tenham sido processados por inexistência, anulação ou falta de emissão de nota de empenho. Desta forma, poderão ser pagas, nos termos da Lei supra, as contas de dotação específica consignada, sempre que possível, na sequência seguinte:
Utilize as informações a seguir para responder à questão.
As seguintes informações, referentes a transações ocorridas no mês de novembro de 2017, foram extraídas do sistema de contabilidade de um determinado ente público municipal:
- Arrecadação de Receitas de Impostos no valor de R$ 35.000.000,00. Tal receita foi lançada no mês de outubro de 2017.
- Lançamento e arrecadação de Receitas de Serviços no valor de R$ 5.000.000,00.
- Lançamento de Receitas com Aluguéis e Arrendamentos no valor de R$ 2.500.000,00. Tal receita foi arrecadada em dezembro de 2017.
- Obtenção de Operação de Crédito no valor de R$ 1.000.000,00 com vencimento em setembro de 2018. Tal operação de crédito constava na Lei Orçamentária Anual referente ao exercício financeiro de 2017.
- Pagamento de R$ 50.000,00 a fornecedores referentes a despesas com a aquisição de utensílios de laboratório. Em outubro de 2017, tais utensílios foram entregues pelo fornecedor e a despesa foi liquidada pelo valor total da nota de empenho emitida em setembro de 2017.
- Pagamento, no valor de R$ 900.000,00, de restos a pagar processados inscritos em 31/12/2016 referentes a despesas com a aquisição de um bem imóvel.
- Amortização de R$ 80.000,00 referentes ao principal de uma Operação de Crédito por Antecipação de Receita Orçamentária.
- Liquidação de despesa, no valor de R$ 15.000,00, referente à aquisição de material de construção para reparos em imóveis. A nota de empenho foi emitida em setembro de 2017 e a despesa foi paga em março de 2018 pelo valor total do empenho.
- Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 20.000.000,00.
- Empenho de despesa, no valor de R$ 5.000,00, referente a Outros Serviços de Terceiros - Pessoa Jurídica, contratados para a adaptação de um bem imóvel do edifício-sede do referido ente. A despesa foi liquidada em dezembro de 2017 e paga em janeiro de 2018 pelo valor total do empenho.
- Empenho de despesa, no valor de R$ 150.000,00, referente à aquisição de luvas de malha de aço. A despesa foi liquidada e paga em fevereiro de 2018 pelo valor total do empenho.
- Devolução de depósito caução no valor de R$ 35.000,00.
Utilize as informações a seguir para responder à questão.
As seguintes informações, referentes a transações ocorridas no mês de novembro de 2017, foram extraídas do sistema de contabilidade de um determinado ente público municipal:
- Arrecadação de Receitas de Impostos no valor de R$ 35.000.000,00. Tal receita foi lançada no mês de outubro de 2017.
- Lançamento e arrecadação de Receitas de Serviços no valor de R$ 5.000.000,00.
- Lançamento de Receitas com Aluguéis e Arrendamentos no valor de R$ 2.500.000,00. Tal receita foi arrecadada em dezembro de 2017.
- Obtenção de Operação de Crédito no valor de R$ 1.000.000,00 com vencimento em setembro de 2018. Tal operação de crédito constava na Lei Orçamentária Anual referente ao exercício financeiro de 2017.
- Pagamento de R$ 50.000,00 a fornecedores referentes a despesas com a aquisição de utensílios de laboratório. Em outubro de 2017, tais utensílios foram entregues pelo fornecedor e a despesa foi liquidada pelo valor total da nota de empenho emitida em setembro de 2017.
- Pagamento, no valor de R$ 900.000,00, de restos a pagar processados inscritos em 31/12/2016 referentes a despesas com a aquisição de um bem imóvel.
- Amortização de R$ 80.000,00 referentes ao principal de uma Operação de Crédito por Antecipação de Receita Orçamentária.
- Liquidação de despesa, no valor de R$ 15.000,00, referente à aquisição de material de construção para reparos em imóveis. A nota de empenho foi emitida em setembro de 2017 e a despesa foi paga em março de 2018 pelo valor total do empenho.
- Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 20.000.000,00.
- Empenho de despesa, no valor de R$ 5.000,00, referente a Outros Serviços de Terceiros - Pessoa Jurídica, contratados para a adaptação de um bem imóvel do edifício-sede do referido ente. A despesa foi liquidada em dezembro de 2017 e paga em janeiro de 2018 pelo valor total do empenho.
- Empenho de despesa, no valor de R$ 150.000,00, referente à aquisição de luvas de malha de aço. A despesa foi liquidada e paga em fevereiro de 2018 pelo valor total do empenho.
- Devolução de depósito caução no valor de R$ 35.000,00.
Em 31/03/2016, a Secretaria de Saúde de um Município empenhou despesa orçamentária no valor de R$ 80.000,00 referente à aquisição de um veículo para o transporte da população a Municípios vizinhos para o tratamento de saúde. Em 29/04/2016, o veículo foi entregue à Secretaria de Saúde e a despesa orçamentária foi liquidada pelo valor total do empenho. Em 31/05/2016, o veículo foi colocado em condições de uso, mas para isso foi necessário contratar serviços de terceiros - pessoa jurídica, cuja despesa orçamentária no valor de R$ 10.000,00 foi empenhada em 06/05/2016, cujos serviços foram prestados em maio de 2016 e cuja despesa foi liquidada, pelo valor total do empenho, em 30/05/2016.
No reconhecimento do ativo, a vida útil econômica e o valor residual do veículo foram estimados, respectivamente, em 5 anos e R$ 12.000,00 e não houve reestimativas desses parâmetros. A Secretaria de Saúde utiliza o método de custo para a mensuração após o reconhecimento e o método das quotas constantes para a apuração da depreciação mensal.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor da depreciação acumulada do veículo em 31/12/2018 é, em reais, de

 Conheça nossos planos