Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.229 questões


Q2042324
Contabilidade Pública
Acerca das demonstrações financeiras, julgue o item subsequente.
A demonstração do resultado do exercício é elaborada em duas colunas, onde se comparam as receitas com as despesas.
A demonstração do resultado do exercício é elaborada em duas colunas, onde se comparam as receitas com as despesas.
Q2042322
Contabilidade Pública
Acerca das demonstrações financeiras, julgue o item subsequente.
Se determinada conta patrimonial sofrer variação ao longo do exercício financeiro, tal variação será obrigatoriamente demonstrada no balanço patrimonial.
Se determinada conta patrimonial sofrer variação ao longo do exercício financeiro, tal variação será obrigatoriamente demonstrada no balanço patrimonial.
Ano: 2019
Banca:
OBJETIVA
Órgão:
Prefeitura de Antônio Prado - RS
Prova:
OBJETIVA - 2019 - Prefeitura de Antônio Prado - RS - Controlador Interno |
Q2040209
Contabilidade Pública
Sob a perspectiva de MACHADO JÚNIOR e REIS,
controle interno sob o enfoque contábil compreende o
conjunto de recursos, métodos, procedimentos e
processos adotados pela entidade do setor público possui
finalidades específicas. Diante dessa afirmação, e com o
objetivo de verificar algumas dessas finalidades, analisar
os itens abaixo:
I. Auxiliar na prevenção de práticas ineficientes e antieconômicas, erros, fraudes, malversação, abusos, desvios e outras inadequações. II. Estimular adesão às normas e às diretrizes fixadas. III. Dar conformidade ao registro contábil em relação ao ato correspondente.
Está(ão) CORRETO(S):
I. Auxiliar na prevenção de práticas ineficientes e antieconômicas, erros, fraudes, malversação, abusos, desvios e outras inadequações. II. Estimular adesão às normas e às diretrizes fixadas. III. Dar conformidade ao registro contábil em relação ao ato correspondente.
Está(ão) CORRETO(S):
Q2038215
Contabilidade Pública
Assinale a única alternativa que apresenta
uma informação a ser apresentada no
Relatório Resumido da Execução
Orçamentária:
Q2038213
Contabilidade Pública
Analisando o último período encerrado,
suponha que os dados extraídos da União
Federal sejam os seguintes:
• Receita Corrente Líquida R$ 2.000.000,00 (dois bilhões de reais).
• Gasto com pessoal do Poder Executivo: R$ 978.800.000,00 (novecentos e setenta e oito milhões e oitocentos mil reais).
• Custo da união por professor.
- Salário mensal R$ 10.000,00. - Previdência social mensal R$ 5.000,00.
Com base somente nos dados acima e supondo que a Receita Corrente Líquida permaneça inalterada, a quantidade máxima de professores que a União poderia contratar sem ferir a Lei de Responsabilidade Fiscal é de:
• Receita Corrente Líquida R$ 2.000.000,00 (dois bilhões de reais).
• Gasto com pessoal do Poder Executivo: R$ 978.800.000,00 (novecentos e setenta e oito milhões e oitocentos mil reais).
• Custo da união por professor.
- Salário mensal R$ 10.000,00. - Previdência social mensal R$ 5.000,00.
Com base somente nos dados acima e supondo que a Receita Corrente Líquida permaneça inalterada, a quantidade máxima de professores que a União poderia contratar sem ferir a Lei de Responsabilidade Fiscal é de:
Q2038207
Contabilidade Pública
As receitas e despesas públicas devem ser
classificadas conforme a origem dos recursos
ou sua destinação. Tal segregação se faz
necessária em virtude do acompanhamento
orçamentário exigido pela legislação. Sobre a
classificação de receitas e despesas públicas,
assinale a única alternativa correta:
Q2038205
Contabilidade Pública
A fase da despesa pública que consiste na
verificação do direito adquirido pelo credor
tendo por base os títulos e documentos
comprobatórios do respectivo crédito é
denominada liquidação da despesa. Assinale
a única alternativa dentre as abaixo que
apresenta uma afirmação INCORRETA acerca
da liquidação da despesa:
Q2038204
Contabilidade Pública
A Contabilidade Pública utiliza técnicas e
procedimentos específicos que propiciam o
controle da destinação dos recursos em
conformidade com o orçamento vigente.
Sobre a despesa pública, é correto afirmar
que:
Ano: 2019
Banca:
CETREDE
Órgão:
Prefeitura de Acaraú - CE
Prova:
CETREDE - 2019 - Prefeitura de Acaraú - CE - Auditor Administrativo |
Q2034821
Contabilidade Pública
Marque a opção que NÃO corresponde ao conceito de
passivo exigível.
Q2029228
Contabilidade Pública
Sobre a Contabilidade Pública, analise os itens abaixo:
I. A Contabilidade Pública é o ramo do Direito Financeiro que aplica, na Administração Pública, técnicas de registro contábeis com base nos princípios gerais da tributação.
II. A Contabilidade Pública exerce papel descritivo na fixação das receitas e despesas públicas, não tendo por objetivo acompanhar a execução da receita orçamentária.
III. Na Contabilidade Pública, apuram-se os custos dos serviços de forma a evidenciar os resultados globais da gestão financeira em sentido estrito, sem considerar as respectivas operações de crédito.
Assinale:
I. A Contabilidade Pública é o ramo do Direito Financeiro que aplica, na Administração Pública, técnicas de registro contábeis com base nos princípios gerais da tributação.
II. A Contabilidade Pública exerce papel descritivo na fixação das receitas e despesas públicas, não tendo por objetivo acompanhar a execução da receita orçamentária.
III. Na Contabilidade Pública, apuram-se os custos dos serviços de forma a evidenciar os resultados globais da gestão financeira em sentido estrito, sem considerar as respectivas operações de crédito.
Assinale:
Q2015480
Contabilidade Pública
Os dados abaixo foram extraídos do Balanço Financeiro do período T1 de um determinado município:
Qual é o total de despesas extraorçamentárias do período T1?
Q2015475
Contabilidade Pública
A Prefeitura de um município apresentou os seguintes valores para suas receitas arrecadadas e despesas orçamentárias executadas no ano T1:
Alienação de bens móveis: $ 300 Amortização da dívida: $ 2.000 Amortização de empréstimo: $ 400 Aquisição de software de gestão: $ 100 Atualização monetária e cambial da dívida: $ 400 Aumento de capital social em empresa pública municipal: $ 1.000 Consultoria financeira e jurídica: $ 100 Edificações de obras públicas: $ 3.000 Juros e encargos da dívida: $ 600 Materiais de consumo: $ 800 Operações de crédito: $ 4.000 Receita de dívida ativa: $ 500 Receitas de dividendos de empresa pública municipal: $ 200 Receitas imobiliárias: $ 600 Receitas tributárias: $ 6.000 Remuneração de depósitos bancários: $ 300 Salários e encargos do funcionalismo público: $ 5.500 Serviços terceirizados: $ 1.500 Taxa de iluminação pública e coleta de lixo: $ 200 Transferências do Fundo de Participação dos Municípios, $ 2.500Com base nas informações acima, assinale a alternativa correta.
Q2015473
Contabilidade Pública
Em relação às Receitas Públicas, considere as seguintes afirmativas:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o reconhecimento da receita orçamentária sob o enfoque patrimonial deve ser feito observando o regime de competência, ao passo que o reconhecimento da receita orçamentária sob o enfoque orçamentário deve ser feito observando o regime de caixa.
De acordo com a redação atual do Artigo 11 da Lei 4.320/64, as Receitas Industriais e as Receitas Patrimoniais são subdivisões das Receitas de Capital. O § 2º do Artigo 11 da Lei 4.320/64 determina que o superávit orçamentário corrente deve ser classificado como uma Receita Corrente. A obtenção de empréstimos por ente público deve ser registrada como Receita de Capital.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o reconhecimento da receita orçamentária sob o enfoque patrimonial deve ser feito observando o regime de competência, ao passo que o reconhecimento da receita orçamentária sob o enfoque orçamentário deve ser feito observando o regime de caixa.
De acordo com a redação atual do Artigo 11 da Lei 4.320/64, as Receitas Industriais e as Receitas Patrimoniais são subdivisões das Receitas de Capital. O § 2º do Artigo 11 da Lei 4.320/64 determina que o superávit orçamentário corrente deve ser classificado como uma Receita Corrente. A obtenção de empréstimos por ente público deve ser registrada como Receita de Capital.
Assinale a alternativa correta.
Q2014753
Contabilidade Pública
Texto associado
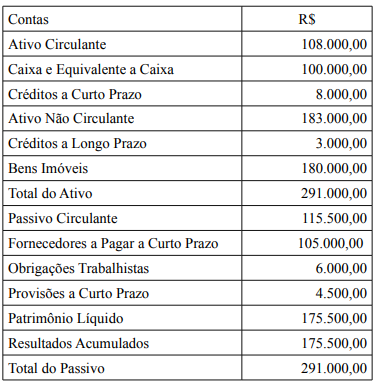
Determinada autarquia federal apresentou em 31/12/2017o seguinte balanço patrimonial:
No decorrer do exercício de 2018 ocorreram as seguintestransações:
• Receita orçamentária arrecadada com prestação de serviços no valor total de R$250.000,00.
• Despesa orçamentária total com Fornecedores empenhada de R$220.000,00 e 60% desse valor corresponde às despesas pagas.
• Pagamento integral dos fornecedores e das obrigaçõestrabalhistas referentes ao ano de 2017.
O saldo final de caixa e equivalente a caixa em 31/12/2018
foi, em reais, de
Q2014752
Contabilidade Pública
Texto associado
Determinada autarquia federal apresentou em 31/12/2017o seguinte balanço patrimonial:
No decorrer do exercício de 2018 ocorreram as seguintestransações:
• Receita orçamentária arrecadada com prestação de serviços no valor total de R$250.000,00.
• Despesa orçamentária total com Fornecedores empenhada de R$220.000,00 e 60% desse valor corresponde às despesas pagas.
• Pagamento integral dos fornecedores e das obrigaçõestrabalhistas referentes ao ano de 2017.
Ao final do exercício de 2018, o valor de fornecedores a pagar,
em reais, é de
Q2014751
Contabilidade Pública
Determinada unidade gestora ao final do exercício
apresentou a Demonstração das Variações Patrimoniais
composta dos seguintes dados:
Receita de impostos no valor de R$150.000,00. Receita de exploração de bens e direitos e prestação de serviços – R$300.000,00. Receita com juros e encargos de empréstimos concedidos – R$ 15.000,00. Despesas com remuneração a pessoal – R$250.000,00. Despesas com juros e encargos de mora – R$80.000,00. Despesa orçamentária de capital com amortização (pagamento do principal) de empréstimo no valor de R$85.000,00. Contratação de operação de crédito de curto prazo no valor de R$15.000,00.
Considerando exclusivamente os dados acima, o resultado patrimonial do exercício foi, em reais, de:
Receita de impostos no valor de R$150.000,00. Receita de exploração de bens e direitos e prestação de serviços – R$300.000,00. Receita com juros e encargos de empréstimos concedidos – R$ 15.000,00. Despesas com remuneração a pessoal – R$250.000,00. Despesas com juros e encargos de mora – R$80.000,00. Despesa orçamentária de capital com amortização (pagamento do principal) de empréstimo no valor de R$85.000,00. Contratação de operação de crédito de curto prazo no valor de R$15.000,00.
Considerando exclusivamente os dados acima, o resultado patrimonial do exercício foi, em reais, de:
Q2014739
Contabilidade Pública
A Lei de Responsabilidade Fiscal estabeleceu as
particularidades para o cômputo das deduções da Receita
Corrente Líquida da União, dos Estados, do Distrito
Federal e dos Municípios. Na União, no Distrito Federal,
nos Estados e nos Municípios serão consideradas:
Q2014738
Contabilidade Pública
Com base nos preceitos da Lei de Responsabilidade Fiscal
e Manual dos Demonstrativos Fiscais, o relatório de gestão
fiscal conterá comparativo
Q2014731
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor
Público (MCASP), o Balanço Orçamentário apresentará
as receitas e as despesas previstas em confronto com as
realizadas, conforme a classificação por
Q2014730
Contabilidade Pública
Conforme o Manual de Contabilidade Aplicada ao Setor
Público (MCASP), o Balanço Orçamentário é composto
respectivamente de

 Conheça nossos planos