Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.207 questões


( ) O critério geral utilizado para registro da despesa orçamentária é o do ingresso de disponibilidades. ( ) A contabilidade utiliza conta redutora de receita orçamentária para evidenciar o fluxo de recursos da receita orçamentária bruta até a líquida. ( ) A retificação de informações ou estornos consiste na correção de dados informados erroneamente pelos contribuintes, que geraram registros incorretos na contabilidade do órgão.
Assinale a sequência correta.
( ) A Dívida Ativa Tributária é o crédito da Fazenda Pública dessa natureza, proveniente de obrigação legal relativa a tributos e respectivos adicionais e multas. A Dívida Ativa Não Tributária são os demais créditos da Fazenda Pública. ( ) Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como despesa do exercício seguinte ao que forem arrecadados, nas respectivas rubricas orçamentárias. ( ) Entende-se por superávit financeiro a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas. ( ) Os créditos suplementares e especiais são autorizados por decreto executivo e abertos por lei. A abertura desses créditos depende da estimativa de arrecadação específica para a despesa, cujo empenho deve ser acompanhado de justificativa.
Assinale a sequência correta.
COLUNA I 1. Ativo financeiro 2. Ativo permanente 3. Passivo financeiro 4. Passivo permanente
COLUNA II ( ) Compreende os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários. ( ) Compreende as dívidas fundadas e outras contas relativas a pagamentos que independam de autorização orçamentária. ( ) Compreende os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa. ( ) Compreende as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
Assinale a sequência correta.
Os itens do ativo imobilizado estão sujeitos à depreciação ou exaustão, cuja apuração deve ser feita mensalmente, quando o item do ativo estiver em condições de uso. Ao final de cada exercício financeiro, recomenda-se que a entidade realize a revisão da vida útil e do valor residual do item do ativo.
A esse respeito, numere a COLUNA II de acordo com a COLUNA I, relacionando cada item ao respectivo valor quanto ao ativo imobilizado, conforme prescrito no Manual de Contabilidade Aplicada ao Setor Público (MCASP).
COLUNA I
1. Valor líquido contábil
2. Valor justo
3. Valor depreciável
COLUNA II
( ) Valor que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado.
( ) É o custo de um ativo, ou outra base que substitua o custo, menos o seu valor residual.
( ) Valor do bem registrado na contabilidade, em determinada data, deduzido das perdas acumuladas por redução ao valor recuperável.
Assinale a sequência correta.
I. Ativos na forma de materiais ou suprimentos a serem consumidos ou empregados na prestação de serviços.
II. Ativos mantidos para venda, incluindo, por exemplo, mercadorias compradas por varejista para revenda ou terrenos e outros imóveis para revenda. III. Ativos mantidos para distribuição no curso normal das operações ou no processo de produção, incluindo, por exemplo, livros didáticos para doação a escolas.
São ativos classificados como estoques, tomando como base os preceitos do Manual de Contabilidade Aplicada ao Setor Público (MCASP)
( ) Sempre que a concedente tiver uma obrigação incondicional de pagamento ao concessionário, em espécie ou por meio de qualquer outro ativo financeiro, decorrente da construção, desenvolvimento, aquisição ou melhoria do ativo da concessão do serviço, a concedente deve contabilizar o passivo. ( ) Quando o ativo e o serviço de um acordo de concessão de serviços forem identificáveis separadamente, o pagamento pelos serviços prestados pelo concessionário e o pagamento pelo ativo devem ser determinados por meio de técnicas de estimação. Quando o ativo e o serviço não forem identificáveis separadamente, a parcela dos serviços relacionada aos pagamentos da concedente ao concessionário deve ter por referência o valor justo. ( ) Quando a concedente não tem uma obrigação incondicional de pagar em espécie ou em qualquer outro ativo financeiro ao concessionário pela construção, desenvolvimento, aquisição ou melhoria do ativo da concessão do serviço e concede ao concessionário o direito de obter receita dos usuários, a concedente deve contabilizar o passivo reconhecido como o montante não realizado das receitas decorrentes da troca de ativos entre a concedente e o concessionário. ( ) Se a concedente paga pela construção, desenvolvimento, aquisição ou melhoria de um ativo da concessão de serviço, em parte por meio da assunção de um passivo financeiro e em parte pela concessão de um direito ao concessionário, é necessário contabilizar separadamente cada parte do passivo.
Assinale a sequência correta.
I. As demonstrações contábeis devem ser identificadas claramente e distinguidas de qualquer outra informação que porventura conste no mesmo documento divulgado. II. As Normas Brasileiras de Contabilidade Aplicadas ao Setor Público não se aplicam somente às demonstrações contábeis, mas também aos relatórios de gestão fiscal. III. As demonstrações contábeis tornam-se, muitas vezes, mais compreensíveis pela apresentação de informação em milhares ou milhões de unidades da moeda de apresentação.
Estão corretas as afirmativas
( ) A disponibilidade de caixa consta de registro próprio, de modo que os recursos vinculados a órgão, fundo ou despesa obrigatória são identificados e escriturados de forma conjunta. ( ) As demonstrações contábeis compreendem, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, inclusive de empresa estatal dependente. ( ) A despesa e a assunção de compromisso são registradas segundo o regime de caixa, apurandose, em caráter complementar, o resultado dos fluxos financeiros pelo regime de competência. ( ) As operações de crédito, as inscrições em restos a pagar e as demais formas de financiamento devem ser escrituradas de modo a evidenciar o montante e a variação da dívida pública no período, detalhando, pelo menos, a natureza e o tipo de credor.
Assinale a sequência correta.
( ) A NBC TSP 08 exige que a entidade reconheça o patrimônio cultural intangível que, de outra forma, se enquadraria na definição e nos critérios de reconhecimento de ativo intangível. ( ) Após o reconhecimento inicial, o ativo intangível pode ser apresentado pelo seu valor de custo, correspondente ao seu valor justo, menos qualquer amortização acumulada subsequente. ( ) A entidade deve avaliar se a vida útil do ativo intangível é definida ou indefinida e, no primeiro caso, a duração ou o volume de produção ou unidades similares que formam essa vida útil. ( ) Ao alterar o método de amortização de ativo intangível devido a alteração no padrão de consumo previsto dos benefícios econômicos futuros desse ativo, essa alteração é registrada como mudanças nas políticas contábeis.
Assinale a sequência correta.
Considere as contas a seguir
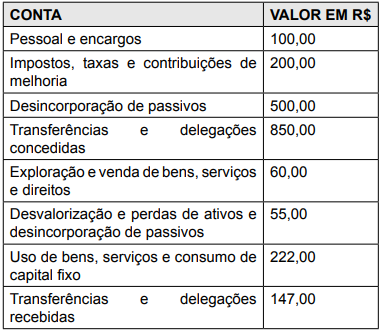
Com base nas contas elencadas anteriormente, qual é a
soma das variações patrimoniais aumentativas?
A realização da receita é composta pelas seguintes fases: previsão, fixação, lançamento, arrecadação e pagamento.


A esse respeito, assinale a alternativa correta.
I. Um dos objetivos do PCASP é atender à administração direta e à administração indireta das três esferas de governo, inclusive quanto às peculiaridades das empresas estatais independentes. II. O PCASP permite o detalhamento das contas contábeis, a partir do nível mínimo estabelecido pela Secretaria de Orçamento Federal, de modo que possa ser adequado às peculiaridades de cada ente. III. A metodologia utilizada para a estruturação do PCASP foi a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados.
Está(ão) correta(s) a(s) afirmativa(s)
( ) Caso haja subcontratação, os valores retidos da subcontratada, e comprovadamente recolhidos pela contratada, não poderão ser deduzidos do valor da retenção a ser efetuada pela contratante, mesmo que todos os documentos envolvidos se refiram à mesma competência e ao mesmo serviço. ( ) Entre outros documentos, a contratada, juntamente com a sua nota fiscal, deverá encaminhar à contratante cópia dos comprovantes de arrecadação dos valores retidos das subcontratadas. Isso não deve ocorrer com relação aos serviços subcontratados em que tenha ocorrido a dispensa da retenção.
( ) O destaque do valor retido na nota fiscal da prestação de serviço deverá ser identificado logo após a descrição dos serviços prestados, sem alteração do valor bruto da nota, da fatura ou do recibo de prestação de serviços. ( ) A importância retida deverá ser recolhida pela empresa contratante até o dia 20 (vinte) do mês seguinte ao da emissão da nota fiscal, antecipando-se esse prazo para o dia útil imediatamente anterior quando não houver expediente bancário naquele dia.
Assinale a sequência correta.

 Conheça nossos planos