Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.207 questões


Leia as afirmativas a seguir:
I. Válidos para os Poderes Executivo, Legislativo e Judiciário de todos os entes federativos – União, estados, Distrito Federal e municípios – os Princípios Orçamentários são estabelecidos e disciplinados por normas constitucionais, infraconstitucionais e pela doutrina.
II. A informação sobre a situação patrimonial da entidade, o desempenho, os fluxos de caixa, a conformidade com os orçamentos aprovados ou com outra legislação relevante ou com os demais regulamentos relacionados à captação e à utilização dos recursos, o desempenho da prestação de serviços e os seus planos futuros, são necessários para fins de prestação de contas e responsabilização (accountability) e tomada de decisão.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. As demonstrações contábeis podem fornecer informação que auxilia os usuários na avaliação da extensão na qual as receitas, as despesas, os fluxos de caixa e o desempenho da entidade estão em conformidade com os orçamentos aprovados.
II. As demonstrações contábeis e os relatórios fiscais têm muito em comum. Ambas as estruturas de relatórios estão voltadas para ativos, passivos, receitas e despesas governamentais e informações abrangentes sobre os fluxos de caixa.
Marque a alternativa CORRETA:
Exploração e Venda de Bens, Serviços e Direitos R$ 13.000.000,00 Pessoal e Encargos R$ 10.000.000,00 Impostos,Taxas e Contribuições de Melhoria R$ 11.000.000,00 Uso de Bens, Serviços e Consumo de Capital Fixo R$ 6.500.000,00 Transferências e Delegações Recebidas R$ 9.500.000,00 Desvalorização e Perdas de Ativos e Incorporação de Passivos R$ 2.000.000,00 Valorização e Ganhos com Ativos e Desincorporação de Passivos R$ 2.100.000,00 Transferências e Delegações Concedidas R$ 8.200.000,00 Custo das Mercadorias e Produtos Vendidos e dos Serviços Prestados R$ 9.000.000,00
Com base nessas informações, essa Demonstração das Variações Patrimoniais apresentará um resultado patrimonial, no exercício financeiro de 2019, de: (Assinale o valor do déficit ou superávit patrimonial da Demonstração das Variações Patrimoniais.)
Em 02-01-2020: um microcomputador pelo preço de R$ 5.000,00; Em 10-01-2020: um armário para um consultório médico pelo preço de R$ 1.200,00; Em 21-01-2020: livros para doar para estudantes pelo preço de R$ 4.200,00; Em 25-01-2020: um software de gestão pública pelo preço de R$ 10.000,00.
Considerando essas informações, indique o valor que deverá ser registrado no Ativo Imobilizado.
Considerando a situação descrita, o valor referente aos estoques registrado no sistema contábil patrimonial após a inundação será:
Considerando a situação, assinale a alternativa que apresenta o registro orçamentário correto dessa transação econômica em 31/12/2018.
Os dados a seguir foram retirados do Balanço Orçamentário de 31/12/2019 de determinado ente federal.
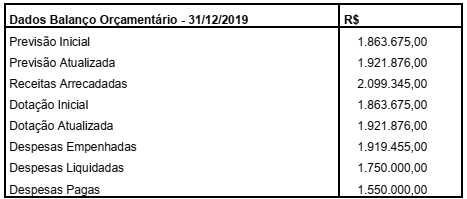
Analise os dados e assinale a alternativa que representa o resultado da execução orçamentária do ano de 2019.
A Lei nº 4.320/64 define restos a pagar e os distingue em processados e não processados. Determinado ente federal apresentou ao final do exercício as seguintes informações quanto à execução das despesas:
Descrição R$
Dotação Inicial 483.999,00
Dotação Atualizada 508.897,00
Despesas Empenhadas 485.323,00
Despesas Liquidadas 354.678,00
Despesas Pagas 234.516,00
Com base nessas informações, assinale a alternativa que apresenta o valor apurado em Restos a Pagar Não Processados e
Processados, respectivamente,
Segundo a Lei nº 4.320/64, créditos adicionais são autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento e classificam-se em Suplementar, Especial e Extraordinário. Essa lei estabelece ainda que sua abertura depende da existência de recursos disponíveis.
Quanto aos conceitos de créditos adicionais e dos recursos disponíveis para sua abertura, relacione a Coluna 2 de acordo com a Coluna 1.
COLUNA 1
1. Crédito Adicional Suplementar
2. Crédito Adicional Especial
3. Crédito Adicional Extraordinário
4. Superávit Financeiro
COLUNA 2
( ) Destinado a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
( ) Diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
( ) Destinado a reforço de dotação orçamentária.
( ) Destinado a despesas para as quais não haja dotação orçamentária específica.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Analise os fatos abaixo e assinale (VPA) quando se tratar de uma Variação Patrimonial Aumentativa e (VPD) quando se tratar de uma Variação Patrimonial Diminutiva.
( ) Redução ou extinção do valor econômico de um ativo.
( ) Surgimento de um passivo, sem correspondente ativo.
( ) Recebimento efetivo de doações e subvenções.
( ) Extinção total de um passivo sem o concomitante desaparecimento de um ativo.
( ) Extinção de um ativo, devido à transferência de sua propriedade para terceiro.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo.
Um ente público apurou os saldos contábeis do exercício com o objetivo de levantar a Demonstração dos Fluxos de Caixa. Utilize as informações abaixo para responder ao que se pede.
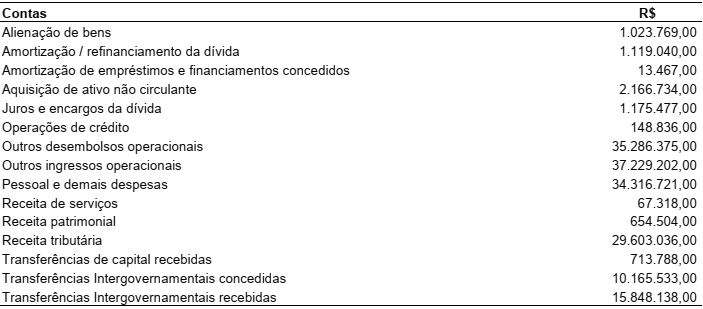
Sabendo que o Saldo de Caixa e Equivalentes de Caixa no início do período era R$ 6.318.355,00 e considerando as
informações apresentadas na tabela, é CORRETO afirmar que:
O Município Lugar Claro tinha um saldo disponível de R$ 100.000,00 em 01/01/X8. No decorrer de X8, até 31/12/x8, verificaram-se as seguintes informações:
• Houve devolução de um depósito caução no valor de R$ 15.000,00.
• A previsão da receita foi de R$ 240.000,00.
• Pagamento de restos a pagar no valor de R$ 17.000,00.
• A fixação da despesa foi de R$ 240.000,00.
• Houve arrecadação de receitas no valor de R$ 210.000,00.
• Utilização de material de consumo no valor de R$ 22.000,00.
• Foram empenhadas e liquidadas despesas no valor de R$ 130.000,00, sendo que desse valor R$ 20.000,00 não foram pagas, sendo inscritas em Restos a Pagar.
É CORRETO afirmar que o saldo disponível para X9 é:

 Conheça nossos planos