Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.207 questões


Ano: 2020
Banca:
IPEFAE
Órgão:
Prefeitura de Águas da Prata - SP
Prova:
IPEFAE - 2020 - Prefeitura de Águas da Prata - SP - Contador |
Q1713656
Contabilidade Pública
O que a Demonstração das Variações Patrimoniais
evidencia?
Ano: 2020
Banca:
IPEFAE
Órgão:
Prefeitura de Águas da Prata - SP
Prova:
IPEFAE - 2020 - Prefeitura de Águas da Prata - SP - Contador |
Q1713655
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, a execução da
despesa orçamentária dá-se em três estágios.
Quais são esses estágios?
Ano: 2020
Banca:
IPEFAE
Órgão:
Prefeitura de Águas da Prata - SP
Prova:
IPEFAE - 2020 - Prefeitura de Águas da Prata - SP - Contador |
Q1713653
Contabilidade Pública
As etapas da receita orçamentária seguem qual ordem de
ocorrência?
Ano: 2020
Banca:
IPEFAE
Órgão:
Prefeitura de Águas da Prata - SP
Prova:
IPEFAE - 2020 - Prefeitura de Águas da Prata - SP - Contador |
Q1713652
Contabilidade Pública
O art. 53 da Lei nº 4.320/1964, define o ___________ como
ato da repartição competente, que verifica a procedência
do crédito fiscal e a pessoa que lhe é devedora e
inscreve o débito desta.
Analise a alternativa que preenche, corretamente, a
lacuna do texto:
Ano: 2020
Banca:
IPEFAE
Órgão:
Prefeitura de Águas da Prata - SP
Prova:
IPEFAE - 2020 - Prefeitura de Águas da Prata - SP - Contador |
Q1713651
Contabilidade Pública
O que são créditos adicionais?
Ano: 2020
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2020 - Prefeitura de Imbé - RS - Tesoureiro |
Q1712959
Contabilidade Pública
A Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no
processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis
direcionados ao controle:
Ano: 2020
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2020 - Prefeitura de Imbé - RS - Tesoureiro |
Q1712958
Contabilidade Pública
O Balanço Financeiro evidencia a movimentação financeira de entidades do Setor
Público, demonstrando:
I. A receita orçamentária realizada e a despesa orçamentária executada, por fonte e/ou destinação de recurso, discriminando as ordinárias e as vinculadas. II. Os recebimentos e os pagamentos extraorçamentários. III. As transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS. IV. O saldo em espécie do exercício anterior e para o exercício seguinte.
Quais estão corretas?
I. A receita orçamentária realizada e a despesa orçamentária executada, por fonte e/ou destinação de recurso, discriminando as ordinárias e as vinculadas. II. Os recebimentos e os pagamentos extraorçamentários. III. As transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS. IV. O saldo em espécie do exercício anterior e para o exercício seguinte.
Quais estão corretas?
Ano: 2020
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2020 - Prefeitura de Imbé - RS - Tesoureiro |
Q1712956
Contabilidade Pública
A Demonstração Contábil Aplicada ao Setor Público que apresenta as receitas
detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada
para o exercício, a receita realizada e o saldo, assim como, as despesas por categoria econômica e
grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício,
as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação é o:
Ano: 2020
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2020 - Prefeitura de Imbé - RS - Tesoureiro |
Q1712955
Contabilidade Pública
Compreende a movimentação financeira histórica da entidade pública que visa a
análise em torno da capacidade financeira, a projeção e a avaliação de cenários de liquidez, solvência
e endividamento. Esse trecho se refere à:
Ano: 2020
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2020 - Prefeitura de Imbé - RS - Tesoureiro |
Q1712954
Contabilidade Pública
Sobre o Método das Partidas Dobradas, utilizado na Contabilidade Púbica para
Escrituração dos fatos contábeis, é correto afirmar que:
Ano: 2020
Banca:
FAUEL
Órgão:
Prefeitura de Assis Chateaubriand - PR
Prova:
FAUEL - 2020 - Prefeitura de Assis Chateaubriand - PR - Contador |
Q1712882
Contabilidade Pública
Com o objetivo de uniformizar as práticas contábeis, a Secretaria do Tesouro Nacional (STN), em conjunto com o Grupo Técnico de Procedimentos Contábeis (GTCON), elaborou o Plano de Contas Aplicado
ao Setor Público (PCASP), adequado aos dispositivos
legais vigentes, às Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC T SP), aos padrões
internacionais de Contabilidade do Setor Público e às
regras e procedimentos de Estatísticas de Finanças
Públicas reconhecidas por organismos internacionais.
O Plano de Contas da Administração Pública Federal
está estruturado por níveis de desdobramento, sendo
que o primeiro nível é denominado:
Ano: 2020
Banca:
FAUEL
Órgão:
Prefeitura de Assis Chateaubriand - PR
Prova:
FAUEL - 2020 - Prefeitura de Assis Chateaubriand - PR - Contador |
Q1712874
Contabilidade Pública
Despesa pública é a aplicação do dinheiro arrecadado por meio de impostos ou outras fontes para
custear os serviços públicos prestados à sociedade ou
para a realização de investimentos. A despesa pública
é classificada como despesa corrente e despesa de capital. Assinale a opção que indica despesas correntes.
Ano: 2020
Banca:
FAUEL
Órgão:
Prefeitura de Assis Chateaubriand - PR
Prova:
FAUEL - 2020 - Prefeitura de Assis Chateaubriand - PR - Contador |
Q1712872
Contabilidade Pública
No que tange à contabilidade pública e às demonstrações contábeis aplicadas ao setor público, julgue os
itens a seguir.
I - O balanço financeiro do setor público é composto por um único quadro, no qual as receitas e as despesas orçamentárias executadas são classificadas por fonte e destinação de recursos. II - A elaboração do balanço patrimonial não se vale somente de contas de natureza patrimonial, uma vez que há quadro de contas de compensação elaborado com a utilização de contas de natureza de controle. III - Os relatórios contábeis de propósitos gerais abrangem as demonstrações contábeis, mas não se limitam a estas. IV - No balanço orçamentário, as receitas devem ser demonstradas por tipo de orçamento e as despesas, por natureza econômica.
De acordo com as afirmativas acima, assinale a alternativa CORRETA:
I - O balanço financeiro do setor público é composto por um único quadro, no qual as receitas e as despesas orçamentárias executadas são classificadas por fonte e destinação de recursos. II - A elaboração do balanço patrimonial não se vale somente de contas de natureza patrimonial, uma vez que há quadro de contas de compensação elaborado com a utilização de contas de natureza de controle. III - Os relatórios contábeis de propósitos gerais abrangem as demonstrações contábeis, mas não se limitam a estas. IV - No balanço orçamentário, as receitas devem ser demonstradas por tipo de orçamento e as despesas, por natureza econômica.
De acordo com as afirmativas acima, assinale a alternativa CORRETA:
Ano: 2020
Banca:
FAUEL
Órgão:
Prefeitura de Assis Chateaubriand - PR
Prova:
FAUEL - 2020 - Prefeitura de Assis Chateaubriand - PR - Contador |
Q1712871
Contabilidade Pública
Considere os dados extraídos do Balanço Orçamentário de uma entidade pública referente ao exercício financeiro de 2018:
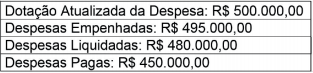
Com base nestas informações, o valor inscrito em restos a pagar não processados, no exercício, foi:
Com base nestas informações, o valor inscrito em restos a pagar não processados, no exercício, foi:
Ano: 2020
Banca:
FAUEL
Órgão:
Prefeitura de Assis Chateaubriand - PR
Prova:
FAUEL - 2020 - Prefeitura de Assis Chateaubriand - PR - Contador |
Q1712870
Contabilidade Pública
Considere as informações a seguir referentes à
aquisição e distribuição de um lote de livros para os
alunos da rede pública municipal de ensino por uma
determinada Secretária Municipal de Educação:
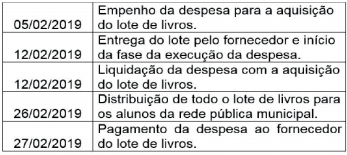
De acordo com o Regime Contábil (Patrimonial), uma variação patrimonial diminutiva foi reconhecida em:
De acordo com o Regime Contábil (Patrimonial), uma variação patrimonial diminutiva foi reconhecida em:
Ano: 2020
Banca:
FUNDATEC
Órgão:
Câmara de Imbé - RS
Prova:
FUNDATEC - 2020 - Câmara de Imbé - RS - Técnico Contábil |
Q1708254
Contabilidade Pública
De acordo com o Manual de Contabilidade aplicada ao Setor Público – MCASP, a
desvalorização, decorrente da exploração dos recursos minerais, florestais e demais recursos naturais
esgotáveis, é denominada:
Ano: 2020
Banca:
FUNDATEC
Órgão:
Câmara de Imbé - RS
Prova:
FUNDATEC - 2020 - Câmara de Imbé - RS - Técnico Contábil |
Q1708253
Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público,
quanto ao Balancete de Verificação, analise as assertivas abaixo e assinale V, se verdadeiras, ou F,
se falsas.
( ) É o demonstrativo extraído dos registros contábeis, em determinada data, que apresenta a relação das contas contábeis, sem seus respectivos saldos. ( ) A identificação das contas e seus respectivos grupos é um elemento mínimo que deve constar no Balancete. ( ) Se for destinado para fins externos à Entidade, no Balancete deverá constar obrigatoriamente o número de registro no CRA do Administrador da Empresa. ( ) Para uma análise confiável, o Balancete deve ser levantado, no mínimo, semestralmente.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) É o demonstrativo extraído dos registros contábeis, em determinada data, que apresenta a relação das contas contábeis, sem seus respectivos saldos. ( ) A identificação das contas e seus respectivos grupos é um elemento mínimo que deve constar no Balancete. ( ) Se for destinado para fins externos à Entidade, no Balancete deverá constar obrigatoriamente o número de registro no CRA do Administrador da Empresa. ( ) Para uma análise confiável, o Balancete deve ser levantado, no mínimo, semestralmente.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2020
Banca:
FUNDATEC
Órgão:
Câmara de Imbé - RS
Prova:
FUNDATEC - 2020 - Câmara de Imbé - RS - Técnico Contábil |
Q1708251
Contabilidade Pública
De acordo com a NBC T 16.6, que estabelece as demonstrações contábeis a serem
elaboradas e divulgadas pelas entidades do setor público, assinale a alternativa abaixo que
corresponde a uma das listadas pela norma.
Ano: 2020
Banca:
FUNDATEC
Órgão:
Câmara de Imbé - RS
Prova:
FUNDATEC - 2020 - Câmara de Imbé - RS - Técnico Contábil |
Q1708247
Contabilidade Pública
Quanto à estrutura do Plano de Contas Aplicado ao Setor Público (PCASP), analise as
assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) O PCASP é dividido em 6 classes. ( ) As classes 5 e 6 evidenciam as contas contábeis de natureza Orçamentária. ( ) As contas contábeis estão desdobradas em 7 níveis e são compostas por 9 dígitos. ( ) O lançamento contábil deve ser realizado debitando e creditando contas de mesma natureza da informação.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) O PCASP é dividido em 6 classes. ( ) As classes 5 e 6 evidenciam as contas contábeis de natureza Orçamentária. ( ) As contas contábeis estão desdobradas em 7 níveis e são compostas por 9 dígitos. ( ) O lançamento contábil deve ser realizado debitando e creditando contas de mesma natureza da informação.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2020
Banca:
Asconprev
Órgão:
Prefeitura de Moreilândia - PE
Prova:
Asconprev - 2020 - Prefeitura de Moreilândia - PE - Contador |
Q1707369
Contabilidade Pública
Analise as assertivas a seguir e marque a
alternativa correta:
I - A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, desde que sejam resultantes da execução orçamentária, e indicará o resultado patrimonial do exercício.
II – O Modelo Analítico da DPV tem como característica facilitar a visualização dos grandes grupos de variações patrimoniais que compõem o resultado patrimonial. Esse modelo especifica apenas os grupos (2º nível de detalhamento do PCASP), acompanhado de quadros anexos que detalham sua composição.
III - A Demonstração dos Fluxos de Caixa (DFC) apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento.
I - A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, desde que sejam resultantes da execução orçamentária, e indicará o resultado patrimonial do exercício.
II – O Modelo Analítico da DPV tem como característica facilitar a visualização dos grandes grupos de variações patrimoniais que compõem o resultado patrimonial. Esse modelo especifica apenas os grupos (2º nível de detalhamento do PCASP), acompanhado de quadros anexos que detalham sua composição.
III - A Demonstração dos Fluxos de Caixa (DFC) apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento.

 Conheça nossos planos