Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.203 questões

Q1824735 Contabilidade Pública
São exemplos de receitas extraorçamentárias, exceto
Alternativas
Q1824734 Contabilidade Pública
Sobre a classificação econômica da receita orçamentária, analise as afirmativas a seguir:
I. É estabelecida pela Lei nº 4.320/64. Segundo essa lei, o registro da receita, em contas orçamentárias, deve ocorrer no momento do ingresso do recurso financeiro. Para refletir o real estado patrimonial da entidade deve haver o registro prévio do direito no momento em que a receita for reconhecida. II. A Lei Federal nº 4.320/64, em seu artigo 11, classifica a receita orçamentária em duas categorias econômicas: Receitas Correntes e Receitas de Capital. III. As Receitas Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado, em geral com efeito positivo sobre o Patrimônio Líquido, e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas. IV. As Receitas de Capital também aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas. V. Ambas as receitas, via de regra, provocam efeito sobre o patrimônio líquido.
É incorreto o que se afirma
Alternativas
Q1824733 Contabilidade Pública
Em relação à nova codificação da classificação por natureza da receita orçamentária, assinale a alternativa correta. 
Alternativas
Q1824723 Contabilidade Pública
As demonstrações contábeis definidas no campo de aplicação das entidades do setor público são, exceto
Alternativas
Q1817849 Contabilidade Pública
A estrutura de relatórios financeiros frequentemente discute o conceito de materialidade no contexto da elaboração e apresentação de demonstrações contábeis. Embora a estrutura de relatórios financeiros discuta materialidade em termos diferentes, ela, em geral, explica que distorções, incluindo omissões, são consideradas relevantes quando for razoavelmente esperado que estas possam, individualmente ou em conjunto, influenciar as decisões econômicas de usuários tomadas como base nas demonstrações contábeis; que julgamentos sobre materialidade são feitos à luz das circunstâncias envolvidas, e são afetados pela magnitude e natureza das distorções, ou a combinação de ambos. Estrutura conceitual para a elaboração e apresentação de demonstrações contábeis indica que, para entidade com fins lucrativos, considerando que são os investidores que fornecem o capital de risco para o empreendimento, o fornecimento de demonstrações contábeis que atendam suas necessidades, atende, também, a maioria das necessidades dos outros usuários das demonstrações contábeis.

(NBC TA 320 (R1) – Materialidade no Planejamento e na Execução da Auditoria – Adaptado.)


Diante do exposto, marque V para as afirmativas verdadeiras e F para as falsas. ( ) No caso de entidade do setor público, os legisladores e reguladores são os únicos usuários das demonstrações contábeis. ( ) No caso de entidade do setor público, as demonstrações contábeis podem ser utilizadas para se tomar demais decisões que não sejam econômicas. ( ) A determinação da materialidade para as demonstrações contábeis como um todo, em uma auditoria das demonstrações contábeis de entidade do setor público, é influenciada por lei, regulamentação ou outra autoridade e pelas necessidades de informações financeiras de legisladores e do público em relação a programas do setor público. A sequência está correta em
Alternativas
Q1816580 Contabilidade Pública

Segundo a Lei nº 4.320/64, a receita classificar-se-á nas seguintes categorias econômicas: receitas correntes e receitas de capital. Diante do exposto, marque V para as afirmativas verdadeiras e F para as falsas.


( ) São receitas correntes as receitas tributárias, de contribuições, patrimonial, agropecuária, industrial, de serviços, dentre outras.

( ) São receitas de capital as provenientes de recursos financeiros recebidos de outras pessoas de direito público, ainda que destinadas a atender despesas correntes.

( ) Os impostos, taxas e contribuições de melhoria, são exemplos de receitas de capital, ainda que a arrecadação tenha se dado no ano anterior.


Assinale a alternativa correta.

Alternativas
Q1808378 Contabilidade Pública
Com base na Lei Federal nº 4.320/1964, que estatui normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, analise os itens abaixo:
I. A verificação da legalidade dos atos de execução orçamentária será prévia, concomitante e subsequente. II. Além da prestação ou tomada de contas anual, quando instituída em lei, ou por fim de gestão, poderá haver, a qualquer tempo, levantamento, prestação ou tomada de contas de todos os responsáveis por bens ou valores públicos. III. O controle da execução orçamentária compreenderá também a fidelidade funcional dos agentes da administração, responsáveis por bens e valores públicos.
Assinale
Alternativas
Q1797438 Contabilidade Pública
Abaixo encontram-se listados exemplos de Ingressos financeiros de natureza extraorçamentários, com EXCEÇÃO da apresentada na opção:
Alternativas
Q1797433 Contabilidade Pública
A Estrutura do Balanço Financeiro, definido pela Lei nº 4.320/64, em seu anexo 13, estabelece sua formatação em duas colunas, cujos saldos se igualam ao final do exercício. Com relação a estas duas colunas que compõem a estrutura do Balanço Financeiro, são denominadas (independentemente da posição, se esquerda ou direita):
Alternativas
Q1797432 Contabilidade Pública
A Demonstração do Fluxo de Caixa, pode ser apresentado a partir de dois métodos: o Direto e o Indireto. Considerando-se o Método Indireto, considere as afirmações relativas a contas presentes nas respectivas atividades:
I.Atividades Operacionais - Amortização e Lucro líquido do Exercício. II.Atividades de Investimentos - Recebimento de débitos de coligadas e Compra de ações de coligadas. III.Atividades de Financiamentos - Títulos descontados e Lucros Antecipados. IV.Atividades Operacionais - Pagamento de despesas Financeiras e Redução de Estoques. V.Atividades de Investimentos - Venda de Móveis e Utensílios e Aumento de depósitos judiciais.
A única opção INCORRETA é a:
Alternativas
Q1797431 Contabilidade Pública
O artigo 11 da Lei n. 4.320/64 classificou a receita orçamentária em duas categorias econômicas: receitas correntes e receitas de capital. Com relação as receitas correntes, é CORRETO afirmar-se que:
Alternativas
Q1791209 Contabilidade Pública
A Nota Fiscal de Venda Consignada é utilizada quando
Alternativas
Q1791172 Contabilidade Pública
A consolidação nacional é de competência da Secretaria do Tesouro Nacional (STN) e abrange todas as entidades incluídas no orçamento fiscal e da seguridade social (OFSS), como, por exemplo:
Alternativas
Q1791171 Contabilidade Pública
A liquidação consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito e tem por objetivo apurar
Alternativas
Q1791170 Contabilidade Pública
Caso um ente público contrate R$ 1.500.000,00 em operações de crédito, o registro contábil patrimonial referente a essa contratação é:
Alternativas
Q1791169 Contabilidade Pública
Os empenhos podem ser classificados como:
Alternativas
Q1790041 Contabilidade Pública
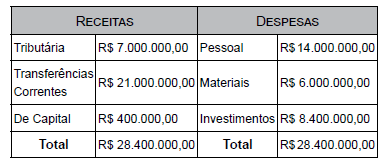
Determinada Prefeitura Municipal encaminhou uma proposta orçamentária simplificada à Câmara Municipal com o seguinte formato:
Imagem associada para resolução da questão Com base nas informações, é possível afirmar que

Alternativas
Q1780609 Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, o sistema contábil está estruturado nos seguintes subsistemas de informações, EXCETO:
Alternativas
Q1780608 Contabilidade Pública
Segundo as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, os passivos devem ser classificados como circulante quando satisfizerem os seguintes critérios, EXCETO quando:
Alternativas
Q1777714 Contabilidade Pública
São características do registro e da informação contábil no setor público, devendo observância aos princípios e às normas brasileiras aplicadas ao setor público, EXCETO:
Alternativas
Respostas
17121: C
17122: D
17123: A
17124: D
17125: D
17126: C
17127: A
17128: X
17129: C
17130: X
17131: B
17132: E
17133: B
17134: B
17135: A
17136: C
17137: A
17138: C
17139: E
17140: E