Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.014 questões


Com base nas Normas Brasileiras de Contabilidade para o Setor Público relativas a instrumentos financeiros, julgue o item seguinte.
Para que uma relação de proteção financeira seja qualificada para a contabilidade de hedge, é facultada à entidade a elaboração de documentação formal no início da operação, desde que a eficácia do instrumento seja comprovada por auditores durante o período de elaboração das demonstrações contábeis.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público (NBC TSP) relativas a provisões, passivos contingentes e ativos contingentes, estoques, ativo imobilizado, ativo intangível, bem como à redução ao valor recuperável de ativo não gerador de caixa, julgue o item a seguir.
Os estoques que sejam mantidos por entidades do setor público especificamente para distribuição gratuita devem ser mensurados pelo valor correspondente ao menor valor entre o seu custo histórico e o seu custo corrente de reposição.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público (NBC TSP) relativas a provisões, passivos contingentes e ativos contingentes, estoques, ativo imobilizado, ativo intangível, bem como à redução ao valor recuperável de ativo não gerador de caixa, julgue o item a seguir.
Terrenos e edificações adquiridos em conjunto por entidade pública devem ser tratados contabilmente como um único ativo indivisível, de modo que o aumento no valor de mercado do terreno compense a depreciação da edificação.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público (NBC TSP) relativas a provisões, passivos contingentes e ativos contingentes, estoques, ativo imobilizado, ativo intangível, bem como à redução ao valor recuperável de ativo não gerador de caixa, julgue o item a seguir.
Itens como marcas, títulos de publicações e listas de usuários de serviços gerados internamente pela própria entidade podem ser reconhecidos como ativos intangíveis, desde que seus custos na fase de desenvolvimento sejam mensurados confiavelmente.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público (NBC TSP) relativas a provisões, passivos contingentes e ativos contingentes, estoques, ativo imobilizado, ativo intangível, bem como à redução ao valor recuperável de ativo não gerador de caixa, julgue o item a seguir.
No setor público, uma provisão deve ser reconhecida no balanço patrimonial sempre que a saída de recursos for classificada como possível, desde que o montante da obrigação possa ser estimado com adequada confiabilidade pela entidade.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público (NBC TSP) relativas a provisões, passivos contingentes e ativos contingentes, estoques, ativo imobilizado, ativo intangível, bem como à redução ao valor recuperável de ativo não gerador de caixa, julgue o item a seguir.
Define-se redução ao valor recuperável como a perda de benefícios econômicos futuros ou potencial de serviços de um ativo que seja superior ao reconhecimento sistemático da redução desses benefícios decorrente da depreciação periódica.
O balancete de verificação a seguir foi extraído de uma entidade do setor público e estruturado segundo o plano de contas aplicado ao setor público (PCASP).
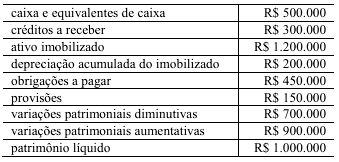
Com base nas informações apresentadas na situação hipotética precedente, julgue o item subsequente.
Considerando-se apenas as contas patrimoniais do balancete, é correto concluir que o saldo patrimonial apurado é de R$ 1.200.000.
O balancete de verificação a seguir foi extraído de uma entidade do setor público e estruturado segundo o plano de contas aplicado ao setor público (PCASP).
Com base nas informações apresentadas na situação hipotética precedente, julgue o item subsequente.
Com base no confronto entre variações patrimoniais aumentativas e diminutivas, é correto concluir que o resultado patrimonial do exercício é deficitário em R$ 200.000, o que reduz o patrimônio líquido da entidade no período.
De acordo com a NBC TSP ‒ Estrutura Conceitual, julgue o próximo item.
Segundo a referida norma, o reconhecimento de ativos e passivos depende de mensuração a valor justo.
De acordo com a NBC TSP ‒ Estrutura Conceitual, julgue o próximo item.
Somente entidades da administração pública direta reportam a informação contábil de propósito geral, sendo vedada a inclusão de entidades controladas no perímetro contábil.
No que diz respeito a despesas de exercícios anteriores, fonte ou destinação de recursos e demonstração dos fluxos de caixa (DFC), julgue o item subsequente.
O mecanismo de fonte ou destinação de recursos permite rastrear a origem e a vinculação legal dos recursos que financiam a despesa da entidade, auxiliando o controle de restrições.
No que diz respeito a despesas de exercícios anteriores, fonte ou destinação de recursos e demonstração dos fluxos de caixa (DFC), julgue o item subsequente.
Na elaboração da DFC pelo método indireto, parte-se do resultado orçamentário e ajustam-se as variações de caixa e de restos a pagar para se obter o fluxo líquido das operações.
No que concerne às naturezas da informação contábil, às regras de integridade do PCASP e à execução da despesa pública, julgue o item seguinte.
A demonstração das variações patrimoniais evidencia variações patrimoniais aumentativas e diminutivas e o saldo patrimonial do período.
No que concerne às naturezas da informação contábil, às regras de integridade do PCASP e à execução da despesa pública, julgue o item seguinte.
As regras de integridade do PCASP autorizam que contas incompatíveis sejam usadas livremente, desde que haja saldo suficiente para registrar o fato.
No que concerne às naturezas da informação contábil, às regras de integridade do PCASP e à execução da despesa pública, julgue o item seguinte.
As naturezas da informação contábil no PCASP permitem evidenciar fatos sob perspectivas distintas, como orçamentária, patrimonial e de controle, que devem manter coerência e integridade.
Acerca da estrutura do plano de contas aplicado ao setor público (PCASP) e das demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
O balanço financeiro evidencia ingressos e dispêndios orçamentários e extraorçamentários, bem como os saldos em espécie do exercício anterior e do exercício corrente.
O PCASP padroniza a estrutura de contas para permitir comparabilidade e consolidação das informações contábeis no setor público.
Acerca da estrutura do plano de contas aplicado ao setor público (PCASP) e das demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
O balanço orçamentário evidencia a execução das receitas e despesas do orçamento, comparando previsão e arrecadação, fixação e execução.
O tribunal de contas de certo estado está realizando
auditoria financeira na secretaria estadual de saúde. Durante os
trabalhos, a equipe de auditoria depara-se com as seguintes
situações ocorridas no exercício de 2025: (a) ação judicial
movida por um sindicato de servidores pleiteando reajustes
retroativos, tendo a assessoria jurídica do órgão classificado o
risco de perda como provável, mas ressaltado que o valor exato
final depende de cálculos complexos de liquidação de sentença,
embora tenha fornecido uma estimativa confiável baseada em
jurisprudência; (b) investigação preliminar do Ministério Público
sobre supostas irregularidades em contratos de publicidade, cuja
existência será confirmada apenas pela ocorrência ou não de um
ou mais eventos futuros incertos que não estão totalmente sob o
controle da entidade, mas a saída de recursos é considerada
possível; (c) autuação da secretaria por descumprimento de
normas sanitárias, caso em que a assessoria jurídica considera a
perda possível, porém a validade da multa está condicionada ao
resultado de um recurso administrativo em outra instância, cujo
desfecho depende de interpretação jurídica inédita, tornando a
existência da obrigação incerta até a decisão final.
À luz dos normativos aplicados ao setor público acerca de provisões, passivos contingentes e ativos contingentes, julgue o item a seguir.
Com relação ao descumprimento das normas sanitárias (c), como a assessoria jurídica considera a perda possível, a multa deve ser contabilmente registrada como uma provisão.
O tribunal de contas de certo estado está realizando
auditoria financeira na secretaria estadual de saúde. Durante os
trabalhos, a equipe de auditoria depara-se com as seguintes
situações ocorridas no exercício de 2025: (a) ação judicial
movida por um sindicato de servidores pleiteando reajustes
retroativos, tendo a assessoria jurídica do órgão classificado o
risco de perda como provável, mas ressaltado que o valor exato
final depende de cálculos complexos de liquidação de sentença,
embora tenha fornecido uma estimativa confiável baseada em
jurisprudência; (b) investigação preliminar do Ministério Público
sobre supostas irregularidades em contratos de publicidade, cuja
existência será confirmada apenas pela ocorrência ou não de um
ou mais eventos futuros incertos que não estão totalmente sob o
controle da entidade, mas a saída de recursos é considerada
possível; (c) autuação da secretaria por descumprimento de
normas sanitárias, caso em que a assessoria jurídica considera a
perda possível, porém a validade da multa está condicionada ao
resultado de um recurso administrativo em outra instância, cujo
desfecho depende de interpretação jurídica inédita, tornando a
existência da obrigação incerta até a decisão final.
À luz dos normativos aplicados ao setor público acerca de provisões, passivos contingentes e ativos contingentes, julgue o item a seguir.
No caso da ação judicial (a), a dificuldade em calcular o valor exato final da liquidação de sentença impede o reconhecimento de uma provisão, devendo a entidade apenas divulgar o evento em notas explicativas como um passivo contingente.

 Conheça nossos planos