Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.135 questões


Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Contador |
Q4004718
Contabilidade Pública
O suprimento de fundos é caracterizado por ser um
adiantamento de valores a um servidor para que
posteriormente este preste contas, quanto as despesas
que podem ocorrer por suprimento de fundos, assinale
a alternativa correta:
Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Contador |
Q4004717
Contabilidade Pública
Os créditos adicionais podem ser classificados em
suplementares e especiais, os quais serão abertos por
autorização do poder executivo, dependendo de prévia
autorização legislativa, assim como, é necessária a
existência de recursos disponíveis. Consideram-se
recursos disponíveis para fins de abertura destes
créditos EXCETO:
Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Contador |
Q4004715
Contabilidade Pública
De acordo com a Lei 4320/64, todas as receitas e
despesas constarão da Lei de Orçamento pelos seus
totais, vedada quaisquer deduções, este conceito se
refere a qual princípio orçamentário:
Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Contador |
Q4004713
Contabilidade Pública
Sobre as Demonstrações contábeis indique a opção
INCORRETA:
Ano: 2022
Banca:
Aroeira
Órgão:
Prefeitura de Mossâmedes - GO
Prova:
Aroeira - 2022 - Prefeitura de Mossâmedes - GO - Contador |
Q4001401
Contabilidade Pública
A demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento,
da forma que seja mais apropriada, permitindo a avaliação do impacto sobre a posição financeira e o montante
de seu caixa e equivalentes de caixa. A seguir são apresentadas atividades que interferem nos fluxos financeiros, sendo:
• Recebimento de R$ 50.000,00 decorrentes de operações de crédito por antecipação de receitas de impostos.
• Pagamento de R$ 12.000,00 decorrentes da solução de litígios.
• Pagamento de R$ 50.000,00 decorrentes de empréstimos consignados a servidores públicos.
• Pagamento de R$ 30.000,00 a servidores públicos.
• Recebimento de R$ 50.000,00 decorrentes de impostos e multas.
• Pagamento de R$ 20.000,00 do projeto elétrico na nova sede da Prefeitura.
• Recebimento de R$ 120.000,00 decorrentes de venda de lote público.
• Pagamento de R$ 3.000,00 de transações com seguradora.
Analisando-se as informações anteriores, os resultados das atividades operacionais, de investimento e de financiamento são, respectivamente:
Ano: 2022
Banca:
Aroeira
Órgão:
Prefeitura de Mossâmedes - GO
Prova:
Aroeira - 2022 - Prefeitura de Mossâmedes - GO - Contador |
Q4001397
Contabilidade Pública
As despesas inscritas em restos a pagar, processadas
ou não, serão pagas em exercícios seguintes desde que liquidadas. Assim, um ente que empenhou e liquidou sua
despesa antes do término do exercício em curso, deverá
proceder a inscrição de:
Ano: 2022
Banca:
Aroeira
Órgão:
Prefeitura de Mossâmedes - GO
Prova:
Aroeira - 2022 - Prefeitura de Mossâmedes - GO - Contador |
Q4001395
Contabilidade Pública
Uma determinada prefeitura municipal realizou
a aquisição de equipamentos hospitalares para a nova
maternidade municipal. O pagamento será realizado
em 4 parcelas acrescido de juros compostos pré-fixados.
O lançamento ao final do primeiro mês decorrente da
apropriação dos juros ao resultado do exercício será:
Ano: 2022
Banca:
Aroeira
Órgão:
Prefeitura de Mossâmedes - GO
Prova:
Aroeira - 2022 - Prefeitura de Mossâmedes - GO - Contador |
Q4001394
Contabilidade Pública
As informações disponibilizadas no Portal do SICONFI (Sistema de Informações Contábeis e Fiscais do
Setor Público Brasileiro) ou mesmo nos Portais de Transparência dos entes permitem análise temporal provisória
ou definitiva da execução orçamentária, podendo a partir destas a tomada de decisões preditivas à ocorrência
de efeitos danosos à administração pública. Adotando
como provisórias as informações que seguem, analise-as
sob a ótica do resultado orçamentário.
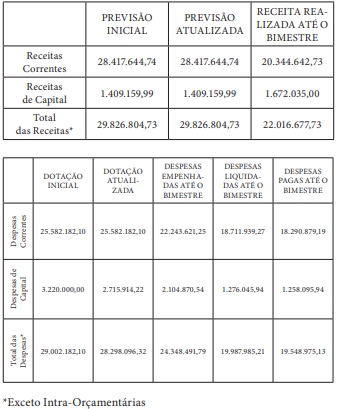
A partir das informações apresentadas, marque a alternativa que melhor representa a apuração do resultado orçamentário e diagnóstico:
A partir das informações apresentadas, marque a alternativa que melhor representa a apuração do resultado orçamentário e diagnóstico:
Ano: 2022
Banca:
Aroeira
Órgão:
Prefeitura de Mossâmedes - GO
Prova:
Aroeira - 2022 - Prefeitura de Mossâmedes - GO - Contador |
Q4001393
Contabilidade Pública
A depreciação de bens imóveis é a alocação sistemática do valor depreciável de ativo tangível ao longo
da sua vida útil, devendo a entidade alocar o valor inicialmente reconhecido de item aos componentes significativos e os depreciar separadamente. A depreciação se
inicia assim que esse bem se encontra disponível para
uso. Quanto aos métodos de depreciação, devem refletir
o padrão esperado no qual os benefícios econômicos futuros ou potencial de serviços do ativo são consumidos
pela entidade. Para tanto, pode-se utilizar no lançamento da depreciação:
Ano: 2022
Banca:
Aroeira
Órgão:
Prefeitura de Mossâmedes - GO
Prova:
Aroeira - 2022 - Prefeitura de Mossâmedes - GO - Contador |
Q4001392
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público
(PCASP) é o instrumento norteador, padronizado e sistematizado de contas contábeis com inúmeros objetivos,
dentre os quais se destacam a de proporcionar a consolidação das contas públicas nacionais. O mecanismo
para segregação dos valores das transações que serão incluídas ou excluídas da consolidação é estabelecido pela
utilização do 5º nível das classes 1, 2, 3 e 4 do PCASP, a
fim de identificar saldos recíprocos. Portanto, uma conta com nível de subtítulo x.x.x.x.1.xx.xx, compreende os
saldos que:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Administrador |
Q3999297
Contabilidade Pública
Mensuração de ativos e passivos é o processo que consiste em determinar os valores pelos quais
os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nas
demonstrações contábeis (MCASP, 2021). Considere o trecho a seguir:
“é a quantia que a entidade do setor público espera obter com a alienação ou a utilização de itens de inventário quando deduzidos os gastos estimados para seu acabamento, alienação ou utilização”.
O conceito apresentado refere-se ao:
“é a quantia que a entidade do setor público espera obter com a alienação ou a utilização de itens de inventário quando deduzidos os gastos estimados para seu acabamento, alienação ou utilização”.
O conceito apresentado refere-se ao:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Administrador |
Q3999294
Contabilidade Pública
O objetivo da elaboração e divulgação da informação contábil é fornecer informação para fins de
prestação de contas e responsabilização (accountability) e tomada de decisão. As características
qualitativas são atributos que tornam a informação útil para os usuários e dão suporte ao
cumprimento dos objetivos da informação contábil (MCASP, 2021).
"ter informação disponível para os usuários antes que ela perca a sua capacidade de ser útil para fins do objetivo da elaboração e divulgação da informação contábil", refere-se a característica qualitativa de:
"ter informação disponível para os usuários antes que ela perca a sua capacidade de ser útil para fins do objetivo da elaboração e divulgação da informação contábil", refere-se a característica qualitativa de:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Assistente Administrativo |
Q3999044
Contabilidade Pública
Conforme as Normas Brasileiras de Contabilidade do Setor Público (Normas Brasileiras de
Contabilidade Técnicas do Setor Público – NBC TSP) – Estrutura Conceitual, os elementos
correspondem às estruturas básicas a partir das quais as demonstrações contábeis são
elaboradas. Analise os elementos a seguir definidos na NBC TSP – Estrutura Conceitual:
I - Contribuição dos proprietários.
II - Passivo.
III - Receita.
IV - Distribuição dos proprietários.
É correto o que se afirma em:
I - Contribuição dos proprietários.
II - Passivo.
III - Receita.
IV - Distribuição dos proprietários.
É correto o que se afirma em:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Assistente Administrativo |
Q3999040
Contabilidade Pública
O alcance da contabilidade aplicada ao setor público (Estrutura Conceitual e das demais Normas
Brasileiras de Contabilidade Técnicas do Setor Público – NBC TSP, publicadas pelo Conselho
Federal de Contabilidade) NÃO é obrigatório para:
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Estância - SE
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Estância - SE - Técnico Municipal de Nível Superior - Área: Contabilidade |
Q3993908
Contabilidade Pública
Com relação à Conta Única do Tesouro Nacional, assinale a
opção correta.
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Estância - SE
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Estância - SE - Técnico Municipal de Nível Superior - Área: Contabilidade |
Q3993907
Contabilidade Pública
A despesa orçamentária efetiva é aquela que, no momento de sua
realização, reduz a situação líquida patrimonial da entidade.
Sabendo disso, assinale a opção que indica uma despesa
orçamentária efetiva.
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Estância - SE
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Estância - SE - Técnico Municipal de Nível Superior - Área: Contabilidade |
Q3993906
Contabilidade Pública
Com relação às receitas públicas, representa uma receita de
transação sem contraprestação o reconhecimento de
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Estância - SE
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Estância - SE - Técnico Municipal de Nível Superior - Área: Contabilidade |
Q3993905
Contabilidade Pública
No âmbito da Prefeitura Municipal de Estância, os recebimentos
de caixa resultantes da venda de ativo imobilizado
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Estância - SE
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Estância - SE - Técnico Municipal de Nível Superior - Área: Contabilidade |
Q3993904
Contabilidade Pública
No município de Estância, a utilização do Plano de Contas
Aplicado ao Setor Público (PCASP) é
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Estância - SE
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Estância - SE - Técnico Municipal de Nível Superior - Área: Contabilidade |
Q3993903
Contabilidade Pública
Na Prefeitura Municipal de Estância, o valor a ser reconhecido
como provisão deve ser

 Conheça nossos planos