Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.135 questões


Q4143765
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, no Plano de Contas
Aplicado Setor Público - PCASP, as contas
contábeis são identificadas por códigos com 7 níveis de desdobramento.
Dessa forma, as contas contábeis "Contratos de Serviços em Execução" e "Empenhos a Liquidar" pertencem, respectivamente, às classes:
Dessa forma, as contas contábeis "Contratos de Serviços em Execução" e "Empenhos a Liquidar" pertencem, respectivamente, às classes:
Q4143764
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, no Plano de Contas
Aplicado Setor Público - PCASP as contas
contábeis são classificadas por Natureza da
Informação Contábil. É um exemplo de conta
contábil que possui Natureza de Informação
Patrimonial:
Q4143763
Contabilidade Pública
Uma determinada Universidade Pública
Federal empenhou despesa em 05/02/2020,
referente à aquisição de 75 quadros
magnéticos, cujo preço de aquisição total foi
R$ 68.000,00. Para que tais bens móveis
adquiridos estivessem disponíveis para o uso,
foram gastos R$ 1.500,00 de frete e R$ 5.000,00
com montagem. Em 01/03/2020, ocorreu a
liquidação das despesas orçamentárias
referente à aquisição dos quadros magnéticos,
ao frete e à montagem e, nesta mesma data, os
quadros ficaram disponíveis para uso, com
vida útil de 5 anos e valor residual estimado de
R$ 8.500,00. A Universidade Pública Federal
utiliza o método das cotas constantes para o
cálculo da depreciação.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público 9º edição, o valor líquido contábil dos quadros magnéticos evidenciado no Balanço Patrimonial da Universidade Pública Federal em 30/04/2020 foi, em reais, de:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público 9º edição, o valor líquido contábil dos quadros magnéticos evidenciado no Balanço Patrimonial da Universidade Pública Federal em 30/04/2020 foi, em reais, de:
Q4143762
Contabilidade Pública
Texto associado
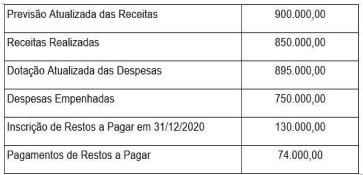
Considere as informações do quadro a seguir
para responder a questão, extraídas
do Balanço Orçamentário e do Balanço
Financeiro de uma Universidade Pública
Federal, referente ao exercício financeiro de
2020, em reais.
O resultado orçamentário da Universidade, em reais, referente ao ano de 2020, foi de:
Q4143761
Contabilidade Pública
Texto associado
Considere as informações do quadro a seguir
para responder a questão, extraídas
do Balanço Orçamentário e do Balanço
Financeiro de uma Universidade Pública
Federal, referente ao exercício financeiro de
2020, em reais.
O resultado financeiro da Universidade, em
reais, referente ao ano de 2020, foi de:
Q4143760
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, a Inscrição de
Restos a Pagar não Processados é evidenciada
no Balanço Financeiro de ente federado como:
Q4143759
Contabilidade Pública
De acordo com a Lei n. 4.320/1964 e o Manual
de Contabilidade Aplicada ao Setor Público, o
Superávit Financeiro é apurado e evidenciado
no(a):
Q4143758
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, o Resultado
Patrimonial do Exercício é evidenciado no(a):
Q4143757
Contabilidade Pública
De acordo com a Lei n. 4.320/1964, as
Amortizações de Empréstimos são
evidenciadas no Balanço Orçamentário de uma
entidade pública como:
Q4143756
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, são exemplos,
respectivamente, de um ingresso do Fluxo de
Caixa das Atividades de Investimento e de um
desembolso do Fluxo de Caixa das Atividades
Operacionais, na Demonstração dos Fluxos de
Caixa de um ente federado:
Q4143754
Contabilidade Pública
As normas estabelecidas no Manual de
Contabilidade Aplicada ao Setor Público são aplicadas, obrigatoriamente, à(s) seguinte(s) entidade(s), EXCЕТО:
Q4143753
Contabilidade Pública
De acordo com a Lei n. 4.320/1964, são créditos
adicionais, as autorizações de despesa não
computadas ou insuficientemente dotadas na
Lei de Orçamento e classificam-se em
suplementares, especiais e extraordinárias.
Sobre Créditos adicionais é CORRETO afirmar que:
Sobre Créditos adicionais é CORRETO afirmar que:
Q4143752
Contabilidade Pública
De acordo com a Lei n. 4.320/1964, "Demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie
provenientes do exercício anterior, e os que se
transferem para o exercício seguinte".
Esta afirmação diz respeito à seguinte Demonstração Contábil Aplicada ao Setor Público:
Esta afirmação diz respeito à seguinte Demonstração Contábil Aplicada ao Setor Público:
Q4143751
Contabilidade Pública
De acordo com a Lei n. 4.320/1964, sobre as
Receitas Públicas é INCORRETO afirmar que:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Tesoureiro |
Q4141318
Contabilidade Pública
Considerando o ativo imobilizado, a NBC TSP 07 estabelece algumas definições
fundamentais. Dentre elas, “o custo do ativo ou outro montante que substitua seu custo, menos seu
valor residual” é o conceito de:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Técnico em Contabilidade |
Q4141271
Contabilidade Pública
Alguns ativos são definidos como “patrimônio cultural” devido a sua relevância
cultural, ambiental ou histórica. Exemplos de patrimônio cultural incluem monumentos e edificações,
sítios arqueológicos, áreas de conservação, reservas naturais e obras de arte. Certas características
são geralmente apresentadas por itens do patrimônio cultural de acordo com a NBC TSP 07. São
exemplos dessas características, EXCETO:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Técnico em Contabilidade |
Q4141270
Contabilidade Pública
O Manual de Contabilidade Aplicado ao Setor Público 2019 apresenta algumas definições fundamentais para a perfeita elaboração das demonstrações contábeis. Entre elas, ______________________ compreendem a variação patrimonial aumentativa com reavaliação e ganhos de ativos ou com a desincorporação de passivos.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Técnico em Contabilidade |
Q4141269
Contabilidade Pública
Alguns ativos intangíveis são definidos como patrimônio cultural intangível devido a
sua relevância cultural, ambiental ou histórica. Certas características, incluindo as seguintes, são,
geralmente, apresentadas por itens do patrimônio cultural intangível (apesar de que essas
características não são exclusivas de tais itens) de acordo com a NBC TSP 08, EXCETO:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Técnico em Contabilidade |
Q4141264
Contabilidade Pública
Em relação aos passivos, de acordo com a NBC TSP 03, nenhuma obrigação surge
como consequência da venda ou da transferência de operação até que a entidade esteja comprometida
com isso, ou seja, até que haja o acordo obrigatório de venda ou transferência. Nesse contexto,
assinale a alternativa INCORRETA.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Analista Administrativo |
Q4140890
Contabilidade Pública
Analise as assertivas referentes à receita pública e
assinale a alternativa correta.
I. Receitas correntes são as transações que o Governo realiza diretamente ou através de suas ramificações e de cujo esforço resultam constituição ou criação de bens de capital, ou seja, acréscimo ao seu patrimônio.
II. Receitas extraorçamentárias compreendem os recolhimentos feitos que constituirão compromissos exigíveis, cujo pagamento independe de autorização orçamentária e, portanto, independe de autorização legislativa.
III. São exemplos de receitas correntes a receita tributária, a receita industrial, a receita de serviços e as operações de crédito.
IV. São exemplos de receitas de capital a alienação de bens, a amortização de empréstimos, a receita patrimonial e a receita de contribuições.

 Conheça nossos planos