Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.101 questões


Ano: 2023
Banca:
SELECON
Órgão:
Empresa Cuiabana de Saúde Pública - MT
Prova:
SELECON - 2023 - Empresa Cuiabana de Saúde Pública - MT - Contador |
Q2341590
Contabilidade Pública
De acordo com a IPC 10 – Contabilização de Consórcios
Públicos, do ponto de vista da natureza de informação patrimonial,
a contabilização da apropriação proporcional patrimonial nos
entes públicos é feita da seguinte maneira, com resultado positivo:
Ano: 2023
Banca:
SELECON
Órgão:
Empresa Cuiabana de Saúde Pública - MT
Prova:
SELECON - 2023 - Empresa Cuiabana de Saúde Pública - MT - Contador |
Q2341583
Contabilidade Pública
O quadro da execução de restos a pagar não processados
informa os restos a pagar não processados inscritos até o
exercício anterior e suas respectivas fases de execução. Esse
quadro é integrante direto da demonstração conhecida por:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Auditor de Controle Externo – Área Auditoria |
Q2340585
Contabilidade Pública
Determinada entidade do setor público registrou, no primeiro exercício financeiro, já encerrado, as seguintes transações contábeis.
I Aprovação da Lei Orçamentária Anual no valor de R$ 200 mil reais, sendo 50% na categoria econômica corrente e 50% na categoria econômica de capital, tanto para as receitas orçamentárias quanto para as despesas orçamentárias.
II Lançamento de impostos no valor de R$ 100 mil, sendo arrecadado 80% desse valor.
III Empenho e liquidação de despesas de custeio no valor de R$ 100 mil, com inscrição de R$ 20 mil em restos a pagar processados.
IV Recebimento de imóvel em doação no valor de R$ 150 mil.
Considerando a situação hipotética apresentada, julgue o item subsequente, relativos às informações constantes nas demonstrações contábeis dessa entidade ao final do período apurado.
O resultado orçamentário do exercício apurado no balanço orçamentário foi nulo.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Auditor de Controle Externo – Área Auditoria |
Q2340583
Contabilidade Pública
Em relação às regras de integridade do plano de contas aplicado ao setor público, julgue o item subsequente.
É permitido um lançamento na conta créditos tributários a receber (classe 1 – ativo) em contrapartida à conta receita de impostos (classe 4 – variação patrimonial aumentativa).
É permitido um lançamento na conta créditos tributários a receber (classe 1 – ativo) em contrapartida à conta receita de impostos (classe 4 – variação patrimonial aumentativa).
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Auditor de Controle Externo – Área Auditoria |
Q2340582
Contabilidade Pública
Em relação às regras de integridade do plano de contas aplicado
ao setor público, julgue o item subsequente.
Nos lançamentos de controles de atos potenciais, apenas podem ser debitadas e creditadas contas correspondentes às classes 7 – controles devedores e 8 – controles credores.
Nos lançamentos de controles de atos potenciais, apenas podem ser debitadas e creditadas contas correspondentes às classes 7 – controles devedores e 8 – controles credores.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Auditor de Controle Externo – Área Auditoria |
Q2340581
Contabilidade Pública
Julgue o item a seguir, referentes aos procedimentos de reavaliação e redução ao valor recuperável aplicados aos ativos do setor público.
O valor recuperável é o maior montante entre o valor histórico das despesas de venda do ativo e o seu valor justo.
O valor recuperável é o maior montante entre o valor histórico das despesas de venda do ativo e o seu valor justo.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Auditor de Controle Externo – Área Auditoria |
Q2340580
Contabilidade Pública
Julgue o item a seguir, referentes aos procedimentos de
reavaliação e redução ao valor recuperável aplicados aos ativos
do setor público.
O registro contábil da reavaliação pode ensejar aumentos ou diminuições de valores contábeis de ativos.
O registro contábil da reavaliação pode ensejar aumentos ou diminuições de valores contábeis de ativos.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Auditor de Controle Externo – Área Auditoria |
Q2340579
Contabilidade Pública
Com base na NBC TSP — Estrutura Conceitual, julgue o próximo item, referentes às restrições das informações incluídas nos relatórios contábeis de produção geral das entidades do setor público.
Uma informação contábil se torna material quando é possível se determinar quantitativamente seu efeito sobre as contas públicas.
Uma informação contábil se torna material quando é possível se determinar quantitativamente seu efeito sobre as contas públicas.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Auditor de Controle Externo – Área Auditoria |
Q2340578
Contabilidade Pública
Com base na NBC TSP — Estrutura Conceitual, julgue o próximo item, referentes às restrições das informações incluídas
nos relatórios contábeis de produção geral das entidades do setor
público.
É questão de julgamento profissional a definição da importância relativa das características qualitativas da informação contábil em cada situação.
É questão de julgamento profissional a definição da importância relativa das características qualitativas da informação contábil em cada situação.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE / CEBRASPE - 2023 - TC-DF - Analista Administrativo de Controle Externo |
Q2340406
Contabilidade Pública
Texto associado
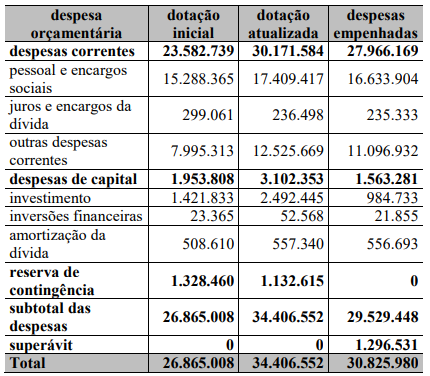
A tabela a seguir representa o balanço orçamentário de
determinada unidade federativa no ano de 2021. Os valores
mostrados estão na ordem dos milhares de reais.
A partir dos valores intraorçamentários apresentados na tabela anterior e do previsto na Lei n.º 4.320/1964, julgue o próximo item, acerca da execução das despesas públicas e dos seus estágios.
As despesas correntes com juros e encargos da dívida devem ser computadas no cálculo do resultado primário do governo da unidade federativa.
As despesas correntes com juros e encargos da dívida devem ser computadas no cálculo do resultado primário do governo da unidade federativa.
Ano: 2023
Banca:
IDHTEC
Órgão:
Prefeitura de Ilha de Itamaracá - PE
Prova:
IDHTEC - 2023 - Prefeitura de Ilha de Itamaracá - PE - Agente Fiscal de Rendas e Tributos |
Q2340041
Contabilidade Pública
“Montante total, apurado sem duplicidade, das obrigações
financeiras do ente da Federação, assumidas em virtude de leis,
contratos, convênios ou tratados e da realização de operações de
crédito, para amortização em prazo superior a doze meses”. Tratase de:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Matupá - MT
Prova:
OBJETIVA - 2023 - Prefeitura de Matupá - MT - Analista Contábil Administrativo |
Q2339653
Contabilidade Pública
Em relação ao Balanço Financeiro, assinalar a alternativa
INCORRETA:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Matupá - MT
Prova:
OBJETIVA - 2023 - Prefeitura de Matupá - MT - Analista Contábil Administrativo |
Q2339645
Contabilidade Pública
São características qualitativas da informação contábil:
Ano: 2023
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2023 - Prefeitura de Niterói - RJ - Contador |
Q2338632
Contabilidade Pública
Sobre a gestão de custos abordada pela
NBC TSP 34 – Custos no Setor Público,
assinale a opção INCORRETA:
Ano: 2023
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2023 - Prefeitura de Niterói - RJ - Contador |
Q2338626
Contabilidade Pública
A Lei nº 4.320/64 estabelece as
informações que devem ser contidas na Lei do
Orçamento. Considerando o disposto na citada
legislação, julgue como verdadeiras ou falsas
as seguintes afirmativas.
I A Lei de Orçamento compreenderá todas as receitas, exceto as de operações de crédito autorizadas em lei.
II A Lei de Orçamento compreenderá todas as despesas próprias dos órgãos do governo e da administração centralizada.
III Todas as receitas e despesas constarão da Lei de Orçamento pelos seus totais, efetuadas as suas deduções.
IV A Lei de Orçamento poderá conter autorização do Poder Executivo para realizar operações de crédito por antecipação da receita, para atender a insuficiências de caixa.
V A Lei do Orçamento conterá a discriminação da receita e despesa de forma a evidenciar a política econômica financeira e o programa de trabalho do governo.
VI Integrará a Lei do Orçamento o quadro discriminativo da receita por fontes e respectiva legislação.
São verdadeiras as afirmativas:
Ano: 2023
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2023 - Prefeitura de Niterói - RJ - Contador |
Q2338625
Contabilidade Pública
A NBC TSP 11, que trata da apresentação
das demonstrações contábeis, define que “as
demonstrações contábeis no setor público
devem proporcionar informação útil para
subsidiar a tomada de decisão e a prestação de
contas e responsabilização da entidade quanto
aos recursos que lhe foram confiados”. A Lei nº
4.320/64 determina que os resultados gerais do
exercício sejam demonstrados em peças
específicas para tais informações.
Abaixo têm-se algumas demonstrações obrigatórias, EXCETO:
Abaixo têm-se algumas demonstrações obrigatórias, EXCETO:
Ano: 2023
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2023 - Prefeitura de Niterói - RJ - Contador |
Q2338621
Contabilidade Pública
De acordo com o estabelecido pela
Lei nº 4.320/64, um dos estágios da execução
da despesa orçamentária é a liquidação.
Tendo como base o disposto na referida lei, conclui-se que a liquidação da despesa
Tendo como base o disposto na referida lei, conclui-se que a liquidação da despesa
Ano: 2023
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2023 - Prefeitura de Niterói - RJ - Contador |
Q2338620
Contabilidade Pública
O Manual de Contabilidade Aplicada ao
Setor Público (MCASP) descreve as Variações
Patrimoniais Aumentativas e Diminutivas como
transações que promovem alterações nos
elementos patrimoniais da entidade do setor
público e que afetam o resultado.
A variação patrimonial aumentativa realiza-se nas seguintes situações, EXCETO:
A variação patrimonial aumentativa realiza-se nas seguintes situações, EXCETO:
Ano: 2023
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2023 - Prefeitura de Niterói - RJ - Contador |
Q2338619
Contabilidade Pública
O elemento de despesa orçamentária
tem por finalidade identificar os objetos de
gastos, tendo sua relação apresentada no
Manual de Contabilidade Aplicada ao Setor
Público (MCASP). Entre os elementos de
despesa orçamentária, encontram-se Obras e
Instalações e Outros Serviços de Terceiros –
PJ.
Considerando esses dois elementos de despesas, classifique as despesas da segunda coluna de acordo com os elementos de despesa orçamentária elencados na primeira coluna.
1) Obras e Instalações
2) Outros Serviços de Terceiros
( ) reparos em instalações elétricas e hidráulicas
( ) instalação de elevadores
( ) pintura de imóveis
( ) início e conclusão de obras de construção
( ) reparos e consertos de bens imóveis
( ) manutenção de elevadores
De cima para baixo a sequência correta da segunda coluna é:
Ano: 2023
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2023 - Prefeitura de Niterói - RJ - Contador |
Q2338618
Contabilidade Pública
O art. 58 da Lei nº 4.320/64 define que o
empenho de despesa “é o ato emanado de
autoridade competente que cria para o Estado
obrigação de pagamento pendente ou não de
implemento de condição” e será formalizado
mediante a emissão da “Nota de Empenho”. O
Manual de Contabilidade Aplicada ao Setor
Público (MCASP) diz que os empenhos podem
ser classificados em Ordinário, Estimativo e
Global.
Relacione a classificação dos empenhos com os exemplos apresentados:
1) Ordinário
2) Estimativo
3) Global
( ) serviços de fornecimento de água e energia elétrica
( ) Compromissos decorrentes de aluguéis
( ) aquisição de material permanente
( ) prestação de serviço de limpeza
( ) aquisição de combustíveis e lubrificantes
De cima para baixo, a sequência correta da segunda coluna é:

 Conheça nossos planos