Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.011 questões


Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Holambra - SP
Prova:
Avança SP - 2026 - Câmara de Holambra - SP - Contador |
Q4205426
Contabilidade Pública
Julgue as assertivas com (V) para Verdadeiro ou (F) para Falso, de acordo com os Arts. 58, 60, 63 e 64 da Lei nº 4.320/1964, que tratam dos estágios da despesa pública:
( ) O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento, sendo vedada, nos termos do Art. 60, a realização de despesa sem prévio empenho.
( ) A liquidação da despesa consiste no efetivo pagamento ao credor, extinguindo a obrigação do Estado mediante a entrega dos recursos financeiros.
( ) A ordem de pagamento é o despacho exarado por autoridade competente, determinando que a despesa seja paga, e só pode ser exarada em documentos processados pelos serviços de contabilidade.
A sequência correta de cima para baixo é:
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Holambra - SP
Prova:
Avança SP - 2026 - Câmara de Holambra - SP - Contador |
Q4205424
Contabilidade Pública
Complete a lacuna com a literalidade do § 1º do Art. 11 da Lei nº 4.320/1964: "São Receitas Correntes as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em ______________"
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Holambra - SP
Prova:
Avança SP - 2026 - Câmara de Holambra - SP - Contador |
Q4205423
Contabilidade Pública
A NBC TSP Estrutura Conceitual, que dispõe sobre a estrutura conceitual para elaboração e divulgação de informação contábil de propósito geral pelas entidades do setor público, estabelece, no item 3.6, que a relevância e a representação fidedigna são características qualitativas da informação contábil. Sobre a característica qualitativa da representação fidedigna, assinale a alternativa CORRETA:
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Holambra - SP
Prova:
Avança SP - 2026 - Câmara de Holambra - SP - Contador |
Q4205422
Contabilidade Pública
Complete a lacuna com a literalidade do inciso I do Art. 35 da Lei nº 4.320/1964: "Pertencem ao exercício financeiro as receitas nele ______________"
Ano: 2026
Banca:
Gama Consult
Órgão:
Prefeitura de Aspásia - SP
Prova:
Gama Consult - 2026 - Prefeitura de Aspásia - SP - Diretor de Escola |
Q4203543
Contabilidade Pública
Na prestação de contas de recursos públicos
escolares, identifique o documento que comprova a
despesa realizada e subsidia sua regularidade formal:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Salgado Filho - PR
Prova:
FAU - 2026 - Prefeitura de Salgado Filho - PR - Contador |
Q4203476
Contabilidade Pública
Preencha as lacunas com a alternativa CORRETA.
Créditos adicionais são formas de retificação e complementação das dotações orçamentárias. Para que sejam utilizados, devem obedecer aos preceitos legais para cada uma das modalidades previstas na legislação. Os créditos adicionais que tem como finalidade incluir uma nova dotação orçamentária que não constava na Lei do Orçamento Anual aprovada pelo Poder Legislativo são chamados de __________________. ________________________________________ são exemplos de recursos que, caso estejam disponíveis, podem ser utilizados para abertura de créditos adicionais suplementares. Os créditos adicionais suplementares ___________________ no Balanço Orçamentário, para fins de apuração da Dotação Atualizada.
Créditos adicionais são formas de retificação e complementação das dotações orçamentárias. Para que sejam utilizados, devem obedecer aos preceitos legais para cada uma das modalidades previstas na legislação. Os créditos adicionais que tem como finalidade incluir uma nova dotação orçamentária que não constava na Lei do Orçamento Anual aprovada pelo Poder Legislativo são chamados de __________________. ________________________________________ são exemplos de recursos que, caso estejam disponíveis, podem ser utilizados para abertura de créditos adicionais suplementares. Os créditos adicionais suplementares ___________________ no Balanço Orçamentário, para fins de apuração da Dotação Atualizada.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Salgado Filho - PR
Prova:
FAU - 2026 - Prefeitura de Salgado Filho - PR - Contador |
Q4203475
Contabilidade Pública
As despesas públicas, quando analisadas sob o aspecto orçamentário possuem regras
específicas e estágios definidos na legislação que antecedem o seu pagamento. Os
estágios mencionados são o empenho e a liquidação da despesa. Sobre estes estágios da
despesa orçamentária, analise as afirmativas abaixo, marque V para VERDADEIRO ou F
para FALSO e assinale a alternativa que apresenta a sequência CORRETA:
( ) Para cada empenho realizado deverá ser emitida Nota de Empenho, salvo as hipóteses previstas na legislação. Na Nota de Empenho deverá constar, dentre outras informações, o saldo da dotação orçamentária.
( ) O empenho poderá ser realizado por estimativa quando não se puder definir com precisão o valor da despesa.
( ) A liquidação da despesa é etapa obrigatória para toda despesa orçamentária, inclusive para as despesas orçamentárias sem Nota de Empenho.
( ) A liquidação da despesa será registrada no mesmo momento da variação patrimonial diminutiva, nos casos de despesa com pessoal e amortização do principal da dívida pública.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Salgado Filho - PR
Prova:
FAU - 2026 - Prefeitura de Salgado Filho - PR - Contador |
Q4203472
Contabilidade Pública
Os estoques de um Ente Público demonstram os produtos adquiridos e utilizados nas suas atividades, preservando o Princípio da Competência para o registro dos custos e despesas de forma a evidenciar as informações fidedignas para os tomadores de decisão e demais usuários das informações contábeis. Considere o seguinte saldo inicial de estoque de um Ente Público:
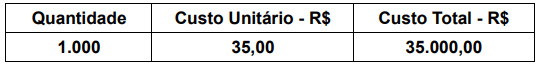
Ao longo do mês, foram realizadas as seguintes operações:
- Compra de 500 unidades, à vista, pelo valor total de R$ 10.000,00.
- Utilização (baixa de estoque) de 800 unidades, considerando o custo médio.
Assinale a alternativa que apresenta a variação no valor total do Ativo Circulante do Ente, após os registros das operações mencionadas (compra e baixa de estoque):
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Salgado Filho - PR
Prova:
FAU - 2026 - Prefeitura de Salgado Filho - PR - Contador |
Q4203471
Contabilidade Pública
A contabilidade aplicada ao setor público foi estruturada, no Brasil, com foco no
registro dos atos e fatos relativos ao controle da execução orçamentária e financeira. Já o
plano de contas é a estrutura básica da escrituração contábil, formada por uma relação
padronizada de contas contábeis, que permite o registro contábil dos atos e fatos
praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração
de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de
informações dos usuários. Sobre o tema, assinale a alternativa que apresenta somente
contas contábeis do Grupo Ativo do Balanço Patrimonial de um Ente Público:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Salgado Filho - PR
Prova:
FAU - 2026 - Prefeitura de Salgado Filho - PR - Contador |
Q4203470
Contabilidade Pública
Considere as seguintes informações apresentadas por um Ente Público:
- Receita tributária: R$ 8.500.000,00. - Receita com alienação de bens: R$ 1.000.000,00. - Receita com juros pela remuneração de depósitos bancários (financeira): R$ 500.000,00. - Despesa com pessoal: R$ 4.000.000,00. - Despesa com serviços de terceiros: R$ 3.500.000,00. - Despesas com juros sobre a dívida pública (financeira): R$ 800.000,00.
Com base na legislação vigente, o Resultado Primário apurado pelo Ente Público corresponde a:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Salgado Filho - PR
Prova:
FAU - 2026 - Prefeitura de Salgado Filho - PR - Contador |
Q4203469
Contabilidade Pública
Considere as seguintes operações realizadas por um Ente Público no decorrer de um
mês do exercício financeiro de 2026:
- Concessão de adiantamento da primeira parcela do décimo terceiro salário para os servidores públicos: R$ 400.000,00.
- Empenho da despesa e pagamento referente seis meses de seguro dos veículos da frota do Ente, sendo que vigência do seguro terá início no mês seguinte: R$ 180.000,00.
- Valor da provisão (apropriação mensal) do valor devido a título de férias para os servidores públicos: R$ 210.000,00.
- Concessão de adiantamento de recursos para servidor a título de suprimento de caixa: R$ 40.000,00.
Com base nas informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor da despesa orçamentária e patrimonial (variação patrimonial diminutiva) do Ente Público:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Salgado Filho - PR
Prova:
FAU - 2026 - Prefeitura de Salgado Filho - PR - Contador |
Q4203468
Contabilidade Pública
No primeiro dia do mês de junho de 2026, o departamento de contabilidade de uma
determinada prefeitura emitiu um relatório contendo todas as movimentações do Ente
relativas ao mês de maio de 2026. Os dados apresentados foram os seguintes:
- Recebimento receita tributária referente abril de 2026: R$ 1.200.000,00.
- Registro da receita tributária do mês de maio de 2026, com previsão de recebimento em junho de 2026: R$ 900.000,00.
- Recebimento de receita tributária (principal) inscrita em dívida ativa tributária no ano de 2025: R$ 300.000,00.
- Apropriação (registro contábil) dos encargos moratórios (juros e multa) sobre valores inscritos em dívida ativa tributária: R$ 50.000,00.
- Utilização de recursos da conta corrente para aplicação financeira com disponibilidade (liquidez) imediata: R$ 150.000,00.
Após os registros contábeis apresentados acima, é CORRETO afirmar que, ao final do mês de maio de 2026:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Salgado Filho - PR
Prova:
FAU - 2026 - Prefeitura de Salgado Filho - PR - Contador |
Q4203467
Contabilidade Pública
Um Ente Público realizou a aquisição de um bem para o Ativo Imobilizado. Os dados da
aquisição foram os seguintes:
- Valor do bem: R$ 900.000,00. - Pagamento de 50% do valor à vista e o restante a prazo.
- Total dos juros sobre o valor financiado: R$ 300.000,00.
- Vida útil estimada do bem: 05 (cinco) anos.
- Valor residual do bem: R$ 600.000,00.
Com base nos dados acima, assinale o valor da depreciação mensal do bem adquirido:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Salgado Filho - PR
Prova:
FAU - 2026 - Prefeitura de Salgado Filho - PR - Contador |
Q4203466
Contabilidade Pública
As despesas orçamentárias seguem um rito específico definido na legislação,
possibilitando o controle dos recursos de acordo com os limites fixados. Analise os dados
abaixo que tratam das informações orçamentárias de uma prefeitura:
- Dotação autorizada: R$ 2.200.000,00.
- Empenhos realizados no exercício: R$ 1.700.000,00.
- Empenhos do exercício liquidados: R$ 1.500.000,00.
- Crédito adicional suplementar aberto: R$ 300.000,00.
- Empenhos do exercício cancelados: R$ 100.000,00.
Com base nas informações apresentadas, o saldo da dotação orçamentária após todos os registros contábeis será de:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Salgado Filho - PR
Prova:
FAU - 2026 - Prefeitura de Salgado Filho - PR - Contador |
Q4203464
Contabilidade Pública
Considere as seguintes operações orçamentárias e patrimoniais realizadas por um Ente
Público ao longo do mês de maio de 2026:
- Recebimento de receita tributária relativa ao ano de 2025, mas que não estava inscrita em Dívida Ativa, no valor de R$ 100.000,00.
- Recebimento de recursos de outro Ente público para a realização de uma obra pública, no valor de R$ 300.000,00.
- Recebimento de recursos provenientes de uma operação de crédito por antecipação da receita orçamentária, no valor de R$ 200.000,00.
- Recebimento de recursos referente a valores inscritos em dívida ativa tributária no exercício de 2025, sendo R$ 100.000,00 de valor principal e R$ 50.000,00 de encargos de mora (multa e juros).
- Recebimento de recursos provenientes da receita tributária do exercício de 2026, sendo R$ 400.000,00 de valor principal e R$ 50.000,00 de encargos de mora (multa e juros).
Com base nos dados apresentados, assinale o valor da Receita Orçamentária do Ente Público no mês de maio de 2026:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Caxias do Sul - RS - Técnico em Contabilidade |
Q4202554
Contabilidade Pública
Conforme o Manual de Demonstrativos Fiscais (15ª edição), o Demonstrativo dos
Restos a Pagar por Poder e Órgão integra o RREO e possibilita o acompanhamento efetivo do total
inscrito referente aos exercícios anteriores e da execução, no exercício de referência, desses restos a
pagar, por meio da demonstração dos valores inscritos, liquidados, pagos e cancelados. Esse
demonstrativo deverá ser publicado até trinta dias após o encerramento de cada bimestre. Sobre o
tema, assinale a alternativa INCORRETA.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Caxias do Sul - RS - Técnico em Contabilidade |
Q4202552
Contabilidade Pública
Ao realizar o teste de recuperabilidade de determinados bens públicos, um servidor
de uma autarquia municipal analisou os conceitos previstos no MCASP para identificar a metodologia
adequada de mensuração. Acerca do tema, assinale a alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Caxias do Sul - RS - Técnico em Contabilidade |
Q4202551
Contabilidade Pública
Ao analisar a contabilização do Imposto de Renda Retido na Fonte (IRRF), um servidor
do setor contábil do Município Zeta verificou que os valores retidos sobre remunerações pagas pelo
próprio ente e por suas autarquias deveriam ser registrados conforme as orientações do Manual
de Contabilidade Aplicada ao Setor Público (MCASP). À luz da Constituição Federal e do
MCASP (11ª edição), assinale a alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Caxias do Sul - RS - Auditor Fiscal da Receita Municipal - Bloco 2 |
Q4202345
Contabilidade Pública
Conforme exige o item 53A da NBC TSP 11 (R1), a entidade deverá apresentar como
informações mínimas, além das respectivas notas explicativas:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Caxias do Sul - RS - Auditor Fiscal da Receita Municipal - Bloco 2 |
Q4202344
Contabilidade Pública
Durante a execução orçamentária do Município Z, foi celebrado contrato para
aquisição de equipamentos destinados à rede municipal de educação, cultura e desporto. Após a
emissão da nota de empenho, verificou-se que parte dos bens foi entregue em desconformidade com
as especificações contratuais, razão pela qual a comissão de recebimento recusou parte do material
até a regularização pelo fornecedor. Considerando o disposto na Lei Federal nº 4.320/1964, assinale
a alternativa correta.

 Conheça nossos planos