Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.095 questões


Nesse contexto, o registro por natureza da informação contábil, separando as informações por três naturezas, impactou, significativamente, a seguinte demonstração:
Nesse caso, deve haver
Entre as inovações permitidas pelo PCASP está
1. Despesas de capital
2. Despesas extraorçamentárias 3. Despesas produtivas
4. Despesas correntes
( ) Gastos para a produção ou geração de novos bens ou serviços que integrarão o patrimônio público.
( ) Gastos de manutenção e funcionamento dos serviços públicos em geral.
( ) Despesas que não precisam de autorização legislativa para ser realizadas.
( ) Despesas que, além de satisfazer necessidades públicas, enriquecem o patrimônio do Estado ou aumentam a capacidade econômica do contribuinte.
Assinale a opção que indica a relação correta, na ordem apresentada.
( ) Em se tratando de dívida não-tributária, a Fazenda Pública pode efetuar a inscrição em dívida ativa e buscar sua satisfação por meio da Execução Fiscal.
( ) Os créditos oriundos do inadimplemento de tarifa ou preço público integram a Dívida Ativa tributária, sendo aplicáveis as disposições constantes do Código Tributário Nacional.
( ) Os créditos oriundos de foros e laudêmios integram a Dívida Ativa não Tributária, devendo ser escriturados como receita do exercício em que forem arrecadados.
As afirmativas são, respectivamente,
De acordo com o Sistema de Gestão Patrimonial do Instituto Federal, um bem do seu ativo imobilizado apresenta as seguintes informações:
Depreciação acumulada R$ 7.000
Aquisição custo histórico R$ 18.000
Despesa de venda (Valor justo líquido)
R$ 10.000 Valor em uso R$ 9.000
Com base nessas informações, em consonância com o
Manual de Contabilidade Aplicada ao Setor Público, ao
aplicar o teste de redução ao valor recuperável desse ativo,
fica evidenciada a ocorrência de uma
De acordo com o MCASP de 2023, podemos afirmar que as
etapas da receita orçamentária
As variações positivas nas contas dos passivos incidem
quando
Uma conta de natureza orçamentária é
Para fins contábeis, de acordo com o MCASP (2023), a
despesa orçamentária pode ser classificada quanto ao
impacto na situação patrimonial líquida em
O Balanço Orçamentário deverá ser acompanhado de notas
explicativas que divulguem, ao menos
Leia o caso a seguir.
No final do ano de 2023, o total do Ativo da unidade pública A
representou 4/3 do total de seu Passivo. O capital total à
disposição da referida unidade no mesmo ano foi de R$
1.800.000,00
A situação patrimonial líquida da unidade pública, nesse
exercício, equivale em reais a
Se, em uma instituição pública federal, 50% dos ativos totais
são financiados por recursos de terceiros e 20% dos capitais
totais utilizados são capitais de terceiros de longo prazo,
então, nessa instituição pública, a porcentagem dos capitais
de curto prazo em relação aos capitais de terceiros totais é
de
De acordo ao MCASP (2023), os ativos contingentes são
registrados no Plano de Contas Aplicado ao Setor Público
(PCASP) em
Com base no Manual de Contabilidade Aplicada ao Setor
Público (MCASP-2023), um ente público adota política de
reavaliação de seus ativos, cujo valor da depreciação anual
incidente sobre o ativo reavaliado era de R$ 530,00. Caso
não tivesse passado pelo processo de reavaliação, a
depreciação incidente sobre o ativo, com base em seu custo
histórico original do ativo, seria no valor de R$ 360,00. Os
registros contábeis do ente público devem evidenciar um(a)
Observe a tabela a seguir.
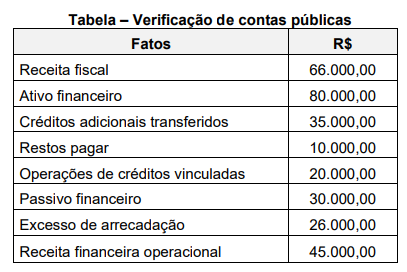
Determinada unidade pública solicitou ao departamento de
Contabilidade e Finanças que verificasse a disponibilidade
de recursos para abertura de créditos adicionais especiais
ou suplementares durante a execução orçamentária.
Imediatamente o contador apresentou as informações
constantes na tabela acima. Com base nas informações
apresentadas e de acordo com a Lei n° 4.320/64, que valor
o contador apurou de superávit financeiro para fins de
abertura de créditos adicionais?
Leia o caso a seguir.
No meio do semestre, os diretores de uma universidade pública identificaram um defeito nas instalações elétricas devido à queda de árvores e ventos fortes após uma intensa chuva no local, prejudicando os seus alunos e afetando a qualidade do ensino. Com isso, os diretores solicitaram serviços de urgência nos reparos elétricos e poda de árvores, gasto que não estava previsto no orçamento.
De acordo com a Lei nº 4.320/64, será necessário um crédito

 Conheça nossos planos