Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.079 questões


INSTRUÇÃO: Com base nos dados abaixo responda a questão.
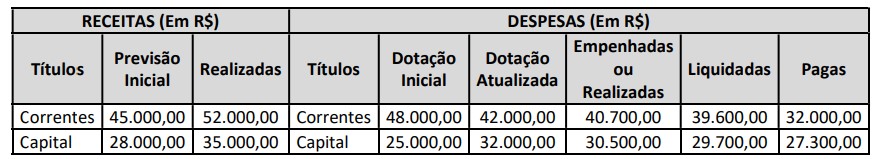
Nota: Tanto nas Receitas de Capital como nas Despesas de Capital já estão excluídos os efeitos da gestão da dívida
INSTRUÇÃO: Com base nos dados abaixo responda a questão.
Nota: Tanto nas Receitas de Capital como nas Despesas de Capital já estão excluídos os efeitos da gestão da dívida
INSTRUÇÃO: Com base nos dados abaixo responda a questão.
Nota: Tanto nas Receitas de Capital como nas Despesas de Capital já estão excluídos os efeitos da gestão da dívida
INSTRUÇÃO: Com base nos dados abaixo responda a questão.
Nota: Tanto nas Receitas de Capital como nas Despesas de Capital já estão excluídos os efeitos da gestão da dívida
Os empenhos podem ser classificados em ordinário, estimativo ou global.
Com base nessa afirmação, julgue (V) para Verdadeiro e (F) para Falso:
( ) Uma despesa para aquisição de mobiliário, com o valor fixo e previamente determinado em processo licitatório e que será paga de uma só vez, deve ser empenhada como ordinário.
( ) Uma despesa para aquisição de combustíveis para frota oficial do órgão durante todo o exercício, cujo montante não se pode determinar, deve ser empenhada como global.
( ) Uma despesa para a contratação de serviço de fornecimento de energia elétrica durante todo o ano, baseando na média de consumo do ano anterior, deve ser empenhada como estimativo.
( ) Uma despesa contratual, com o valor determinado e sujeita a parcelamento, deve ser empenhada como global.
A análise correta, de cima para baixo, das afirmações acima é:
Observe as informações do quadro a seguir:
Posição em 31/12/1999
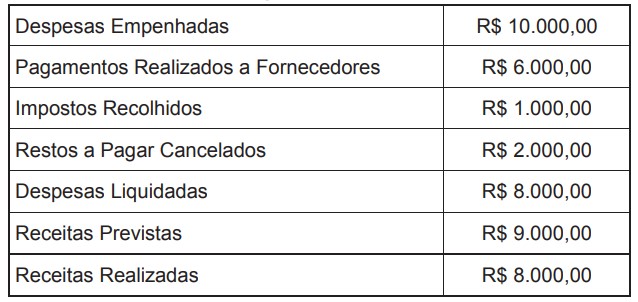
Diante das informações, é adequado afirmar que:
A Lei nº 4.320, de 17 de março de 1964 trata dos estágios da despesa pública.
Sobre os estágios da despesa pública, é adequado afirmar que:
Observe as informações contidas no balanço orçamentário de um órgão público em 31/12/2023 e analise as afirmações a seguir com Verdadeiro (V) ou Falso (F):
BALANÇO ORÇAMENTÁRIO
31/12/2023
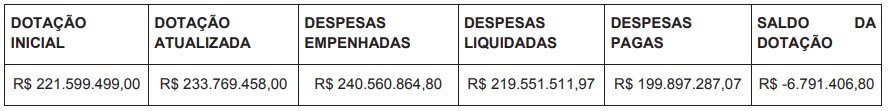
( ) Houve inscrição de restos a pagar não processados a liquidar para o exercício de 2024, no montante de R$ 21.009.352,83.
( ) O saldo de dotação no valor de R$ - 6.791.406,80 refere-se à insuficiência orçamentária do ano de 2023 que deve ser compensada no exercício de 2024.
( ) Houve inscrição de restos a pagar processados a pagar para o exercício de 2024, no montante de R$ 19.654.224,90.
( ) As despesas empenhadas foram superiores à dotação atualizada, por isso, no encerramento do exercício em 31/12/2023, haverá a contabilização em despesas para exercícios posteriores.
A análise correta, de cima para baixo, das afirmações acima é:
O 13º salário é uma obrigação que deve ser registrada mensalmente pelo regime de competência.
Sobre essa afirmação, considerando somente a ótica patrimonial, é adequado afirmar que:
A aquisição de material de consumo para estoque e posterior distribuição para consumo interno é uma rotina comum dos órgãos da administração pública federal.
Sobre a contabilização, na vertente patrimonial, da movimentação de material de consumo, é adequado afirmar que:
Fornecer informações para a prestação de contas, responsabilização (accountability) e tomada de decisão são os objetivos da informação contábil no âmbito da contabilidade aplicada ao setor público.
Sobre as características qualitativas da informação contábil, que dão o suporte para o cumprimento desses objetivos, é adequado afirmar que:
Os gestores do setor público necessitam, no desempenho de suas funções decisórias, de informações consistentes e amplas para cumprir com eficiência, eficácia e efetividade as políticas públicas (Lapsley; Wright, 2004; Machado; Holanda, 2010).
De acordo com o texto, é adequado afirmar que:
No âmbito de um convênio realizado entre dois órgãos públicos federais distintos, o órgão “Alpha” realiza a doação de um bem móvel para o órgão “Delta”.
Qual é o tipo de transferência adequado para os registros contábeis patrimoniais a serem realizados no órgão “Alpha”?
Leia a seguinte definição para responder à questão:
Diferentemente do que acontece com os Restos a Pagar, as despesas de exercícios anteriores eram devidas em determinado exercício financeiro e, por algum motivo, não foram sequer empenhadas.
Ainda de acordo com o MCASP (2023), o reconhecimento da obrigação de pagamento das despesas com exercícios anteriores pela autoridade competente deverá ocorrer em procedimento administrativo específico, sendo necessário, no mínimo, as seguintes informações:
Adaptado
de<https://aberto.ava.ifrn.edu.br/pluginfile.php/6140/mod_label/intro/Contabilidade%20P%C3%BAblica.pdf?time=1655040384035>. Acesso em: 05 out. 2024.
Leia a seguinte definição para responder à questão:
Diferentemente do que acontece com os Restos a Pagar, as despesas de exercícios anteriores eram devidas em determinado exercício financeiro e, por algum motivo, não foram sequer empenhadas.
Segundo o MCASP (2023), podemos identificar as despesas de exercícios anteriores como aquelas que possuem a seguinte característica:
Adaptado
de<https://aberto.ava.ifrn.edu.br/pluginfile.php/6140/mod_label/intro/Contabilidade%20P%C3%BAblica.pdf?time=1655040384035>. Acesso em: 05 out. 2024.
De acordo com o MCASP (2023), o suprimento de fundos é caracterizado por ser um adiantamento de valores a um determinado servidor para futura prestação de contas.
Adaptado de:<https://aberto.ava.ifrn.edu.br/pluginfile.php/6140/mod_label/intro/Contabilidade%20P%C3%BAblica.pdf?time=1655040384035>. Acesso em: 05 out. 2024.
Esse adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer quais estágios da despesa orçamentária?

 Conheça nossos planos