Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.070 questões

Q3340211 Contabilidade Pública
Um ativo intangível deve ser reconhecido inicialmente
Alternativas
Q3340210 Contabilidade Pública
Quando um ativo imobilizado é adquirido por meio de uma transação sem contraprestação, o custo desse ativo deve ser mensurado pelo  
Alternativas
Q3340209 Contabilidade Pública
Determinada entidade pública promoveu licitação para a aquisição de material de expediente em janeiro de 2024. Selecionado o fornecedor, foi emitida a nota de empenho em fevereiro de 2024, tendo sido a entrega do material efetuada em março de 2024. Em abril de 2024, o material foi requisitado por um setor da referida entidade pública, cujo consumo ocorreu em maio de 2024.

Nessa situação hipotética, focada no ambiente do setor público, deve ter sido registrada, em 2024, uma despesa sob o enfoque patrimonial no mês de 
Alternativas
Q3340208 Contabilidade Pública
O tratamento contábil de impostos em determinado ente federado tem como reflexo o seguinte fluxo de registros contábeis: previsão da receita orçamentária; lançamento (fato gerador); arrecadação; recolhimento; e prestação de contas.

Nessa situação, o reconhecimento da variação patrimonial aumentativa deve ser contabilizado 
Alternativas
Q3335616 Contabilidade Pública
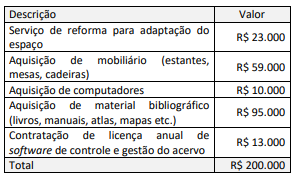
Um órgão público destinou uma sala do último andar do seu edifício sede para instalação de uma biblioteca com acervo bibliográfico técnico para uso dos servidores lotados no órgão. Para a instalação da biblioteca, o órgão incorreu nos seguintes gastos:


Imagem associada para resolução da questão


Dentre os gastos incorridos, os que devem ser classificados como despesa de capital totalizam:
Alternativas
Q3335608 Contabilidade Pública
A equipe de desenvolvimento da superintendência de tecnologia da informação de um órgão público desenvolveu um software para gestão de demandas por materiais e serviços.
Uma vez que o software desenvolvido atendeu aos critérios para reconhecimento de um ativo intangível, ele deve ser inicialmente mensurado pelo valor:
Alternativas
Q3335607 Contabilidade Pública
Uma entidade pública é detentora de um ativo constituído por dez andares de um edifício comercial localizado no centro da cidade, os quais representam 50% do edifício. A entidade aufere receitas decorrentes de contratos de locação do conjunto de andares de sua propriedade, exceto um andar ocupado pela entidade, por falta de espaço em sua sede, para desenvolver parte de suas atividades finalísticas. A entidade pública adquiriu a propriedade do conjunto dos andares por meio de uma permuta envolvendo outro imóvel. Como estratégia de mercado, a entidade considera os dez andares como um ativo único.
As disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) orientam que o tratamento contábil do referido imóvel pela entidade pública: 
Alternativas
Q3335606 Contabilidade Pública
O Demonstrativo dos Restos a Pagar por Poder e Órgão constitui um dos anexos do Relatório Resumido da Execução Orçamentária (RREO). O referido demonstrativo possibilita o acompanhamento da execução dos compromissos financeiros exigíveis que compõem a dívida flutuante em um dado exercício financeiro.
Na elaboração desse demonstrativo, o ente público deve atentar para o fato de que: 
Alternativas
Q3335605 Contabilidade Pública
No encerramento de um dado exercício, um ente público municipal concluiu um processo de conciliação contábil entre as operações orçamentárias de aquisição de bens permanentes e os registros de controle patrimonial, possibilitando uma base adequada para o registro e controle das despesas de depreciação.
Nesse contexto, para fins de consolidação das contas públicas, à luz das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) quanto à depreciação de bens móveis, a entidade deve considerar que:
Alternativas
Q3335604 Contabilidade Pública
O endividamento do setor público é um indicador que mostra a capacidade de pagamento de um país. O Brasil encerrou o exercício de 2023 com uma dívida pública superior R$ 6,5 trilhões. Adicionalmente, nesse mesmo exercício, as despesas com juros da dívida pública do Governo Federal somaram R$ 614 bilhões, o que representa uma parcela relevante dos recursos do orçamento. As demonstrações contábeis aplicadas ao setor público (DCASP) fornecem informações para acompanhamento e controle da dívida pública e das despesas com juros e encargos da dívida em um dado exercício.
Nesse sentido, ao abordar as DCASP, o Manual de Contabilidade Aplicada ao Setor Público (MCASP) orienta que:
Alternativas
Q3335603 Contabilidade Pública
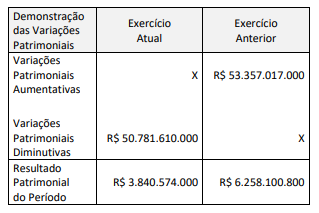
Considere o extrato a seguir gerado a partir da Demonstração das Variações Patrimoniais (DVP) divulgada por um ente público:


Imagem associada para resolução da questão


A partir da análise das informações fornecidas, é correto afirmar que:
Alternativas
Q3328261 Contabilidade Pública
De acordo com a Lei nº 101, de novembro de 2001, conhecida como Lei de Responsabilidade Fiscal, assinale a alternativa que não representa uma comprovação necessária por parte do beneficiário de uma transferência voluntária.
Alternativas
Q3327991 Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP), concessão de serviços públicos é a delegação contratual da execução do serviço público, precedida ou não de obra pública, permanecendo a titularidade com o poder público.
Sobre as categorias das concessões, assinale com V as verdadeiras e com F as falsas.
(  ) Na concessão comum, não há repartição de riscos entre as partes.
(  ) Na concessão comum, o usuário é a Administração Pública.
(  ) Na parceria púbico-privada, modalidade concessão patrocinada, não há contraprestação pecuniária do parceiro público ao parceiro privado.
(  ) Na parceria púbico-privada, modalidade concessão administrativa, a prestação de serviços à Administração Pública é realizada com ou sem obras públicas. 
Assinale a sequência correta.
Alternativas
Q3327938 Contabilidade Pública

Com relação ao Balanço Orçamentário, assinale com V as afirmativas verdadeiras e com F as falsas.


(  ) No Balanço Orçamentário, as receitas deverão ser informadas pelos valores brutos das respectivas deduções, tais como restituições, descontos, retificações, deduções para o Fundeb e repartições de receita tributária entre os entes da Federação, quando registradas como dedução.


(  ) O Balanço Orçamentário demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada, em decorrência da utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais.


(  ) O Balanço Orçamentário será elaborado utilizando-se a classe 5 (Orçamento Aprovado) e o grupo 2 (Execução do Orçamento), e a classe 6 (Execução do Orçamento) e o grupo 2 (Realização da Receita e Execução da Despesa) do Plano de Contas Aplicado ao Setor Público.


(  ) O quadro principal do Balanço Orçamentário apresentará as receitas e despesas previstas em confronto com as realizadas. As receitas e despesas serão apresentadas conforme a classificação por origem e destinação em recursos não vinculados e recursos vinculados. 


 Assinale a sequência correta.

Alternativas
Q3327933 Contabilidade Pública

De acordo com o MCASP (2023), o Plano de Contas Aplicado ao Setor Público (PCASP) alinha-se a essa finalidade por meio da padronização da forma de registro contábil para a extração de informações para esses usuários.


Nesse sentido, assinale a alternativa correta.

Alternativas
Q3327932 Contabilidade Pública

Sobre os restos a pagar, assinale com V as afirmativas verdadeiras e com F as falsas.


(  ) Se o serviço contratado foi prestado pelo contratante, e as despesas, liquidadas, mas não pagas no exercício financeiro, a despesa referente a esse fato será inscrita em restos a pagar não processados.


(  ) Restos a pagar são despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente.


(  ) Por ser restos a pagar, sua inscrição não tem a necessidade de observar as disponibilidades financeiras e condições da legislação pertinente.


(  ) Quando o prazo para cumprimento da obrigação assumida pelo credor estiver vigente (despesa a liquidar), a despesa referente a esse fato deve ser inscrita em restos a pagar não processados.


Assinale a sequência correta.

Alternativas
Ano: 2025 Banca: FUNDEP (Gestão de Concursos) Órgão: ARISB - MG Provas: FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Advogado | FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Agente Administrativo | FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Analista de Fiscalização e Regulação (Administrador) | FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Analista de Fiscalização e Regulação (Ciências Biológicas) | FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Analista de Fiscalização e Regulação (Contador) | FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Analista de Fiscalização e Regulação (Economista) | FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Analista de Fiscalização e Regulação (Engenharia Ambiental) | FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Analista de Fiscalização e Regulação (Engenharia Civil) | FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Analista de Fiscalização e Regulação (Engenharia de Produção) | FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Analista de Fiscalização e Regulação (Engenharia Química) | FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Analista de Fiscalização e Regulação (Geografia) | FUNDEP (Gestão de Concursos) - 2025 - ARISB - MG - Contador | OBJETIVA - 2025 - Prefeitura de Lapa - PR - Cirurgião Dentista | OBJETIVA - 2025 - Prefeitura de Lapa - PR - Contador | OBJETIVA - 2025 - Prefeitura de Lapa - PR - Enfermeiro | OBJETIVA - 2025 - Prefeitura de Lapa - PR - Engenheiro Agrônomo | OBJETIVA - 2025 - Prefeitura de Lapa - PR - Engenheiro Ambiental | OBJETIVA - 2025 - Prefeitura de Lapa - PR - Farmacêutico-Bioquímico |
Q3327198 Contabilidade Pública
Não se trata de recurso financeiro para custear a Agência Reguladora Intermunicipal de Saneamento Básico de Minas Gerais:
Alternativas
Q3326625 Contabilidade Pública
A Lei nº 4.320/1964 − Normas Gerais de Direito Financeiro estabelece que o empenho é o ato administrativo que compromete uma parte do orçamento para o pagamento de uma determinada despesa, seja ela certa ou estimada. Partindo-se deste pressuposto, é CORRETO afirmar que:
Alternativas
Q3325921 Contabilidade Pública
As receitas públicas originárias de PIS, CONFINS e CSLL são classifi cadas no ente que as arrecada como receitas:
Alternativas
Q3325914 Contabilidade Pública
O campo de atuação da contabilidade pública se estende para as seguintes organizações:
Alternativas
Respostas
5141: B
5142: E
5143: E
5144: D
5145: C
5146: C
5147: D
5148: E
5149: D
5150: B
5151: D
5152: D
5153: B
5154: C
5155: A
5156: D
5157: B
5158: A
5159: C
5160: A