Questões de Concurso Sobre contabilidade pública
Foram encontradas 30.993 questões


Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287343
Contabilidade Pública
Texto associado
Caso 1
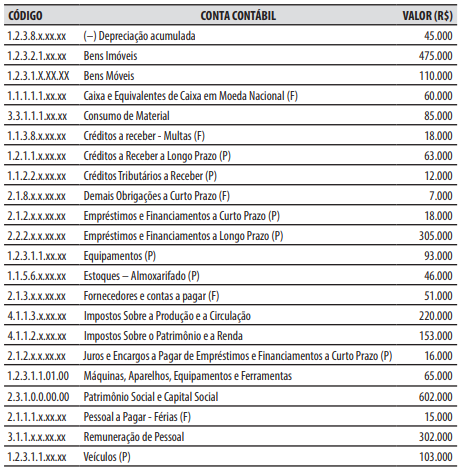
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 30/11/2025, o valor total das contas contábeis
com saldo devedor era de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287341
Contabilidade Pública
Ao final de um exercício financeiro, um município
apresentou os seguintes valores relativos a dispêndio
de recursos.
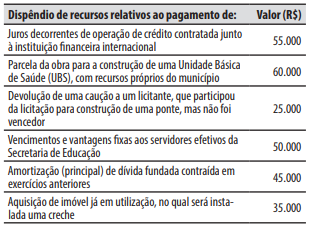
O valor do total dos dispêndios de recursos classificados na categoria econômica de despesas de capital é de:
O valor do total dos dispêndios de recursos classificados na categoria econômica de despesas de capital é de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287340
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, quando for efetuada a movimentação de parte do orçamento, mantidas as classificações
institucional, funcional, programática e econômica,
para que outras unidades administrativas possam executar a despesa orçamentária, então ocorre a:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287339
Contabilidade Pública
Considere as seguintes informações relativas à
fixação da despesa que constaram na Lei Orçamentária Anual de um município:
26000 – Secretaria Municipal de Saúde
26026 – Fundo Municipal de Saúde
Funcional-programática:
10.303.105 – Reabilitação e Inserção de Acidentados
Ação:
2.177 – Realização de Atendimento de Fisioterápico
Natureza da despesa:
3.3.90.30 – Material de Consumo
Fonte de Recursos:
0.1.0100 – Recursos Ordinários
Valor: R$ 46.340,00
Com base nas informações, é correto afirmar que:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287338
Contabilidade Pública
Considere as seguintes situações ocorridas em
um município:
 Situação 1: na Lei Orçamentária Anual do município para o exercício financeiro de 2026 constou a
estimativa da receita com o IPTU (Imposto sobre a
Propriedade predial e Territorial Urbana), no valor
de R$ 50 milhões.
Situação 2: a autoridade fiscal do município constituiu de ofício, em definitivo, o crédito tributário
de IPTU, no valor de R$ 20 mil (sendo R$ 18 mil de
imposto e R$ 2 mil de multa), de um contribuinte
específico, pelo descumprimento da legislação
tributária.
Situação 3: um contribuinte do município utilizou
o aplicativo de sua instituição financeira e realizou
o pagamento do IPTU, devido ao município, no
valor de R$ 1.000.
Situação 4: uma instituição financeira, que recebeu pagamentos dos contribuintes relativos ao
IPTU, transferiu os valores recebidos à conta específica do tesouro, responsável pela administração e
controle da arrecadação e programação financeira.
A sequência que identifica os estágios de receita pública ocorridos nas situações acima é a:
Situação 1: na Lei Orçamentária Anual do município para o exercício financeiro de 2026 constou a
estimativa da receita com o IPTU (Imposto sobre a
Propriedade predial e Territorial Urbana), no valor
de R$ 50 milhões.
Situação 2: a autoridade fiscal do município constituiu de ofício, em definitivo, o crédito tributário
de IPTU, no valor de R$ 20 mil (sendo R$ 18 mil de
imposto e R$ 2 mil de multa), de um contribuinte
específico, pelo descumprimento da legislação
tributária.
Situação 3: um contribuinte do município utilizou
o aplicativo de sua instituição financeira e realizou
o pagamento do IPTU, devido ao município, no
valor de R$ 1.000.
Situação 4: uma instituição financeira, que recebeu pagamentos dos contribuintes relativos ao
IPTU, transferiu os valores recebidos à conta específica do tesouro, responsável pela administração e
controle da arrecadação e programação financeira.
A sequência que identifica os estágios de receita pública ocorridos nas situações acima é a:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287337
Contabilidade Pública
Considere a seguinte situação hipotética:
O município de Arzão foi atingido por fortes chuvas, que afetaram centenas de famílias. O poder executivo disponibilizou a conta corrente e a chave PIX do município para o recebimento voluntário de doações de pessoas físicas e jurídicas. Os recursos recebidos serão utilizados para a aquisição de produtos de limpeza e água potável (despesas correntes).
Nesse caso, os recursos recebidos devem ser classificados, orçamentariamente, pelo município de Arzão como:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287336
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, para fins contábeis, a despesa
orçamentária pode ser classificada quanto ao impacto
na situação patrimonial líquida em:
1. Despesa orçamentária efetiva: aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade. Constitui fato contábil modificativo diminutivo.
2. Despesa extraorçamentária corrente: aquela que, no momento de sua realização, reduz o ativo circulante. Constitui fato contábil quantitativo modificativo.
3. Despesa extraorçamentária de capital: aquela que, no momento de sua realização, não altera o patrimônio líquido. Constitui fato contábil qualitativo permutativo.
4. Despesa orçamentária não efetiva: aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade. Constitui fato contábil permutativo.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287335
Contabilidade Pública
Ao final de um exercício financeiro, um município
apresentou os seguintes valores relativos a ingresso
de recursos.
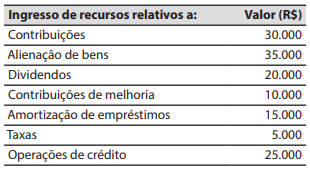
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287333
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as receitas que são arrecadadas dentro do exercício financeiro, aumentam as
disponibilidades financeiras do Estado e constituem
instrumento para financiar os objetivos definidos nos
programas e ações orçamentários, com vistas a satisfazer finalidades públicas, são classificadas na categoria
econômica de receitas:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287331
Contabilidade Pública
No demonstrativo das receitas e despesas com o
Fundo de manutenção e Desenvolvimento da Educação
Básica e de valorização dos profissionais da educação
(FUNDEB), um dos limites obrigatórios é o de que:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287329
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor
Público (MCASP) visa colaborar com o processo de elaboração e execução do orçamento, além de contribuir
para resgatar o objeto da contabilidade, como ciência,
que é o patrimônio. Com isso, a contabilidade poderá
atender à demanda de informações requeridas por
seus usuários, possibilitando a análise de demonstrações contábeis adequadas aos padrões internacionais,
sob os enfoques orçamentário e patrimonial, com
base em um Plano de Contas Nacional.
Fonte: https://www.gov.br/tesouronacional/ pt-br/contabilidade-e-custos/manuais/ manual-de-contabilidade-aplicada-ao-setor-publico-mcasp-1
Assinale a alternativa correta a respeito dos conhecimentos sobre a estrutura e a aplicação do MCASP.
Fonte: https://www.gov.br/tesouronacional/ pt-br/contabilidade-e-custos/manuais/ manual-de-contabilidade-aplicada-ao-setor-publico-mcasp-1
Assinale a alternativa correta a respeito dos conhecimentos sobre a estrutura e a aplicação do MCASP.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287328
Contabilidade Pública
Considere a seguinte situação hipotética:
No mês de fevereiro de 2026, o município de Rio dos Taiás:
1. Disponibilizou em seu endereço eletrônico na internet as suas demonstrações contábeis referentes ao exercício financeiro de 2025.
2. Elaborou um relatório gerencial com os valores previstos de arrecadação individual de cada contribuinte durante o exercício financeiro de 2026.
De acordo com os conhecimentos sobre os usuários da contabilidade pública, é correto afirmar que:
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Minaçu - GO
Prova:
IV - UFG - 2026 - Prefeitura de Minaçu - GO - Fiscal de Tributos |
Q4284784
Contabilidade Pública
Leia o caso a seguir.
No encerramento do exercício financeiro, uma entidade do setor público apresentou as seguintes variações patrimoniais:
• benefícios previdenciários: R$ 80.000,00;
• contribuições sociais: R$ 90.000,00;
• desincorporação de passivos: R$ 15.000,00;
• desvalorização de ativos: R$ 30.000,00;
• incorporação de passivos: R$ 10.000,00;
• outras variações patrimoniais diminutivas: R$ 5.000,00;
• valorização de ativos: R$ 40.000,00;
• variações patrimoniais aumentativas financeiras (juros auferidos): R$ 25.000,00;
• variações patrimoniais diminutivas financeiras (juros incorridos): R$ 20.000,00.
O valor do resultado patrimonial do período é:
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Minaçu - GO
Prova:
IV - UFG - 2026 - Prefeitura de Minaçu - GO - Fiscal de Tributos |
Q4284783
Contabilidade Pública
Em uma entidade do setor público, o Balanço Orçamentário
demonstrará as receitas e despesas previstas em confronto
com as realizadas. As despesas são detalhadas por
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Minaçu - GO
Prova:
IV - UFG - 2026 - Prefeitura de Minaçu - GO - Fiscal de Tributos |
Q4284778
Contabilidade Pública
Leia o caso a seguir.
Em 31/12/2024, uma entidade do setor público possuía disponibilidade em caixa no valor de R$ 50.000,00, cujo uso estava judicialmente bloqueado, não podendo ser utilizado para pagamento de obrigações por período superior a 12 meses. Na mesma data, a entidade possuía uma obrigação financeira no valor de R$ 80.000,00, cujo contrato previa vencimento em 2027. Sabe-se que houve descumprimento de cláusulas contratuais e a entidade não tem direito incondicional de diferir a liquidação do passivo.
A classificação correta do ativo e do passivo, respectivamente, é:
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Minaçu - GO
Prova:
IV - UFG - 2026 - Prefeitura de Minaçu - GO - Fiscal de Tributos |
Q4284775
Contabilidade Pública
Leia o caso a seguir.
No encerramento do exercício financeiro, determinada entidade governamental apresentou as seguintes informações:
• dotação atualizada: R$ 500.000,00;
• despesa executada: R$ 400.000,00;
• receita realizada: R$ 480.000,00;
• despesa empenhada: R$ 450.000,00;
• despesa paga: R$ 360.000,00;
• receita corrente realizada: R$ 300.000,00;
• despesa corrente empenhada: R$ 250.000,00.
O valor do Quociente Financeiro Real da Execução Orçamentária, nos termos da Lei nº 4.320/1964, é
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Minaçu - GO
Prova:
IV - UFG - 2026 - Prefeitura de Minaçu - GO - Fiscal de Tributos |
Q4284770
Contabilidade Pública
Texto associado
Leia o Caso 1 para responder à questão.
Caso 1
No encerramento do exercício financeiro de determinada
entidade governamental, foram registradas as seguintes
operações:
• previsão da receita e fixação da despesa no valor de R$
300.000,00;
• lançamento de impostos no valor de R$ 250.000,00, com
arrecadação de 80% desse valor;
• empenho, liquidação e pagamento de folha de pessoal no
valor de R$ 165.000,00;
• contratação, empenho e liquidação de serviços de
manutenção no valor de R$ 90.000,00 totalmente inscritos
em restos a pagar;
• recebimento de bens em doação no valor de R$ 50.000,00;
• receita de aplicações financeiras no valor de R$ 30.000,00;
• recebimento de depósito judicial no valor de R$ 20.000,00;
• juros e encargos da dívida no valor de R$ 10.000,00;
• pagamento de consignações no valor de R$ 20.000,00;
• retenções e pagamentos de tributos no valor de R$
25.000,00;
• recebimento de caução em dinheiro no valor de R$
30.000,00.
Qual é o valor das despesas e das receitas
extraorçamentárias, respectivamente?
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Minaçu - GO
Prova:
IV - UFG - 2026 - Prefeitura de Minaçu - GO - Fiscal de Tributos |
Q4284769
Contabilidade Pública
Texto associado
Leia o Caso 1 para responder à questão.
Caso 1
No encerramento do exercício financeiro de determinada
entidade governamental, foram registradas as seguintes
operações:
• previsão da receita e fixação da despesa no valor de R$
300.000,00;
• lançamento de impostos no valor de R$ 250.000,00, com
arrecadação de 80% desse valor;
• empenho, liquidação e pagamento de folha de pessoal no
valor de R$ 165.000,00;
• contratação, empenho e liquidação de serviços de
manutenção no valor de R$ 90.000,00 totalmente inscritos
em restos a pagar;
• recebimento de bens em doação no valor de R$ 50.000,00;
• receita de aplicações financeiras no valor de R$ 30.000,00;
• recebimento de depósito judicial no valor de R$ 20.000,00;
• juros e encargos da dívida no valor de R$ 10.000,00;
• pagamento de consignações no valor de R$ 20.000,00;
• retenções e pagamentos de tributos no valor de R$
25.000,00;
• recebimento de caução em dinheiro no valor de R$
30.000,00.
Qual é o saldo do resultado financeiro?
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283099
Contabilidade Pública
Em um município, a legislação exige que os imóveis municipais
sejam vistoriados, criteriosamente, a cada cinco anos.
Em 2025, uma entidade do setor público municipal estimou que os custos da vistoria, a ser obrigatoriamente realizada no ano seguinte, seriam de R$ 10.000,00. Até 31/12/2025, nenhuma vistoria havia sido realizada.
Ao avaliar os efeitos dessa exigência legal sobre o Balanço Patrimonial da entidade em 31/12/2025, um analista constatou que
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283098
Contabilidade Pública
Ao verificar o Plano de Contas de uma entidade do setor público,
um analista observou que foi reconhecida uma provisão para
riscos decorrentes de contratos de Parcerias Público-Privadas.
A entidade do setor público justificou o reconhecimento afirmando que, apesar de não ser possível realizar uma estimativa confiável do valor da obrigação, havia uma obrigação presente resultante de eventos passados. Além disso, era provável uma saída de recursos que incorporam benefícios econômicos para a extinção da obrigação.
O analista julgou que o reconhecimento estava

 Conheça nossos planos