Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.248 questões


Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256440
Contabilidade Pública
Os valores que figuram como receitas extra-orçamentárias
no balanço financeiro são ingressos de recursos financeiros que, contabilmente, acarretaram diminuições de
contas de
Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256439
Contabilidade Pública
O excesso de arrecadação estimado até 31 de dezembro,
considerados o comportamento da receita arrecadada em
relação à prevista no orçamento e a tendência do
exercício, somente poderá ser utilizado no valor que
exceder os créditos
Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256438
Contabilidade Pública
A Lei no
4.320/64 estabeleceu que os créditos especiais e
extraordinários têm vigência adstrita ao exercício
financeiro em que são abertos, salvo expressa disposição
legal em contrário. A Constituição atual permitiu que tais
créditos fossem reabertos nos limites de seus saldos,
incorporando-se ao orçamento do exercício seguinte,
quando o ato de autorização tenha sido promulgado nos
quatro últimos meses do exercício, ou seja, após o
encaminhamento da proposta orçamentária pelo Poder
Executivo ao Legislativo, passando, assim, a ter vigência
anual. Porém, nenhum desses diplomas legais cogitou dos
recursos de cobertura dos créditos assim transferidos, ou
seja, reabertos. Considerando o princípio orçamentário do
equilíbrio e que tais saldos reabertos representaram
economia orçamentária no exercício financeiro de sua
autorização, no momento da reabertura deve-se ter como
pressuposto que tais créditos são cobertos com recursos
Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256437
Contabilidade Pública
A Constituição Federal de 1967 estabelecia, como
exceção ao princípio orçamentário da exclusividade, a
possibilidade de constar a "aplicação do saldo e o modo
de cobrir o déficit". A Constituição de 1988 inovou,
estabelecendo que esse saldo do orçamento poderia ser
utilizado mediante créditos especiais ou suplementares
com prévia e específica autorização legislativa.
Isso significa que, no caso específico de créditos suplementares, a utilização desse saldo do orçamento NÃO pode ocorrer pela autorização
Isso significa que, no caso específico de créditos suplementares, a utilização desse saldo do orçamento NÃO pode ocorrer pela autorização
Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256436
Contabilidade Pública
Relativamente à classificação da despesa orçamentária
por natureza, constitui a síntese racional da discriminação
mínima exigida para o orçamento, pela Lei no
4.320/64,
Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256435
Contabilidade Pública
A diferença positiva entre a receita corrente e a despesa
corrente, apurada na demonstração do balanceamento
das receitas e despesas por categoria econômica contida
no anexo 1, da Lei no
4.320/64, quando esse anexo
acompanha a proposta orçamentária de uma entidade
governamental, indica
Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256434
Contabilidade Pública
Texto associado
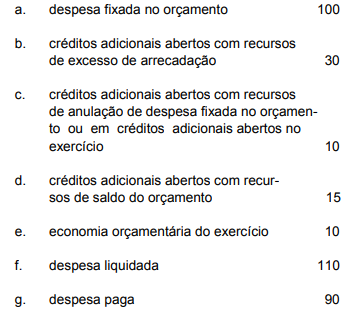
Instruções para a questão.
Estas questões deverão ser respondidas considerando que as
posições da despesa orçamentária de uma entidade de direito
público, no fim de um período de apuração, em R$M, eram as
seguintes:
Os restos a pagar não processados no exercício foram
Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256433
Contabilidade Pública
Texto associado
Instruções para a questão.
Estas questões deverão ser respondidas considerando que as
posições da despesa orçamentária de uma entidade de direito
público, no fim de um período de apuração, em R$M, eram as
seguintes:
Os restos a pagar processados do exercício somaram
Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256430
Contabilidade Pública
Texto associado
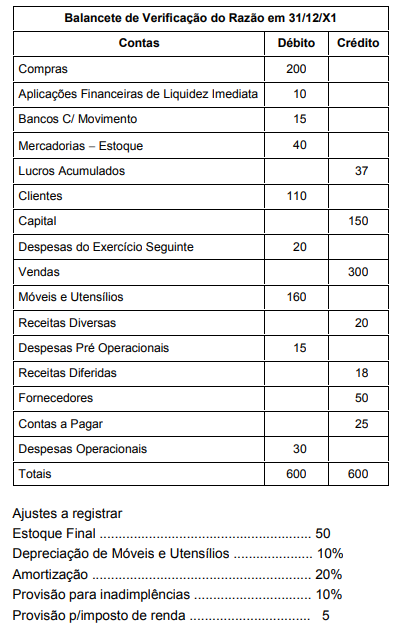
Instruções: A questão deve ser respondidas tendo em vista o contido nos demonstrativos contábeis de uma entidade mercantil, resultantes exclusivamente do balancete e dos ajustes
(valores em R$M quando não mencionado, %) a
seguir indicados:
Ativo Circulante (parte realizável)
Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256429
Contabilidade Pública
Texto associado
Instruções: A questão deve ser respondidas tendo em vista o contido nos demonstrativos contábeis de uma entidade mercantil, resultantes exclusivamente do balancete e dos ajustes
(valores em R$M quando não mencionado, %) a
seguir indicados:
Patrimônio Líquido
Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256428
Contabilidade Pública
Texto associado
Instruções: A questão deve ser respondidas tendo em vista o contido nos demonstrativos contábeis de uma entidade mercantil, resultantes exclusivamente do balancete e dos ajustes
(valores em R$M quando não mencionado, %) a
seguir indicados:
Passivo Circulante
Ano: 2003
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2003 - TRE-AM - Analista Judiciário - Contabilidade |
Q2256427
Contabilidade Pública
Texto associado
Instruções: A questão deve ser respondidas tendo em vista o contido nos demonstrativos contábeis de uma entidade mercantil, resultantes exclusivamente do balancete e dos ajustes
(valores em R$M quando não mencionado, %) a
seguir indicados:
Ativo Permanente
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Planejamento e Execução Financeira |
Q2242055
Contabilidade Pública
Texto associado
Estas questões deverão ser respondidas atendendo ao
indicado em cada uma delas, relacionado com os
demonstrativos contábeis resultantes das operações a seguir:
Saldos iniciais: Bancos 30, Restos a Pagar 5, Dívida
Fundada 20, Valores Nominais Emitidos 30, Contrapartida de
Valores Emitidos 30, Saldo Patrimonial 5.
1. Orçamento aprovado para o exercício:
a) Receita Prevista
Impostos 80
Operações de Crédito 20
100
b) Despesa Fixada
Pessoal 50
Material de Consumo 20
Amortização da Dívida 7
Encargos de Dívidas 3
80
2. Arrecadação do Período: Impostos 90; Operações de Crédito previstas no orçamento pela colocação de Apólices 20;
Operações de Crédito para atender insuficiência de tesouraria no valor de 7, sendo recebido o valor líquido de 4 após
dedução dos encargos; e venda de material do almoxarifado pelo seu valor contábil 2. Total recebido de 116.
3. Despesa empenhada e liquidada no exercício: de pessoal
45, de material de consumo entregue ao almoxarifado 18,
amortização da dívida fundada 7, encargos financeiros 3.
Total empenhado e liquidado 73.
4. Da despesa liquidada deixou de ser pago no exercício o
valor de 10 e foram retidas consignações no valor de 5,
embora destas tenha sido recolhido às consignatórias o
valor de 2 e resgatada a antecipação de receita 7. Total
pago 64.
5. Recebido bem móvel por doação no valor de 6; corrigida a
dívida fundada por 4, e consumido material de consumo do
almoxarifado no valor de 13. Impostos encaminhados para
cobrança executada 11.
Resultado Patrimonial:
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Planejamento e Execução Financeira |
Q2242054
Contabilidade Pública
Texto associado
Estas questões deverão ser respondidas atendendo ao
indicado em cada uma delas, relacionado com os
demonstrativos contábeis resultantes das operações a seguir:
Saldos iniciais: Bancos 30, Restos a Pagar 5, Dívida
Fundada 20, Valores Nominais Emitidos 30, Contrapartida de
Valores Emitidos 30, Saldo Patrimonial 5.
1. Orçamento aprovado para o exercício:
a) Receita Prevista
Impostos 80
Operações de Crédito 20
100
b) Despesa Fixada
Pessoal 50
Material de Consumo 20
Amortização da Dívida 7
Encargos de Dívidas 3
80
2. Arrecadação do Período: Impostos 90; Operações de Crédito previstas no orçamento pela colocação de Apólices 20;
Operações de Crédito para atender insuficiência de tesouraria no valor de 7, sendo recebido o valor líquido de 4 após
dedução dos encargos; e venda de material do almoxarifado pelo seu valor contábil 2. Total recebido de 116.
3. Despesa empenhada e liquidada no exercício: de pessoal
45, de material de consumo entregue ao almoxarifado 18,
amortização da dívida fundada 7, encargos financeiros 3.
Total empenhado e liquidado 73.
4. Da despesa liquidada deixou de ser pago no exercício o
valor de 10 e foram retidas consignações no valor de 5,
embora destas tenha sido recolhido às consignatórias o
valor de 2 e resgatada a antecipação de receita 7. Total
pago 64.
5. Recebido bem móvel por doação no valor de 6; corrigida a
dívida fundada por 4, e consumido material de consumo do
almoxarifado no valor de 13. Impostos encaminhados para
cobrança executada 11.
Total do Balanço Patrimonial:
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Planejamento e Execução Financeira |
Q2242053
Contabilidade Pública
Texto associado
Estas questões deverão ser respondidas atendendo ao
indicado em cada uma delas, relacionado com os
demonstrativos contábeis resultantes das operações a seguir:
Saldos iniciais: Bancos 30, Restos a Pagar 5, Dívida
Fundada 20, Valores Nominais Emitidos 30, Contrapartida de
Valores Emitidos 30, Saldo Patrimonial 5.
1. Orçamento aprovado para o exercício:
a) Receita Prevista
Impostos 80
Operações de Crédito 20
100
b) Despesa Fixada
Pessoal 50
Material de Consumo 20
Amortização da Dívida 7
Encargos de Dívidas 3
80
2. Arrecadação do Período: Impostos 90; Operações de Crédito previstas no orçamento pela colocação de Apólices 20;
Operações de Crédito para atender insuficiência de tesouraria no valor de 7, sendo recebido o valor líquido de 4 após
dedução dos encargos; e venda de material do almoxarifado pelo seu valor contábil 2. Total recebido de 116.
3. Despesa empenhada e liquidada no exercício: de pessoal
45, de material de consumo entregue ao almoxarifado 18,
amortização da dívida fundada 7, encargos financeiros 3.
Total empenhado e liquidado 73.
4. Da despesa liquidada deixou de ser pago no exercício o
valor de 10 e foram retidas consignações no valor de 5,
embora destas tenha sido recolhido às consignatórias o
valor de 2 e resgatada a antecipação de receita 7. Total
pago 64.
5. Recebido bem móvel por doação no valor de 6; corrigida a
dívida fundada por 4, e consumido material de consumo do
almoxarifado no valor de 13. Impostos encaminhados para
cobrança executada 11.
Receita Extra-Orçamentária:
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Planejamento e Execução Financeira |
Q2242051
Contabilidade Pública
A contabilidade pública diferencia-se da contabilidade
empresarial por enfatizar
Ano: 2002
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE / CEBRASPE - 2002 - Câmara dos Deputados - Analista Legislativo - Assistente Técnico – FC de Consultor Legislativo – Área IV - Conhecimentos Específicos |
Q2252975
Contabilidade Pública
Julgue os itens a seguir, à luz das práticas, das particularidades, dos
critérios e dos demonstrativos contábeis adotados e elaborados pela
contabilidade pública por força da Lei n.º 4.320/1964.
Ano: 2002
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE / CEBRASPE - 2002 - Câmara dos Deputados - Analista Legislativo - Assistente Técnico – FC de Consultor Legislativo – Área IV - Conhecimentos Específicos |
Q2252974
Contabilidade Pública
Segundo a Lei n.º 4.320/1964, as demonstrações
contábeis que devem ser elaboradas pela contabilidade
pública são: o balanço orçamentário (BO), o balanço
financeiro (BF), o balanço patrimonial (BP) e a
demonstração das variações patrimoniais. A esse
respeito, julgue os itens seguintes.
Ano: 2002
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE / CEBRASPE - 2002 - Câmara dos Deputados - Analista Legislativo - Assistente Técnico – FC de Consultor Legislativo – Área IV - Conhecimentos Específicos |
Q2252973
Contabilidade Pública
Com relação à escrituração e às demonstrações
contábeis adotadas no âmbito da contabilidade
pública, julgue os itens abaixo, tendo como base a
Lei n.º 4.320/1964, principal norma federal que
disciplina essa matéria no Brasil.
Ano: 2002
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE / CEBRASPE - 2002 - Câmara dos Deputados - Analista Legislativo - Assistente Técnico – FC de Consultor Legislativo – Área IV - Conhecimentos Específicos |
Q2252972
Contabilidade Pública
Relatório de Gestão Fiscal
Demonstrativo das operações de crédito
Orçamento fiscal e da seguridade social

Considerando os dados do relatório acima apresentado, relativo ao período de maio de 2001 a abril de 2002, julgue os itens que se seguem.
Considerando os dados do relatório acima apresentado, relativo ao período de maio de 2001 a abril de 2002, julgue os itens que se seguem.

 Conheça nossos planos