Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79832
Contabilidade Pública
Texto associado
Acerca dos procedimentos de registro e controle das operações
contábeis, julgue os itens que se seguem.
contábeis, julgue os itens que se seguem.
Caso órgão público compre passagens aéreas por meio de contrato firmado com prestadora de serviços, o registro da compra no subsistema financeiro restringir-se-á ao débito da conta analítica apropriada do grupo de despesas correntes e ao crédito de fornecedores.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79831
Contabilidade Pública
Texto associado
Acerca dos procedimentos de registro e controle das operações
contábeis, julgue os itens que se seguem.
contábeis, julgue os itens que se seguem.
Nos casos de concessão de suprimentos de fundos, na modalidade ostensiva ou na secreta, os lançamentos nas contas de crédito empenhado, liquidados e a liquidar, devem ser feitos somente após prestação de contas, descontados dos valores parcialmente devolvidos.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79830
Contabilidade Pública
Texto associado
Acerca dos procedimentos de registro e controle das operações
contábeis, julgue os itens que se seguem.
contábeis, julgue os itens que se seguem.
A contabilização do recolhimento, ao Tesouro Nacional, do imposto de renda retido na fonte referente ao pagamento do salário de servidores é realizada por meio da diminuição do limite de saque do órgão responsável pelo recolhimento, seguida do aumento do limite de saque na unidade gestora do Tesouro Nacional.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79829
Contabilidade Pública
Texto associado
Acerca dos procedimentos de registro e controle das operações
contábeis, julgue os itens que se seguem.
contábeis, julgue os itens que se seguem.
O registro da apropriação das despesas referentes à folha de pagamentos dos servidores envolve, obrigatoriamente, os subsistemas de contas financeiro, orçamentário e de compensação.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79828
Contabilidade Pública
Texto associado
Julgue os itens a seguir, referentes aos conceitos gerais da
contabilidade pública.
contabilidade pública.
As empresas públicas com personalidade jurídica de direito privado podem, sob determinadas circunstâncias, estar sujeitas ao campo de aplicação da contabilidade pública.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79827
Contabilidade Pública
Texto associado
Julgue os itens a seguir, referentes aos conceitos gerais da
contabilidade pública.
contabilidade pública.
Entre os objetivos da contabilidade pública incluem-se a captação, o registro e a interpretação dos fenômenos que afetam as situações orçamentárias das entidades de direito público, bem como dos fenômenos que implicam operações de natureza sigilosa.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79826
Contabilidade Pública
Texto associado
Julgue os itens a seguir, referentes aos conceitos gerais da
contabilidade pública.
contabilidade pública.
A principal função dos indicadores contábeis consiste em propiciar a contabilização automática dos fatos contábeis a partir da informação de um código numérico específico.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79825
Contabilidade Pública
Texto associado
Julgue os itens a seguir, referentes aos conceitos gerais da
contabilidade pública.
contabilidade pública.
A transferência de determinada quantidade de recursos destinados ao pagamento de restos a pagar de uma unidade gestora para outra do mesmo órgão é considerada, na unidade gestora que efetua a transferência, variação extraorçamentária passiva.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79824
Contabilidade Pública
Texto associado
Julgue os itens a seguir, referentes aos conceitos gerais da
contabilidade pública.
contabilidade pública.
Enquanto as superveniências geram variações extraorçamentárias ativas, as insubsistências geram variações extraorçamentárias passivas, não havendo exceções a essa regra.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79765
Contabilidade Pública
Texto associado
Julgue os próximos itens com base na Lei n.º 4.320/1964.
As superveniências e insubsistências ativas e passivas provocam alterações da situação líquida patrimonial: as superveniências, para mais; as insubsistências, para menos.
Ano: 2010
Banca:
FCC
Órgão:
TRT - 8ª Região (PA e AP)
Prova:
FCC - 2010 - TRT - 8ª Região (PA e AP) - Analista Judiciário - Área Administrativa |
Q79720
Contabilidade Pública
Determinada Entidade Pública no exercício de 2009 pagou despesas no valor total de R$ 2.700,00.
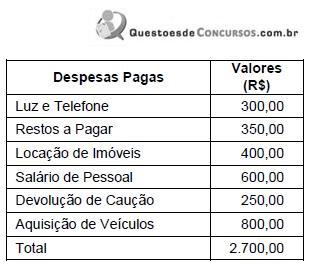
Com base nos valores apresentados, as despesas orçamentárias e extraorçamentárias pagas no exercício de 2009 totalizam, respectivamente,
Com base nos valores apresentados, as despesas orçamentárias e extraorçamentárias pagas no exercício de 2009 totalizam, respectivamente,
Ano: 2010
Banca:
FCC
Órgão:
TRT - 8ª Região (PA e AP)
Prova:
FCC - 2010 - TRT - 8ª Região (PA e AP) - Analista Judiciário - Área Administrativa |
Q79719
Contabilidade Pública
O Balanço Orçamentário do exercício de 2009 de determinada Entidade Pública demonstra a realização de receitas no total de R$ 1.000,00.
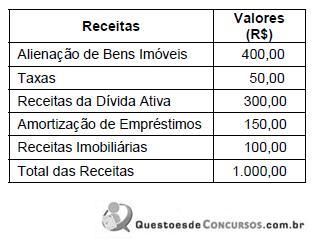
Com base nas receitas apresentadas no Balanço Orçamentário, Receitas Correntes e as Receitas de Capital totalizam, respectivamente,
Com base nas receitas apresentadas no Balanço Orçamentário, Receitas Correntes e as Receitas de Capital totalizam, respectivamente,
Q78222
Contabilidade Pública
Texto associado
Determinada Entidade Pública apresentou os seguintes dados em sua Demonstração das Variações
Patrimoniais:
Despesas Correntes Realizadas - R$ 300.000,00
Despesas de Capital Realizadas - R$ 150.000,00
Receitas Correntes Realizadas - R$ 320.000,00
Receitas de Capital Realizadas - R$ 160.000,00
Cobrança da Dívida Ativa - R$ 80.000,00
Construção de Bens Imóveis - R$ 100.000,00
Baixa de Bens por obsolescência - R$ 30.000,00
Cancelamento de Restos a Pagar - R$ 80.000,00
Aquisição de Bens Móveis mediante compra - R$ 50.000,00
Alienação de Bens Imóveis - R$ 120.000,00
Superveniências Passivas - R$ 60.000,00
Superveniências Ativas R$ 40.000,00
Sabendo isso, apure:
Patrimoniais:
Despesas Correntes Realizadas - R$ 300.000,00
Despesas de Capital Realizadas - R$ 150.000,00
Receitas Correntes Realizadas - R$ 320.000,00
Receitas de Capital Realizadas - R$ 160.000,00
Cobrança da Dívida Ativa - R$ 80.000,00
Construção de Bens Imóveis - R$ 100.000,00
Baixa de Bens por obsolescência - R$ 30.000,00
Cancelamento de Restos a Pagar - R$ 80.000,00
Aquisição de Bens Móveis mediante compra - R$ 50.000,00
Alienação de Bens Imóveis - R$ 120.000,00
Superveniências Passivas - R$ 60.000,00
Superveniências Ativas R$ 40.000,00
Sabendo isso, apure:
O total das Variações Passivas Independentes da Execução Orçamentária:
Q78221
Contabilidade Pública
Texto associado
Determinada Entidade Pública apresentou os seguintes dados em sua Demonstração das Variações
Patrimoniais:
Despesas Correntes Realizadas - R$ 300.000,00
Despesas de Capital Realizadas - R$ 150.000,00
Receitas Correntes Realizadas - R$ 320.000,00
Receitas de Capital Realizadas - R$ 160.000,00
Cobrança da Dívida Ativa - R$ 80.000,00
Construção de Bens Imóveis - R$ 100.000,00
Baixa de Bens por obsolescência - R$ 30.000,00
Cancelamento de Restos a Pagar - R$ 80.000,00
Aquisição de Bens Móveis mediante compra - R$ 50.000,00
Alienação de Bens Imóveis - R$ 120.000,00
Superveniências Passivas - R$ 60.000,00
Superveniências Ativas R$ 40.000,00
Sabendo isso, apure:
Patrimoniais:
Despesas Correntes Realizadas - R$ 300.000,00
Despesas de Capital Realizadas - R$ 150.000,00
Receitas Correntes Realizadas - R$ 320.000,00
Receitas de Capital Realizadas - R$ 160.000,00
Cobrança da Dívida Ativa - R$ 80.000,00
Construção de Bens Imóveis - R$ 100.000,00
Baixa de Bens por obsolescência - R$ 30.000,00
Cancelamento de Restos a Pagar - R$ 80.000,00
Aquisição de Bens Móveis mediante compra - R$ 50.000,00
Alienação de Bens Imóveis - R$ 120.000,00
Superveniências Passivas - R$ 60.000,00
Superveniências Ativas R$ 40.000,00
Sabendo isso, apure:
O total das Mutações Patrimoniais Passivas:
Q78220
Contabilidade Pública
Texto associado
Determinada Entidade Pública apresentou os seguintes dados em sua Demonstração das Variações
Patrimoniais:
Despesas Correntes Realizadas - R$ 300.000,00
Despesas de Capital Realizadas - R$ 150.000,00
Receitas Correntes Realizadas - R$ 320.000,00
Receitas de Capital Realizadas - R$ 160.000,00
Cobrança da Dívida Ativa - R$ 80.000,00
Construção de Bens Imóveis - R$ 100.000,00
Baixa de Bens por obsolescência - R$ 30.000,00
Cancelamento de Restos a Pagar - R$ 80.000,00
Aquisição de Bens Móveis mediante compra - R$ 50.000,00
Alienação de Bens Imóveis - R$ 120.000,00
Superveniências Passivas - R$ 60.000,00
Superveniências Ativas R$ 40.000,00
Sabendo isso, apure:
Patrimoniais:
Despesas Correntes Realizadas - R$ 300.000,00
Despesas de Capital Realizadas - R$ 150.000,00
Receitas Correntes Realizadas - R$ 320.000,00
Receitas de Capital Realizadas - R$ 160.000,00
Cobrança da Dívida Ativa - R$ 80.000,00
Construção de Bens Imóveis - R$ 100.000,00
Baixa de Bens por obsolescência - R$ 30.000,00
Cancelamento de Restos a Pagar - R$ 80.000,00
Aquisição de Bens Móveis mediante compra - R$ 50.000,00
Alienação de Bens Imóveis - R$ 120.000,00
Superveniências Passivas - R$ 60.000,00
Superveniências Ativas R$ 40.000,00
Sabendo isso, apure:
O Resultado Patrimonial:
Q78219
Contabilidade Pública
A respeito dos créditos adicionais, assinale a alternativa CORRETA:
Q78218
Contabilidade Pública
Com relação à classificação da despesa pública, observe as seguintes afirmativas:
I - Classificam-se como Despesas de Custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
II - Consideram-se subvenções econômicas, as transferências destinadas a cobrir despesas de capital das entidades beneficiadas.
III - Classificam-se como Transferências Correntes as dotações para despesas as quais não correspondam contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manifestação de outras entidades de direito público ou privado.
IV - São Transferências de Capital as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços, constituindo essas transferências auxílios ou contribuições, segundo derivem diretamente da Lei de Orçamento ou de lei especialmente anterior, bem como as dotações para amortização da dívida pública.
Marque a alternativa abaixo que julga CORRETAMENTE os itens supramencionados:
I - Classificam-se como Despesas de Custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
II - Consideram-se subvenções econômicas, as transferências destinadas a cobrir despesas de capital das entidades beneficiadas.
III - Classificam-se como Transferências Correntes as dotações para despesas as quais não correspondam contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manifestação de outras entidades de direito público ou privado.
IV - São Transferências de Capital as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços, constituindo essas transferências auxílios ou contribuições, segundo derivem diretamente da Lei de Orçamento ou de lei especialmente anterior, bem como as dotações para amortização da dívida pública.
Marque a alternativa abaixo que julga CORRETAMENTE os itens supramencionados:
Q78215
Contabilidade Pública
Com relação à contabilidade voltada ao setor público, conforme é estabelecido no Título IX da Lei 4.320/64, observe as seguintes afirmativas:
I - A contabilidade evidenciará perante a Fazenda Pública a situação de todos quantos, de qualquer modo, arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela pertencentes ou confiados.
II - Ressalvada a competência do Tribunal de Contas ou órgão equivalente, a tomada de contas dos agentes responsáveis por bens ou dinheiros públicos será realizada ou superintendida pelos serviços de contabilidade.
III - Os serviços de contabilidade serão organizados de forma a permitirem o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial, a determinação dos custos dos serviços industriais, o levantamento dos balanços gerais, a análise e a interpretação dos resultados econômicos e financeiros.
IV - A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas.
Marque a alternativa que julga CORRETAMENTE os itens supramencionados.
I - A contabilidade evidenciará perante a Fazenda Pública a situação de todos quantos, de qualquer modo, arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela pertencentes ou confiados.
II - Ressalvada a competência do Tribunal de Contas ou órgão equivalente, a tomada de contas dos agentes responsáveis por bens ou dinheiros públicos será realizada ou superintendida pelos serviços de contabilidade.
III - Os serviços de contabilidade serão organizados de forma a permitirem o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial, a determinação dos custos dos serviços industriais, o levantamento dos balanços gerais, a análise e a interpretação dos resultados econômicos e financeiros.
IV - A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas.
Marque a alternativa que julga CORRETAMENTE os itens supramencionados.
Q78207
Contabilidade Pública
De acordo com a lei 4.320/64, a Demonstração de Variações Patrimoniais evidenciará:
Q78202
Contabilidade Pública
Quanto ao conceito, campo de aplicação e objeto da Contabilidade Pública, conforme NBC T 16 (Normas Brasileiras de Contabilidade Aplicadas ao Setor Público), marque a alternativa CORRETA.

 Conheça nossos planos