Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354052
Contabilidade Pública
Texto associado
Acerca das disposições da Lei de Responsabilidade Fiscal sobre dívida pública e restos a pagar, escrituração e consolidação das contas, relatório resumido da execução orçamentária e relatório de gestão fiscal, julgue o item que se segue.
O relatório resumido da execução orçamentária abrange os recursos das entidades da administração indireta que recebem recursos dos orçamentos fiscal e da seguridade social, incluídos aqueles sob a forma de subvenções para pagamento de pessoal ou de outras despesas correntes e de capital.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354051
Contabilidade Pública
Texto associado
Acerca das disposições da Lei de Responsabilidade Fiscal sobre dívida pública e restos a pagar, escrituração e consolidação das contas, relatório resumido da execução orçamentária e relatório de gestão fiscal, julgue o item que se segue.
Na consolidação das contas nacionais, a Secretaria do Tesouro Nacional excluirá as operações intergovernamentais, para evitar dupla contagem de despesas, receitas, ingressos e dispêndios do setor público.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354049
Contabilidade Pública
Texto associado
Com relação às demonstrações contábeis da contabilidade governamental, julgue o item seguinte.
A partir da edição das normas brasileiras de contabilidade e da publicação do manual de contabilidade aplicada ao setor público pela Secretaria do Tesouro Nacional, o balanço patrimonial passou a evidenciar, no ativo circulante e no não circulante, itens que antes eram classificados no ativo não financeiro.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354048
Contabilidade Pública
Texto associado
Com relação às demonstrações contábeis da contabilidade governamental, julgue o item seguinte.
No balanço financeiro, a soma dos restos a pagar inscritos e ainda não pagos, assim como as consignações em folha de pagamento representam ingressos extraorçamentários.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354047
Contabilidade Pública
Texto associado
Com relação às demonstrações contábeis da contabilidade governamental, julgue o item seguinte.
A despesa orçamentária não efetiva decorre de fato contábil permutativo, como a despesa de aquisição de material de consumo, cuja variação patrimonial qualitativa é apresentada na demonstração das variações patrimoniais, segundo o atual modelo do manual de contabilidade aplicada ao setor público da Secretaria do Tesouro Nacional.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354046
Contabilidade Pública
Texto associado
Com relação às demonstrações contábeis da contabilidade governamental, julgue o item seguinte.
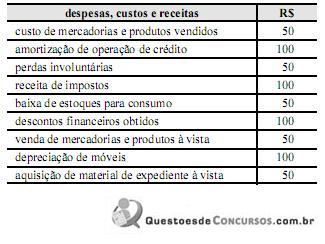
Dados os custos, as receitas e as despesas a seguir, a demonstração das variações patrimoniais evidencia resultado patrimonial deficitário.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354045
Contabilidade Pública
Texto associado
Com relação às demonstrações contábeis da contabilidade governamental, julgue o item seguinte.
No balanço orçamentário, se demonstrado que houve economia orçamentária no orçamento corrente e excesso de arrecadação no orçamento de capital, é possível que ocorra déficit orçamentário.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354043
Contabilidade Pública
Texto associado
Considerando o campo de aplicação, o objeto, os objetivos e a organização da contabilidade pública e a estrutura do SIAFI, julgue o item a seguir.
Os subsistemas do SIAFI são as subdivisões de sua estrutura de funcionalidades, que são organizados em módulos de transações.
Q353120
Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, a mensuração inicial do custo de um item de ativo imobilizado de uma entidade pública pode ser feita pelo seu preço à vista ou do seu valor justo na data do reconhecimento quando o ativo é adquirido por meio de uma transação sem contraprestação, entretanto, se a operação for a prazo, a diferença entre o preço equivalente à vista e o total dos pagamentos deve ser reconhecida como variação patrimonial diminutiva, com juros durante o período do crédito.
Q353119
Contabilidade Pública
Sobre as variações patrimoniais das entidades do setor público, é correto afirmar:
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, as variações patrimoniais aumentativas e diminutivas só devem ser registradas no momento da execução orçamentária das receitas e despesas.
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, as variações patrimoniais aumentativas e diminutivas só devem ser registradas no momento da execução orçamentária das receitas e despesas.
Q353118
Contabilidade Pública
Sobre as variações patrimoniais das entidades do setor público, é correto afirmar:
Um bem recebido em doação por uma entidade pública configura uma variação patrimonial independentemente da execução orçamentária e representa um fato contábil que aumenta o patrimônio líquido dela.
Um bem recebido em doação por uma entidade pública configura uma variação patrimonial independentemente da execução orçamentária e representa um fato contábil que aumenta o patrimônio líquido dela.
Q353117
Contabilidade Pública
Sobre as variações patrimoniais das entidades do setor público, é correto afirmar:
As variações patrimoniais são todas as transações que resultam em aumento ou diminuição do patrimônio líquido do ente público, excluindo-se aquelas que apenas promovem alterações (mutações) nos elementos patrimoniais das entidades do setor público.
As variações patrimoniais são todas as transações que resultam em aumento ou diminuição do patrimônio líquido do ente público, excluindo-se aquelas que apenas promovem alterações (mutações) nos elementos patrimoniais das entidades do setor público.
Q353116
Contabilidade Pública
Do ponto de vista legal, uma despesa empenhada representa uma obrigação patrimonial ou passivo exigível, tendo em vista que o fato gerador da despesa que deu origem ao empenho necessariamente já ocorreu.
Q353115
Contabilidade Pública
O Patrimônio público é constituído pelo conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, de que seja portador e que represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações, sendo seus elementos classificados em Ativo, Passivo e Patrimônio Líquido, Saldo Patrimonial ou Situação Líquida Patrimonial.
Q353111
Contabilidade Pública
O registro contábil da inscrição de créditos em Dívida Ativa representa um fato permutativo, que resulta da transferência de um valor não recebido no prazo estabelecido dentro do próprio Ativo.
Q353110
Contabilidade Pública
Sob a ótica do Plano de Contas aplicado ao Setor Público, pode-se afirmar que o registro contábil do FUDEB deve ser feito com base nas receitas brutas que compõem sua base de cálculo e no momento do fato gerador da receita tributária, considerando seus respectivos códigos de variações patrimoniais aumentativas.
Q353109
Contabilidade Pública
A partir da análise das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público - NBCT 16, é correto afirmar:
Nas entidades do setor público, as reavaliações devem ser feitas utilizando-se o valor justo ou o valor de mercado na data de encerramento do Balanço Patrimonial; mas, na impossibilidade de se estabelecer o valor de mercado, o valor do ativo pode ser definido com base em parâmetros de referência que considerem características, circunstâncias e localizações assemelhadas.
Nas entidades do setor público, as reavaliações devem ser feitas utilizando-se o valor justo ou o valor de mercado na data de encerramento do Balanço Patrimonial; mas, na impossibilidade de se estabelecer o valor de mercado, o valor do ativo pode ser definido com base em parâmetros de referência que considerem características, circunstâncias e localizações assemelhadas.
Q353108
Contabilidade Pública
A partir da análise das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público - NBCT 16, é correto afirmar:
Nas entidades do setor público, o cálculo da depreciação deverá ser feito exclusivamente com base no valor recuperável do ativo a ser definido como o maior valor entre o valor justo líquido de despesas de venda de um ativo ou de unidade geradora de caixa e o seu valor em uso.
Nas entidades do setor público, o cálculo da depreciação deverá ser feito exclusivamente com base no valor recuperável do ativo a ser definido como o maior valor entre o valor justo líquido de despesas de venda de um ativo ou de unidade geradora de caixa e o seu valor em uso.
Q353107
Contabilidade Pública
A partir da análise das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público - NBCT 16, é correto afirmar:
Nas entidades do setor público, a depreciação deve ser reconhecida até que o valor líquido contábil do ativo seja igual ao valor residual.
Nas entidades do setor público, a depreciação deve ser reconhecida até que o valor líquido contábil do ativo seja igual ao valor residual.
Q353106
Contabilidade Pública
A partir da análise das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público - NBCT 16, é correto afirmar:
Para fins de consolidação, as demonstrações contábeis das entidades do setor público devem ser levantadas na mesma data, entretanto é permitida uma defasagem de até doze meses, desde que os efeitos dos eventos relevantes entre as diferentes datas sejam divulgados em notas explicativas.
Para fins de consolidação, as demonstrações contábeis das entidades do setor público devem ser levantadas na mesma data, entretanto é permitida uma defasagem de até doze meses, desde que os efeitos dos eventos relevantes entre as diferentes datas sejam divulgados em notas explicativas.

 Conheça nossos planos