Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372405
Contabilidade Pública
Considere as informações sobre a movimentação de um dos itens do estoque de material de consumo de um órgão do Poder Executivo Estadual no mês de fevereiro de 2014.
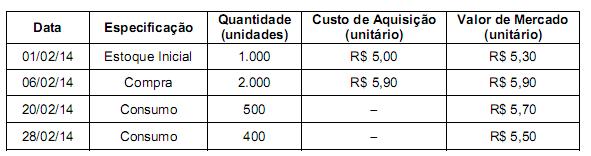
De acordo com a NBC T 16.10, o valor do estoque final em 28/02/2014 deve ser, em reais,
De acordo com a NBC T 16.10, o valor do estoque final em 28/02/2014 deve ser, em reais,
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372404
Contabilidade Pública
De acordo com a NBC T 16.5, são elementos essenciais do registro contábil:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372403
Contabilidade Pública
Na mensuração de passivos, de acordo com a NBC T 16.10, as obrigações
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372402
Contabilidade Pública
Considere as afirmativas sobre o Sistema Contábil.
I. Representa a estrutura de informações sobre identificação, mensuração, registro, controle, evidenciação e avaliação dos atos e dos fatos da gestão do patrimônio público.
II. Tem por objetivo orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social.
III. Está estruturado nos seguintes subsistemas de informações: orçamentário, financeiro, patrimonial, de custos e de com- pensação.
IV. É composto por três grupos: ativos, passivos e patrimônio líquido.
De acordo com a NBC T 16.2, está correto o que se afirma APENAS em
I. Representa a estrutura de informações sobre identificação, mensuração, registro, controle, evidenciação e avaliação dos atos e dos fatos da gestão do patrimônio público.
II. Tem por objetivo orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social.
III. Está estruturado nos seguintes subsistemas de informações: orçamentário, financeiro, patrimonial, de custos e de com- pensação.
IV. É composto por três grupos: ativos, passivos e patrimônio líquido.
De acordo com a NBC T 16.2, está correto o que se afirma APENAS em
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372400
Contabilidade Pública
Uma unidade da Federação contratou uma empresa para prestação dos serviços de vigilância da sede do governo pelo valor mensal de R$ 20.000,00, por um período de 18 meses, com início em 01/05/2013. O setor responsável pela contratação deverá emitir um empenho relativo ao exercício de 2013 do tipo
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372399
Contabilidade Pública
De acordo com a Lei nº 4.320/64, compreende a
I. Os restos a pagar e os serviços da dívida a pagar.
II. Os depósitos. III. Os débitos de tesouraria.
IV. As dívidas externas a pagar.
V. As dívidas internas a pagar.
De acordo com a Lei nº 4.320/64, é correto o que se afirma APENAS em dívida flutuante:
I. Os restos a pagar e os serviços da dívida a pagar.
II. Os depósitos. III. Os débitos de tesouraria.
IV. As dívidas externas a pagar.
V. As dívidas internas a pagar.
De acordo com a Lei nº 4.320/64, é correto o que se afirma APENAS em dívida flutuante:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372397
Contabilidade Pública
O Balancete de Verificação de um determinado ente público mostrou os seguintes saldos de receitas, em reais:
Receita tributária ......................................................................................... 500.000
Alienação de bens ....................................................................................... 450.000
Receita de contribuições ............................................................................. 400.000
Operações de crédito .................................................................................. 350.000
Receita de serviços ..................................................................................... 300.000
Amortização de empréstimos ...................................................................... 250.000
De acordo com as informações, o saldo das receitas correntes é de
Receita tributária ......................................................................................... 500.000
Alienação de bens ....................................................................................... 450.000
Receita de contribuições ............................................................................. 400.000
Operações de crédito .................................................................................. 350.000
Receita de serviços ..................................................................................... 300.000
Amortização de empréstimos ...................................................................... 250.000
De acordo com as informações, o saldo das receitas correntes é de
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372396
Contabilidade Pública
O Balancete de Verificação de um determinado ente público mostrou os seguintes saldos de despesas orçamentárias por subfunções, em reais:
Tecnologia da informação ........................................................................... 100.000
Comunicação social .................................................................................... 150.000
Atenção básica ........................................................................................... 200.000
Assistência ao idoso .................................................................................... 250.000
Empregabilidade ......................................................................................... 300.000
Educação básica ......................................................................................... 350.000
Normalização e Fiscalização ....................................................................... 400.000
De acordo com as informações, o saldo das subfunções relacionadas à função administração é de
Tecnologia da informação ........................................................................... 100.000
Comunicação social .................................................................................... 150.000
Atenção básica ........................................................................................... 200.000
Assistência ao idoso .................................................................................... 250.000
Empregabilidade ......................................................................................... 300.000
Educação básica ......................................................................................... 350.000
Normalização e Fiscalização ....................................................................... 400.000
De acordo com as informações, o saldo das subfunções relacionadas à função administração é de
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372395
Contabilidade Pública
São exemplos de classificação por subfunção no orçamento público:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372394
Contabilidade Pública
A classificação da despesa orçamentária, segundo a sua natureza, está classificada em categorias econômicas,
Q371346
Contabilidade Pública
Texto associado
Julgue os itens seguintes, acerca das características e instrumentos de segurança do Sistema Integrado de Administração Financeira (SIAFI).
Se o SIAFI for utilizado na modalidade de uso parcial, o tratamento de recursos próprios do órgão não será permitido.
Q371344
Contabilidade Pública
Texto associado
Julgue os itens seguintes, acerca das características e instrumentos de segurança do Sistema Integrado de Administração Financeira (SIAFI).
Em razão dos princípios e instrumentos de segurança do SIAFI, os titulares das unidades gestoras ou operadores por eles indicados devem realizar a conformidade contábil para validar os valores registrados no SIAFI.
Q371343
Contabilidade Pública
Texto associado
Considerando a natureza e a estrutura do plano de contas aplicado ao setor público, composto por oito classes de contas, julgue os itens a seguir.
Os valores inscritos em restos a pagar devem ser registrados em contas com informações de natureza patrimonial.
Q371342
Contabilidade Pública
Texto associado
Considerando a natureza e a estrutura do plano de contas aplicado ao setor público, composto por oito classes de contas, julgue os itens a seguir.
Para que se faça a apuração do superávit financeiro, necessário para abertura de créditos adicionais no exercício seguinte, as contas do ativo e do passivo devem ser classificadas em circulante e não circulante.
Q371341
Contabilidade Pública
Texto associado
Julgue os próximos itens, relativos ao sistema de informação de custos no setor público.
Nas informações geradas pelos subsistemas orçamentário e patrimonial, identificam-se os principais objetos de custos.
Q371340
Contabilidade Pública
Texto associado
Julgue os próximos itens, relativos ao sistema de informação de custos no setor público.
No serviço público fornecido por custo irrisório diretamente cobrado ao beneficiário, o subsistema financeiro será considerado como principal fonte de alocação de recursos.
Q371339
Contabilidade Pública
Texto associado
No que se refere ao tratamento contábil aplicável aos impostos e contribuições, julgue os seguintes itens.
Somente serão reconhecidos como ativos da entidade os impostos e as contribuições cujos valores justos puderem ser mensurados de maneira confiável.
Q371338
Contabilidade Pública
Texto associado
No que se refere ao tratamento contábil aplicável aos impostos e contribuições, julgue os seguintes itens.
O mesmo percentual do ajuste para perdas de dívida ativa pode ser usado na constituição do ajuste de perdas de créditos relativos a impostos e contribuições vencidos e não inscritos em dívida ativa.
Q371335
Contabilidade Pública
Texto associado
No encerramento do primeiro exercício financeiro de determinada entidade governamental, foram identificados os seguintes registros contábeis:
I previsão da receita orçamentária em R$ 110.000 e fixação da despesa orçamentária em R$ 100.000;
II lançamento de impostos no valor de R$ 60.000, sendo arrecadados 50% desse valor;
III recurso decorrente de operação de crédito contratada e recebida no exercício, no valor de R$ 50.000;
IV empenho, liquidação e pagamento de despesas de água, luz e telefone no exercício no valor de R$ 20.000;
V empenho e liquidação de despesa orçamentária referente à aquisição de imóvel para uso da entidade no valor de R$ 80.000, sendo metade paga à vista e o restante inscrito em restos a pagar, com recebimento imediato do bem.
Considerando os registros acima relacionados, o regime contábil e o processo de elaboração das demonstrações contábeis aplicadas ao setor público, julgue os itens subsecutivos.
I previsão da receita orçamentária em R$ 110.000 e fixação da despesa orçamentária em R$ 100.000;
II lançamento de impostos no valor de R$ 60.000, sendo arrecadados 50% desse valor;
III recurso decorrente de operação de crédito contratada e recebida no exercício, no valor de R$ 50.000;
IV empenho, liquidação e pagamento de despesas de água, luz e telefone no exercício no valor de R$ 20.000;
V empenho e liquidação de despesa orçamentária referente à aquisição de imóvel para uso da entidade no valor de R$ 80.000, sendo metade paga à vista e o restante inscrito em restos a pagar, com recebimento imediato do bem.
Considerando os registros acima relacionados, o regime contábil e o processo de elaboração das demonstrações contábeis aplicadas ao setor público, julgue os itens subsecutivos.
O resultado orçamentário do exercício apurado no balanço orçamentário será superavitário em R$ 10.000
Q371334
Contabilidade Pública
Texto associado
No encerramento do primeiro exercício financeiro de determinada entidade governamental, foram identificados os seguintes registros contábeis:
I previsão da receita orçamentária em R$ 110.000 e fixação da despesa orçamentária em R$ 100.000;
II lançamento de impostos no valor de R$ 60.000, sendo arrecadados 50% desse valor;
III recurso decorrente de operação de crédito contratada e recebida no exercício, no valor de R$ 50.000;
IV empenho, liquidação e pagamento de despesas de água, luz e telefone no exercício no valor de R$ 20.000;
V empenho e liquidação de despesa orçamentária referente à aquisição de imóvel para uso da entidade no valor de R$ 80.000, sendo metade paga à vista e o restante inscrito em restos a pagar, com recebimento imediato do bem.
Considerando os registros acima relacionados, o regime contábil e o processo de elaboração das demonstrações contábeis aplicadas ao setor público, julgue os itens subsecutivos.
I previsão da receita orçamentária em R$ 110.000 e fixação da despesa orçamentária em R$ 100.000;
II lançamento de impostos no valor de R$ 60.000, sendo arrecadados 50% desse valor;
III recurso decorrente de operação de crédito contratada e recebida no exercício, no valor de R$ 50.000;
IV empenho, liquidação e pagamento de despesas de água, luz e telefone no exercício no valor de R$ 20.000;
V empenho e liquidação de despesa orçamentária referente à aquisição de imóvel para uso da entidade no valor de R$ 80.000, sendo metade paga à vista e o restante inscrito em restos a pagar, com recebimento imediato do bem.
Considerando os registros acima relacionados, o regime contábil e o processo de elaboração das demonstrações contábeis aplicadas ao setor público, julgue os itens subsecutivos.
No balanço financeiro, será registrada despesa orçamentária de R$ 100.000, correspondente ao valor efetivamente empenhado no exercício.

 Conheça nossos planos