Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613784
Contabilidade Pública
Texto associado
Responda a questão com base nos demonstrativos contábeis da Prefeitura
Municipal de Belo Horizonte que se encontram anexos.
As informações evidenciadas no Balanço Orçamentário indicam o resultado orçamentário, a
análise das despesas orçamentária e a análise das receitas orçamentárias, respectivamente,
como:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613782
Contabilidade Pública
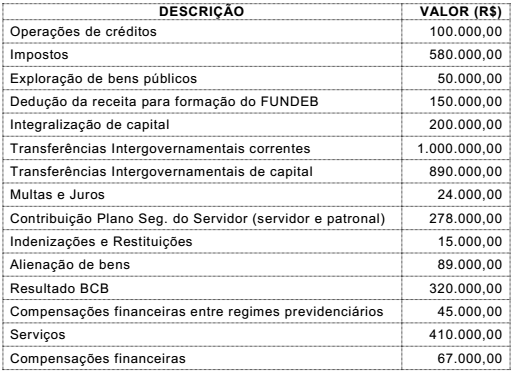
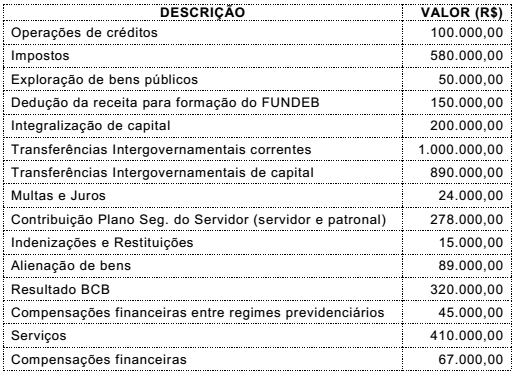
A LRF no seu Art. 2º, IV dispõe sobre o conceito de Receita Corrente Líquida. De acordo com
os dados abaixo, calcule a Receita Corrente Líquida da Prefeitura de Mauá.
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613781
Contabilidade Pública
A avaliação e mensuração dos elementos patrimoniais nas entidades do setor público
obedecem alguns critérios, sobre os quais se afirma:
I as disponibilidades são mensuradas ou avaliadas pelo valor original, feita a conversão, quando em moeda estrangeira, à taxa de cambio vigente na data do Balanço Patrimonial. Já as aplicações financeiras de liquidez imediata são mensuradas ou avaliadas pelo valor original e atualizadas até a data do Balanço Patrimonial. Tais atualizações são contabilizadas em contas de resultado.
II os estoques são mensurados ou avaliados com base no valor de aquisição/produção/construção ou valor realizável líquido, dos dois, o menor. Os custos posteriores de armazenagem ou entrega ao cliente devem ser absorvidos pelos estoques e, no caso de bens distribuídos gratuitamente, os estoques serão valorados a custo ou valor de reposição dos dois, o menor.
III as participações em empresas e em consórcios públicos ou público-privados em que a administração pública tenha influência significativa devem ser mensuradas e avaliadas pelo método da equivalência patrimonial. Utilizando-se esse método, o investimento, inicialmente é registrado a preço de custo, sendo o valor contábil aumentado ou reduzido, conforme o Patrimônio Líquido da investida aumente ou diminua em contra partida de resultado.
IV os direitos que tenham por objetos bens incorpóreos, destinados à manutenção da atividade pública ou exercidos com essa finalidade são mensurados e avaliados com base no valor de aquisição ou produção, deduzidos pelo saldo da conta de amortização e do montante acumulado de quaisquer perdas do valor que haja sofrido ao longo da vida. O ágio derivado da expectativa de rentabilidade futura, gerado internamente, deve ser reconhecido como ativo.
Classificam-se como sendo verdadeiras e falsas, respectivamente:
I as disponibilidades são mensuradas ou avaliadas pelo valor original, feita a conversão, quando em moeda estrangeira, à taxa de cambio vigente na data do Balanço Patrimonial. Já as aplicações financeiras de liquidez imediata são mensuradas ou avaliadas pelo valor original e atualizadas até a data do Balanço Patrimonial. Tais atualizações são contabilizadas em contas de resultado.
II os estoques são mensurados ou avaliados com base no valor de aquisição/produção/construção ou valor realizável líquido, dos dois, o menor. Os custos posteriores de armazenagem ou entrega ao cliente devem ser absorvidos pelos estoques e, no caso de bens distribuídos gratuitamente, os estoques serão valorados a custo ou valor de reposição dos dois, o menor.
III as participações em empresas e em consórcios públicos ou público-privados em que a administração pública tenha influência significativa devem ser mensuradas e avaliadas pelo método da equivalência patrimonial. Utilizando-se esse método, o investimento, inicialmente é registrado a preço de custo, sendo o valor contábil aumentado ou reduzido, conforme o Patrimônio Líquido da investida aumente ou diminua em contra partida de resultado.
IV os direitos que tenham por objetos bens incorpóreos, destinados à manutenção da atividade pública ou exercidos com essa finalidade são mensurados e avaliados com base no valor de aquisição ou produção, deduzidos pelo saldo da conta de amortização e do montante acumulado de quaisquer perdas do valor que haja sofrido ao longo da vida. O ágio derivado da expectativa de rentabilidade futura, gerado internamente, deve ser reconhecido como ativo.
Classificam-se como sendo verdadeiras e falsas, respectivamente:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613780
Contabilidade Pública
O Ativo Imobilizado é o item tangível que é mantido para uso na produção ou fornecimento de
bens ou serviços ou para fins administrativos, inclusive, os decorrentes de operações que
transfiram para a entidade os benefícios, riscos e controle desses bens. Segundo as
NBCASP, esses bens compreendem bens móveis e imóveis. Os bens imóveis são
classificados em bens de uso especial, bens dominiais, bens de uso comum do povo e bens
imóveis em andamento e demais bens imóveis. Os bens de uso especial apresentam as
seguintes características:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613779
Contabilidade Pública
As etapas da despesa orçamentária compreendem etapas de planejamento e execução. Cada
etapa é subdividida em estágios. Na execução, as despesas passam pelos estágios de
empenho, liquidação e pagamento. Caso uma prefeitura tenha um compromisso decorrente
de aluguel, seu empenho deverá ser na forma de
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613778
Contabilidade Pública
A Prefeitura de Mauá precisa fazer um ajuste no orçamento de determinado programa,
utilizando-se de superávit financeiro apurado em balanço patrimonial do exercício anterior,
conforme disposto no §1º do art. 43, da Lei 4.320/1964. O programa de reforma da escola
municipal Joaquim Teixeira tinha orçado as seguintes despesas correntes e de capital:
serviço de consultoria, outros serviços de terceiros - pessoa jurídica, material de consumo.
Neste caso, a escola irá precisar orçar despesas com passagens e despesas com locomoção,
que deverão ser classificadas como crédito adicional do tipo:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613777
Contabilidade Pública
Para fins contábeis, as despesas orçamentárias podem ser classificadas , quanto ao impacto
na situação líquida patrimonial em: despesa orçamentária efetiva e despesa orçamentária
não-efetiva. Das despesas abaixo, as classificadas como efetivas são:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613776
Contabilidade Pública
Os dispêndios são tipificados em orçamentários e extraorçamentários . As despesas
orçamentárias são transações que dependem da autorização do Legislativo, na forma de
consignação de dotação orçamentária, para serem efetivadas. Já as extraorçamentárias são
aquelas que não constam na lei orçamentária anual. São classificadas como despesas
extraorçamentarias:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613775
Contabilidade Pública
A receita orçamentária passa, especificamente, por quatro etapas: previsão, lançamento,
arrecadação e recolhimento. A contabilização do reconhecimento da receita é
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613774
Contabilidade Pública
A Prefeitura ABC recebeu contribuições e doações de pessoas físicas, sem destinação
específica, e precisa contabilizar esse recurso. A contabilização deve ser feita em
Q613695
Contabilidade Pública
De acordo com o disposto na Lei 4.320/64, a análise e verificação da legalidade dos atos de
execução orçamentária deverá ser:
Q613694
Contabilidade Pública
Os Créditos adicionais, valores que se adicionam ou acrescem ao orçamento, são classificados
em suplementares, especiais e extraordinários. Pode–se afirmar:
Q613693
Contabilidade Pública
De acordo NORMAS BRASILEIRAS DE CONTABILIDADE APLICADAS AO SETOR PÚBLICO
(NBCT 1.6) São características do registro e da informação contábil:
Q613692
Contabilidade Pública
Sobre a dívida pública é correto afirmar:
Q613690
Contabilidade Pública
De acordo com a resolução CFC nº 1.129/2008: “o conjunto de bens e direitos, tangíveis ou
intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados
pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presentes
ou futuros, inerente à prestação de serviços públicos ou à exploração econômica por entidades do
setor público e suas obrigações". É o conceito de:
Q613689
Contabilidade Pública
“...Demonstra a receita e despesa orçamentárias, bem como o recebimento e os pagamentos
de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício
anterior, e os que se transferem para o exercício seguinte..."
A afirmação acima está relacionada a:
A afirmação acima está relacionada a:
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Palhoça - SC
Prova:
FEPESE - 2014 - Prefeitura de Palhoça - SC - Técnico em Contabilidade |
Q613611
Contabilidade Pública
Analise a Tabela de Dispêndio e Ingresso abaixo:

Assinale a alternativa que apresenta o saldo inicial disponível para o exercício de 20X3, sabendo que o saldo final no balanço financeiro era de $ 100.
Assinale a alternativa que apresenta o saldo inicial disponível para o exercício de 20X3, sabendo que o saldo final no balanço financeiro era de $ 100.
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Palhoça - SC
Prova:
FEPESE - 2014 - Prefeitura de Palhoça - SC - Técnico em Contabilidade |
Q613610
Contabilidade Pública
Assinale a alternativa que apresenta o lançamento
contábil do estágio do “lançamento (1° estágio)" referente às receitas públicas tributárias, sob
o enfoque patrimonial (subsistema de informações
patrimoniais).
VPA = Variação Patrimonial Aumentativa
VPA = Variação Patrimonial Aumentativa
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Palhoça - SC
Prova:
FEPESE - 2014 - Prefeitura de Palhoça - SC - Técnico em Contabilidade |
Q613607
Contabilidade Pública
Relacione as colunas 1 e 2 abaixo:
Coluna 1 Despesa
1. DESPESAS CORRENTES - Despesas de Custeio
2. DESPESAS CORRENTES - Transferências Correntes
3. DESPESAS DE CAPITAL - Investimentos
4. DESPESAS DE CAPITAL - Inversões Financeiras
5. DESPESAS DE CAPITAL - Transferências de Capital
Coluna 2 Descriminação
( ) Amortização da Dívida Pública; Auxílios para Obras Públicas; Auxílios para Equipamentos e Instalações; Auxílios para Inversões Financeiras; Outras Contribuições.
( ) Aquisição de Imóveis; Participação em Constituição ou Aumento de Capital de Empresas ou Entidades Comerciais ou Financeiras; Aquisição de Títulos Representativos de Capital de Empresa em Funcionamento; Constituição de Fundos Rotativos; Concessão de Empréstimos Diversas Inversões Financeiras.
( ) Obras Públicas; Serviços em Regime de Programação Especial; Equipamentos e Instalações; Material Permanente; Participação em Constituição ou Aumento de Capital de Empresas ou Entidades Industriais ou Agrícolas.
( ) Pessoa Civil; Pessoal Militar; Material de Consumo; Serviços de Terceiros; Encargos Diversos.
( ) Subvenções Sociais; Subvenções Econômicas; Inativos; Pensionistas; Salário Família e Abono Familiar; Juros da Dívida Pública; Contribuições de Previdência Social; Diversas Transferências Correntes.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Coluna 1 Despesa
1. DESPESAS CORRENTES - Despesas de Custeio
2. DESPESAS CORRENTES - Transferências Correntes
3. DESPESAS DE CAPITAL - Investimentos
4. DESPESAS DE CAPITAL - Inversões Financeiras
5. DESPESAS DE CAPITAL - Transferências de Capital
Coluna 2 Descriminação
( ) Amortização da Dívida Pública; Auxílios para Obras Públicas; Auxílios para Equipamentos e Instalações; Auxílios para Inversões Financeiras; Outras Contribuições.
( ) Aquisição de Imóveis; Participação em Constituição ou Aumento de Capital de Empresas ou Entidades Comerciais ou Financeiras; Aquisição de Títulos Representativos de Capital de Empresa em Funcionamento; Constituição de Fundos Rotativos; Concessão de Empréstimos Diversas Inversões Financeiras.
( ) Obras Públicas; Serviços em Regime de Programação Especial; Equipamentos e Instalações; Material Permanente; Participação em Constituição ou Aumento de Capital de Empresas ou Entidades Industriais ou Agrícolas.
( ) Pessoa Civil; Pessoal Militar; Material de Consumo; Serviços de Terceiros; Encargos Diversos.
( ) Subvenções Sociais; Subvenções Econômicas; Inativos; Pensionistas; Salário Família e Abono Familiar; Juros da Dívida Pública; Contribuições de Previdência Social; Diversas Transferências Correntes.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Palhoça - SC
Prova:
FEPESE - 2014 - Prefeitura de Palhoça - SC - Técnico em Contabilidade |
Q613605
Contabilidade Pública
Assinale a alternativa que apresenta os limites
máximo (LM), prudencial (LP) e de alerta (LA) para
cada um dos Poderes dos municípios gastarem com
pessoal. As respostas devem estar na devida ordem
(LM, LP e LA), expressos em percentual da RCL.

 Conheça nossos planos