Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


Para responder à questão, considere as seguintes informações relativamente ao Balancete do Subsistema de Informações Orçamentárias do mês de novembro de 2015 de determinada entidade do setor público e os registros contábeis das transações realizadas no mês de dezembro de 2015.

− arrecadação de receitas de concessões e permissões .................................................................... 75.000 − empenho de despesa para execução de obras ................................................................................ 90.000 − arrecadação de receitas tributárias .................................................................................................. 275.000 − empenho de despesa para aquisição de material de escritório ........................................................ 45.000 − pagamento de despesa liquidada até o mês de novembro .............................................................. 350.000 − arrecadação de receita de aluguel de bens imóveis ......................................................................... 80.000 − empenho de despesa com serviços de manutenção de elevadores ................................................ 20.000 − recebimento de caução para garantia de execução de contrato de obras ........................................ 8.000 − liquidação de despesas empenhadas no mês de dezembro ............................................................ 75.000 − doação de equipamentos de informática a um hospital público ........................................................ 5.000 − liquidação de despesas empenhadas no mês de novembro ............................................................ 110.000 − pagamento de despesa liquidada no mês de dezembro .................................................................. 45.000 − arrecadação de receitas de multas e juros sobre tributos ................................................................ 25.000 − cancelamento de dívida ativa tributária inscrita indevidamente ........................................................ 10.000
O saldo da conta “6.2.2.1.3.03.00 − Crédito Empenhado Liquidado a Pagar”, ao final de dezembro de 2015, soma, em R$,
Para responder à questão, considere as seguintes informações relativamente ao Balancete do Subsistema de Informações Orçamentárias do mês de novembro de 2015 de determinada entidade do setor público e os registros contábeis das transações realizadas no mês de dezembro de 2015.
− arrecadação de receitas de concessões e permissões ..................................................................... 75.000 − empenho de despesa para execução de obras ................................................................................. 90.000 − arrecadação de receitas tributárias .................................................................................................. 275.000 − empenho de despesa para aquisição de material de escritório ........................................................ 45.000 − pagamento de despesa liquidada até o mês de novembro ............................................................ 350.000 − arrecadação de receita de aluguel de bens imóveis ......................................................................... 80.000 − empenho de despesa com serviços de manutenção de elevadores ................................................ 20.000 − recebimento de caução para garantia de execução de contrato de obras ........................................ 8.000 − liquidação de despesas empenhadas no mês de dezembro ............................................................ 75.000 − doação de equipamentos de informática a um hospital público ........................................................ 5.000 − liquidação de despesas empenhadas no mês de novembro ...........................................................110.000 − pagamento de despesa liquidada no mês de dezembro .................................................................. 45.000 − arrecadação de receitas de multas e juros sobre tributos ................................................................ 25.000 − cancelamento de dívida ativa tributária inscrita indevidamente ....................................................... 10.000
O saldo da conta “6.2.2.1.3.01.00 − Crédito Empenhado a Liquidar”, ao final de dezembro de 2015, soma, em R$,
No âmbito do Governo Federal, o SIAFI é o principal instrumento utilizado para registro, acompanhamento e controle da execução orçamentária, financeira e patrimonial. Dentre os principais objetivos do SIAFI, considere:
I. Fornecer meios para agilizar a programação financeira, otimizando a utilização dos recursos do Tesouro Nacional, através da unificação dos recursos de caixa do Governo Federal. II. Permitir que a contabilidade pública seja fonte segura e tempestiva de informações gerenciais destinadas a todos os níveis da Administração Pública Federal.
III. Permitir o acompanhamento específico das despesas com pessoal e encargos sociais e da quantidade física de servidores.
IV. Fornecer meios para agilizar a contratação de empresas para o fornecimento de bens e serviços à Administração Pública Federal, através de licitações.
V. Permitir o controle da dívida interna e externa, bem como o das transferências negociadas.
Está correto o que consta APENAS em
O resultado da execução orçamentária da Prefeitura Simpática pode ser obtido por meio das informações constantes no quadro a seguir:
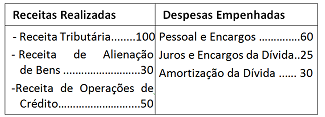
Com base nas informações do quadro acima, analise as afirmativas abaixo, classificando-as em verdadeiras (V) ou Falsas (F):
( ) O resultado apresentou superávit, com uma redução no endividamento e um aumento do ativo permanente.
( ) O resultado apresentou déficit, com um aumento no endividamento e uma redução do ativo permanente.
( ) O resultado apresentou superávit, com um aumento no endividamento e uma redução do ativo permanente.
A sequência correta é:
Balanço Patrimonial – Prefeitura Ansiosa em 31/12/2015
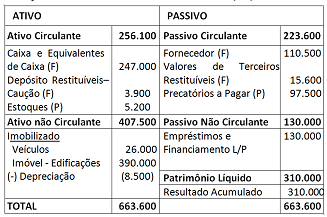
Considerando as informações constantes no Balanço Patrimonial
apresentado, o superávit ou déficit financeiro do exercício
2015 é:
De acordo com as orientações para procedimentos contábeis patrimoniais, analise os fatos abaixo:
1 - Reconhecimento de crédito tributário
2 - Recebimento de recursos de depósito em caução
3 - Arrecadação do tributo
A alternativa que apresenta o lançamento correto é:
A fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, foi criado no PCASP um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Esse mecanismo consiste na utilização do 5º nível das contas de natureza patrimonial utilizado para identificar os saldos recíprocos.
As contas que forem identificadas no 5º nível com o dígito 4 - Intra OFSS - Estado, representam as operações que:
Nesse sentido, o grupo inscrição de restos a pagar pertence à seguinte classe:

 Conheça nossos planos