Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


A Prefeitura Municipal de X apresentou, no exercício findo de 2015, os seguintes saldos (em milhões de reais) das contas do seu Balanço Patrimonial.
|
Contas Estoques Reservas Ativo Imobilizado Ativos Intangíveis Terrenos e Edificações Provisões de curto prazo Outros ativos circulantes Provisões de longo prazo Contas a pagar (circulante) Adiantamentos (circulante) Caixa e equivalentes de caixa Investimentos em associadas Valores a receber (circulante) Valores a pagar (não circulante) |
$ 75 121 550 10.000 3.750 75 20 675 150 125 50 10 150 2.500 |
Contas Superávits (déficits) acumulados Valores a receber (não circulante) Benefícios aos empregados a pagar Obrigações Previdenciárias a pagar Empréstimos de longo prazo a pagar Empréstimos de curto prazo a pagar Benefícios a empregados (não circulante) Outros ativos financeiros (não circulante) Infraestrutura, Fábricas e Equipamentos Capital integralizado em outras entidades Outros ativos não financeiros (não circulante) Participação dos acionistas não controladores Obrigações previdenciárias a pagar (não circulante) Parcela do circulante de empréstimos de longo prazo a pagar |
$ 500 750 500 150 3.850 350 5.000 1 750 1.000 475 300 1.500 35 |
Considerando as informações disponíveis, pode-se afirmar que o total do
Segundo o Manual de Contabilidade Aplicada ao Setor Público, a despesa orçamentária será empenhada dentro do exercício financeiro ao qual pertence. No momento do empenho, deverá ser realizado (não exclusivamente) um lançamento de:
Relacione os componentes patrimoniais e de resultado das entidades públicas com seus respectivos conceitos.
1. Receita Pública |
( ) Despesas empenhadas e não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas. |
2. Despesa Pública |
( ) Conjunto de bens, direitos e obrigações avaliáveis, em moeda corrente, das entidades que compõem a Administração Pública. |
3. Restos a Pagar |
( ) Todo e qualquer recolhimento feito aos cofres públicos, através de dinheiro em bens que o governo tem o direito de arrecadar por força de lei. |
4. Patrimônio Público |
( ) O produto das receitas especificadas em lei e vinculadas à realização de determinados objetivos ou serviços, facultada a adoção de normas peculiares de aplicação. |
5. Créditos Adicionais |
( ) Gastos fixados na lei orçamentária ou em leis especiais, destinados à prestação de serviços ou à aquisição e construção de bens públicos ou ainda para a liquidação da dívida pública. |
6. Fundos específicos |
( ) Valores que aumentam o orçamento para reforço das dotações existentes ou para cobertura de encargos provenientes de novos serviços, ou ainda, despesas imprevisíveis e urgentes. |
A sequência correta é
Relacione os tipos de balanços exigidos pela legislação que estabelece as normas gerais para elaboração e controle dos orçamentos e dos balanços das entidades públicas com os objetivos apresentados.
1. Balanço Financeiro |
( ) Demonstrar as receitas e as despesas previstas em confronto com as realizadas. |
2. Balanço Orçamentário |
( ) Demonstrar a situação patrimonial da entidade, evidenciando seu ativo, passivo e patrimônio líquido. |
3. Balanço Patrimonial |
( ) Demonstrar o déficit ou o superávit da entidade a partir das variações ativas e passivas, ocorridas no exercício. |
4. Demonstração das Variações Patrimoniais |
( ) Demonstrar as entradas e as saídas de numerário decorrentes das operações de tesouraria e de dívida pública. |
A sequência correta é
A respeito de Receitas Públicas, assinale a afirmativa INCORRETA.
Com base nos fundamentos legais e técnicos da Contabilidade Pública, analise as afirmativas a seguir.
I. O plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários.
II. A utilização do plano de contas aplicado ao setor público é obrigatória para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, incluindo seus fundos, autarquias, inclusive especiais, fundações, e empresas estatais dependentes, sendo de utilização facultativa para as empresas estatais independentes.
III. A metodologia utilizada para a estruturação do plano de contas aplicado ao setor público foi a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados. Essa metodologia permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza.
Está(ão) correta(s) a(s) afirmativa(s)
Referente a Contabilidade Pública, assinale Verdadeiro (V) ou Falso (F):
( ) O registro dos restos a pagar far-se- á por exercício e por credor, distinguindo-se as despesas processadas das não processadas.
( ) A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas.
( ) Haverá registros analíticos de todos os bens de caráter permanente, com indicação dos elementos necessários para a perfeita caracterização de cada um deles e dos agentes responsáveis pela sua guarda e administração.
A sequência que corresponde as respostas é:
Indique quais afirmações estão corretas com relação a contabilidade no serviço público:
I. O ativo imobilizado representa os direitos e os bens, tangíveis ou intangíveis adquiridos, formados, produzidos, mantidos ou utilizados pelo setor público, capazes de gerar um fluxo de benefícios, presente ou futuro, inerente a prestação de serviços públicos.
II. O sistema patrimonial gera informação sobre o patrimônio público, com o objetivo de orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social procura registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
III. A NBC T 16.10, Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público (aprovada pela resolução CFC 1.137/2008), define a mensuração como a constatação de valor monetário atribuído para os itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises somente quantitativas.
Foi criado no Plano de Constas Aplicado ao Setor Público (PCASP) o nível para identificação de saldos recíprocos, de forma a permitir a consolidação das demonstrações contábeis dos entes da Federação. Essa informação é retirada do seguinte nível do código da conta contábil:
De acordo com a Lei 4320/64, o Passivo é dividido em Passivo Financeiro e Passivo Permanente. Sobre o Passivo Financeiro, é CORRETO afirmar que:
Analise as afirmativas abaixo e assinale a alternativa CORRETA.
I. A Contabilidade Aplicada ao Setor Público é a técnica que aplica, no processo gerador de informações, as normas contábeis direcionados ao controle patrimonial de entidades do setor público.
II. O objeto da Contabilidade Aplicada ao Setor Público é o patrimônio público.
III. O campo de aplicação da Contabilidade Aplicada ao Setor Público abrange todas as entidades do setor público.
Está(ao) correto(s) o(s) item(ns):
Em se tratando da Receita Pública, pode-se afirmar que são receitas efetivas:
Um dos instrumentos de controle do patrimônio é o inventário físico dos materiais e dos bens móveis, que deverá ser efetuado periodicamente, a critério de cada ente da Federação. O inventário é classificado em:
Os objetivos fundamentais de um sistema de classificação orçamentária são, EXCETO:
O processo elaborado e organizado pelo próprio agente responsável ou pelos órgãos de contabilidade analítica da entidade da Administração Indireta referente aos atos de gestão orçamentária, financeira e patrimonial é o conceito de:
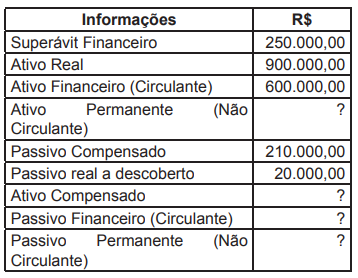
Com base nas informações, assinale a opção CORRETA:
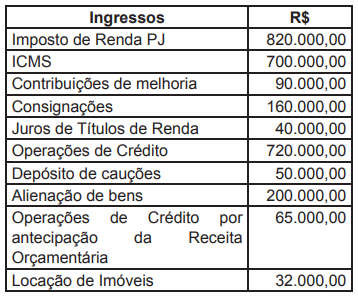
O pagamento de salário e o(a) _________________correspondem a uma despesa efetiva; aquisição de bens móveis é despesa______________e ___________________é ingresso extraorçamentário.

 Conheça nossos planos