Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.032 questões

Q3944919 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) é a estrutura básica utilizada para o registro de todos os atos e fatos da administração pública, permitindo a consolidação das contas nacionais. Com base na estrutura das classes de contas do PCASP, assinale a alternativa correta.
Alternativas
Q3944918 Contabilidade Pública
Os relatórios previstos na Lei Complementar nº 101 de 4 de maio de 2000 (Lei de Responsabilidade Fiscal) são instrumentos fundamentais de transparência e controle fiscal. Com base nas regras de periodicidade e conteúdo desses relatórios, assinale a alternativa correta.
Alternativas
Q3944593 Contabilidade Pública
Compreende a apuração e a evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela LRF — dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada —, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de verificar o equilíbrio das contas públicas, evidenciados no Relatório de Gestão Fiscal (RGF) e no Relatório Resumido da Execução Orçamentária (RREO). Nesse sentido, sobre os aspectos da contabilidade aplicada ao setor público, é CORRETO afirmar que o exposto acima se trata do:
Alternativas
Q3944581 Contabilidade Pública
A respeito do demonstrativo do balanço patrimonial, segundo a Lei nº 4.320/1964 − Normas Gerais de Direito Financeiro, é CORRETO afirmar que o ativo financeiro compreenderá:
Alternativas
Q3944503 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (2024) define que os princípios orçamentários são válidos para os Poderes Executivo, Legislativo e Judiciário de todos os entes federativos e são estabelecidos e disciplinados por normas constitucionais, infraconstitucionais e pela doutrina. Nesse sentido, são princípios orçamentários normatizados pela Constituição Federal:

1. Exclusividade.
2. Legalidade.
3. Publicidade.
4. Unidade.

O resultado da somatória dos números correspondentes às afirmações corretas é:
Alternativas
Q3942120 Contabilidade Pública
A Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal) estabelece instrumentos de transparência para o acompanhamento e o controle social da gestão fiscal. De acordo com o artigo 48 da LRF, são instrumentos de transparência da gestão fiscal: 
Alternativas
Q3941091 Contabilidade Pública
A contabilidade aplicada ao setor público segue princípios que garantem a fidedignidade das informações sobre o patrimônio público e suas variações. Acerca do assunto, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O princípio da prudência determina a adoção do menor valor para os componentes do ativo e do maior para os do passivo, em caso de dúvida.
(__)O regime de competência deve ser aplicado integralmente às variações patrimoniais, independentemente da execução orçamentária da receita.
(__)A contabilidade pública registra apenas os fluxos de caixa, ignorando a depreciação e a amortização de bens imóveis da Administração Pública.
(__)O princípio da entidade reconhece o patrimônio público como objeto da contabilidade e afirma a autonomia patrimonial do ente estatal.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo: 
Alternativas
Q3941079 Contabilidade Pública
As demonstrações contábeis no setor público permitem a análise da saúde financeira e da evolução patrimonial dos entes federados ao longo do tempo. Analise as afirmativas a seguir:
I.O Balanço Patrimonial demonstra a situação estática do patrimônio, evidenciando os bens, direitos e obrigações do ente público.
II.A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária.
III.O Balanço Financeiro demonstra a movimentação de bens imóveis, sendo proibido o registro de ingressos de recursos em espécie.
Está correto o que se afirma em:
Alternativas
Q3941010 Contabilidade Pública
A fidedignidade dos registros contábeis depende de procedimentos rigorosos de ajuste, especialmente em eventos subsequentes à data de encerramento do balanço que evidenciam condições já existentes. Acerca do assunto, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O recebimento de informações após o período contábil que indique que um ativo estava desvalorizado na data do balanço exige o ajuste obrigatório dos valores reconhecidos nas demonstrações.
(__)A variação no valor de mercado de investimentos mensurados pelo valor justo, ocorrida entre a data do balanço e a data de autorização para emissão, deve ser registrada como ajuste no resultado do exercício encerrado.
(__)A descoberta de fraudes ou erros que demonstrem que as demonstrações contábeis estavam incorretas impõe a retificação dos lançamentos, desde que o efeito seja considerado relevante para os usuários da informação.
(__)O anúncio de um plano de descontinuidade de uma unidade operacional após a data do balanço caracteriza um evento que origina ajuste retrospectivo nas contas patrimoniais do exercício em questão.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Alternativas
Q3941005 Contabilidade Pública
A transparência na gestão pública é reforçada pela Lei de Responsabilidade Fiscal (LRF), que exige a divulgação ampla de relatórios de gestão. Acerca dos instrumentos de transparência e prestação de contas, analise as afirmativas a seguir:
I.O Relatório Resumido da Execução Orçamentária (RREO) deve ser publicado até trinta dias após o encerramento de cada bimestre, abrangendo todos os poderes e o Ministério Público.
II.O Relatório de Gestão Fiscal (RGF) é emitido quadrimestralmente e foca no cumprimento dos limites de despesa com pessoal, dívida consolidada e garantias de valores.
III.A prestação de contas anual do Chefe do Executivo Municipal prescinde de audiência pública prévia, desde que os dados sejam inseridos no Sistema de Informações Contábeis e Fiscais (SICONFI).
Está correto o que se afirma em:
Alternativas
Q3941004 Contabilidade Pública
A convergência das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) aos padrões internacionais reforça que o reconhecimento de ativos não geradores de caixa deve considerar seu potencial de serviços. Com base na estrutura conceitual vigente, assinale a alternativa correta.
Alternativas
Q3941000 Contabilidade Pública
A elaboração de pareceres técnicos exige objetividade e fundamentação normativa para dar suporte à tomada de decisão gerencial. Acerca da estrutura e finalidade desses documentos, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O parecer contábil com ressalva indica que o profissional encontrou divergências pontuais que não comprometem a fidedignidade do conjunto total das demonstrações.
(__)A conclusão de um relatório técnico deve ser baseada na opinião subjetiva do contador, dispensando a citação expressa de leis ou normas brasileiras de contabilidade.
(__)Relatórios de gestão no setor público devem integrar informações financeiras e não financeiras para demonstrar o alcance das metas físicas previstas no plano plurianual.
(__)Um parecer técnico desfavorável em processos de licitação impede a continuidade do certame para o licitante em questão, independentemente de fase recursal administrativa.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Alternativas
Q3940997 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) é estruturado de forma a permitir a segregação das informações orçamentárias, patrimoniais e de controle. Diante de tal estrutura, assinale a alternativa correta. 
Alternativas
Q3940768 Contabilidade Pública
O município X realiza a venda de um veículo do ativo imobilizado com ganho. O contador deve realizar o reconhecimento contábil, relativo à natureza patrimonial da informação. Para tanto, ele deverá usar quais grupos de contas?
Alternativas
Q3940767 Contabilidade Pública

Leia as informações a seguir.


Uma entidade do setor público apresentava os seguintes saldos em seu Balanço Orçamentário em 31 de dezembro de 2025:


Créditos adicionais autorizados nos últimos quatro meses do exercício anterior ao de referência e reabertos no exercício de referência: R$ 150.000,00


Reserva de contingências: R$ 120.000,00


Superávit financeiro de exercícios anteriores: R$ 125.000,00


Recursos arrecadados em exercícios anteriores: R$ 130.000,00


Receitas de tributos: R$ 600.000,00


O Saldo de Exercícios Anteriores no Balanço Orçamentário em 31 de dezembro de 2025 corresponde ao valor de

Alternativas
Q3940766 Contabilidade Pública
Leia as informações a seguir.
No encerramento do exercício financeiro de 2024, determinada entidade governamental registrou os seguintes eventos:
Lançamento de impostos no valor de R$ 150.000,00, com arrecadação de 70% desse montante.
Empenho, liquidação e pagamento de despesas com pessoal no valor de R$ 80.000,00.
Contratação, empenho e liquidação de serviços de limpeza no valor de R$ 50.000,00, não pagos no exercício, sendo integralmente inscritos em restos a pagar.
Recebimento de depósito judicial no valor de R$ 25.000,00.
Recebimento de equipamentos em doação, no valor de R$ 40.000,00.
Considerando o modelo do Balanço Financeiro, conforme o MCASP, qual o valor do superávit financeiro?
Alternativas
Q3940765 Contabilidade Pública

Considere as informações a seguir para responder à questão.
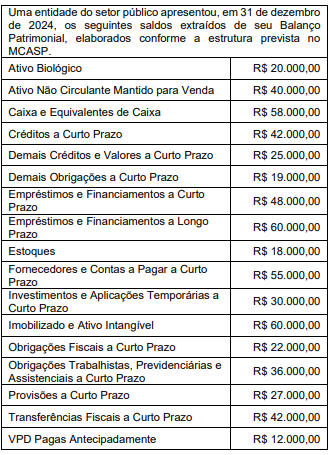


Com base no caso apresentado, a diferença entre o ativo circulante e o passivo circulante é de
Alternativas
Q3940764 Contabilidade Pública

Considere as informações a seguir para responder à questão.


Com base nas informações apresentadas e na correta classificação contábil prevista no MCASP, o valor do Ativo Circulante da entidade é de
Alternativas
Q3940761 Contabilidade Pública

Determinado estado da Federação, durante o exercício de 2018, registrou os eventos apresentados na tabela a seguir.
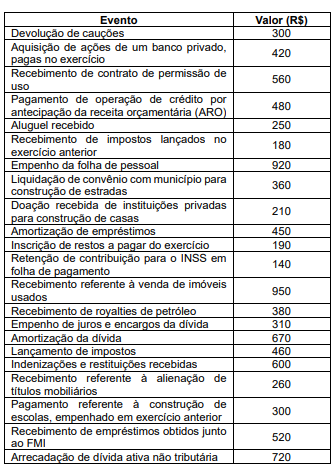

                                                            Imagem associada para resolução da questão


Segundo os dados apresentados, o total da receita extraorçamentária do exercício de 2018 foi de

Alternativas
Q3940760 Contabilidade Pública
Uma entidade efetuou, em janeiro de 2026, a apropriação da despesa de salários no valor de R$ 10.000,00, referente ao próprio mês de janeiro de 2026, em atendimento ao regime de competência. Considerando a classificação dos fatos contábeis quanto aos seus efeitos patrimoniais, esse registro se caracteriza como
Alternativas
Respostas
2241: A
2242: D
2243: D
2244: B
2245: A
2246: A
2247: D
2248: B
2249: A
2250: D
2251: A
2252: A
2253: A
2254: C
2255: B
2256: D
2257: D
2258: B
2259: A
2260: B