Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


O Relatório de Gestão Fiscal é um dos instrumentos definidos pela Lei de Responsabilidade Fiscal para transparência da gestão fiscal.
Sobre o Relatório de Gestão Fiscal, assinale a afirmativa correta.
A Lei de Responsabilidade Fiscal indica os valores que devem ser considerados na determinação da Receita Corrente Líquida.
As opções a seguir relacionam esses valores, à exceção de uma. Assinale-a.
O Estado do Rio de Janeiro aluga as vagas do estacionamento da Universidade do Estado para pessoas alheias à Universidade, aos domingos.
A receita auferida deve ser classificada em Receita Corrente Líquida, como
Entre as demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público está a Demonstração das Variações Patrimoniais.
As Variações Patrimoniais podem ser classificadas como
Uma entidade pública apresentava os seguintes saldos, referentes ao exercício de 2017.
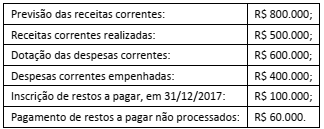
Assinale a opção que indica o resultado financeiro da entidade,
no exercício de 2017.
Uma entidade pública apresentava, em 31/12/2017, os seguintes saldos:
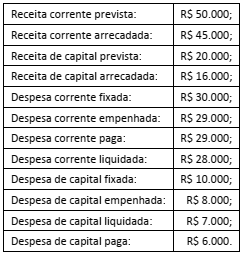
O resultado orçamentário geral da entidade apresenta um
superávit de
Sobre os objetivos da Lei de Responsabilidade Fiscal, analise as afirmativas a seguir.
I. Veda quaisquer operações de crédito que excedam as despesas de capital.
II. Visa ao equilíbrio entre receitas e despesas, também previne riscos e corrige desvios que gerem desequilíbrios das contas públicas.
III. Objetiva reduzir a transparência na prestação das contas públicas como, por exemplo, elaboração de orçamentos e execução de programas.
IV. O objetivo da Contabilidade Pública é fornecer aos gestores informações atualizadas e exatas para subsidiarem as tomadas de decisões dos órgãos de controle interno e externo para o cumprimento da legislação e às instituições governamentais e particulares, informações estatísticas e outras de interesse dessas instituições.
V. A Contabilidade Pública é regulada pela Lei das Finanças Públicas (Lei 4.320/1964).
Marque a opção que apresenta as afirmativas CORRETAS.
Atenção: Para responder a questão, utilize as informações abaixo e as da Lei nº 4.320/1964.
Em 09/08/2018, o ordenador de despesas de um ente público estadual empenhou despesa no valor de R$ 6.500,00 referente à
aquisição de material de construção para reparos em imóveis. O fornecedor, atendendo as cláusulas contratuais, entregou o material
em 16/08/2018, data em que a despesa foi liquidada. A despesa foi paga em 10/09/2018 pelo valor total do empenho.
Atenção: Para responder a questão, utilize as informações abaixo e as da Lei nº 4.320/1964.
Em 09/08/2018, o ordenador de despesas de um ente público estadual empenhou despesa no valor de R$ 6.500,00 referente à
aquisição de material de construção para reparos em imóveis. O fornecedor, atendendo as cláusulas contratuais, entregou o material
em 16/08/2018, data em que a despesa foi liquidada. A despesa foi paga em 10/09/2018 pelo valor total do empenho.
Em 09/08/2018 foi extraído um documento denominado
O quadro de cotas trimestrais, abaixo, apresenta a programação da despesa com Juros e Encargos da Dívida e Amortização da
Dívida para o exercício financeiro de 2018, para um determinado ente público estadual, sendo que os valores estão em reais:
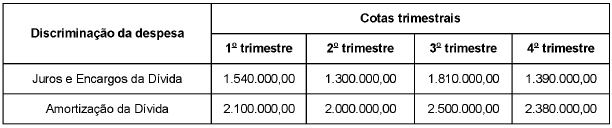
O quadro de cotas trimestrais referente à programação da despesa foi elaborado com base
Considere as informações, abaixo, referentes à receita de Impostos de um ente público estadual:
12/01/2018: a repartição competente verificou a procedência do crédito fiscal e a pessoa que lhe era devedora e inscreveu o débito desta.
02/02/2018: o devedor pagou o Imposto em uma instituição financeira autorizada pelo ente.
06/02/2018: o valor total recebido pela instituição financeira foi transferido à conta específica do Tesouro Estadual.
Com base nessas informações, em
Considere os dados, abaixo, extraídos das demonstrações contábeis de um determinado ente público estadual:
Ativo Financeiro em 31/12/2017............................................................................................. RS 80.000.000.00.
Ativo Financeiro em 30/04/2018............................................................................................. RS 70.000.000.00.
Passivo Financeiro em 31/12/2017......................................................................................... RS 75.000.000.00.
Passivo Financeiro em 30/04/2018......................................................................................... RS 68.000.000.00.
Reabertura de Créditos Adicionais Especiais em 2018......................................................... RS 1.500.000.00.
Não houve abertura de créditos adicionais até 30/04/2018 e não havia operações de crédito vinculadas aos créditos adicionais especiais reabertos em 2018.
De acordo com as determinações da Lei n° 4.320/1964, em 30/04/2018, o valor do superávit financeiro, que poderia ser utilizado
como recurso de cobertura para a abertura de créditos

 Conheça nossos planos