Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


Informações importantes para compreender as variações do patrimônio de uma entidade podem ser encontradas nas demonstrações contábeis consolidadas. O PCASP definiu alguns procedimentos de consolidação para evitar dupla contagem no balanço consolidado.
Desta forma, os saldos nos demonstrativos consolidados do Orçamento Fiscal e da Seguridade Social (OFSS) de entes públicos distintos, resultantes das transações entre o ente e a União, serão:
Uma entidade pública adquiriu um equipamento importado para um centro de diagnóstico especializado por R$ 1.280.000,00 em 30/11/2010, com a expectativa de usá-lo para prestação de serviços por 10 anos, a partir de janeiro de 2011. Em decorrência de restrições técnicas, após 6 anos de uso, a entidade apurou que o equipamento só poderia ser usado por mais 2 anos, e o valor de uso obtido a partir do fluxo de caixa futuro descontado foi estimado em R$ 400.000,00. A entidade apurou ainda que o equipamento poderia ser vendido por R$ 300.000,00.
A partir das definições apresentadas no MCASP e das informações fornecidas, o valor recuperável do equipamento representa:
Em um dado exercício, o orçamento de uma entidade pública foi estimado em R$ 475 milhões. Sabe-se que o orçamento foi suplementado em 15% e que 90% dos créditos foram empenhados, dos quais 90% foram liquidados e destes 90% foram pagos. Acrescenta-se que houve uma frustração de 5% da receita prevista.
Acerca do resultado da execução orçamentária ao final do referido exercício, é correto afirmar que a entidade registrou:
No primeiro trimestre de determinado exercício, uma entidade da administração pública precisava abrir um crédito adicional no orçamento e apurou os seguintes dados, com valores expressos em milhares de reais:
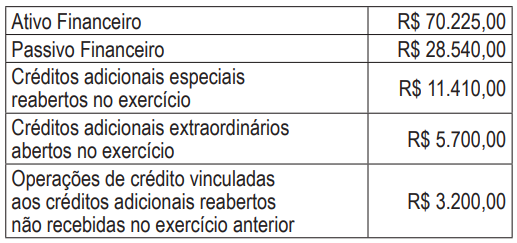
A partir dos dados apresentados, o superávit financeiro líquido que poderá ser usado para abertura
de créditos adicionais, em milhares de reais, é de:
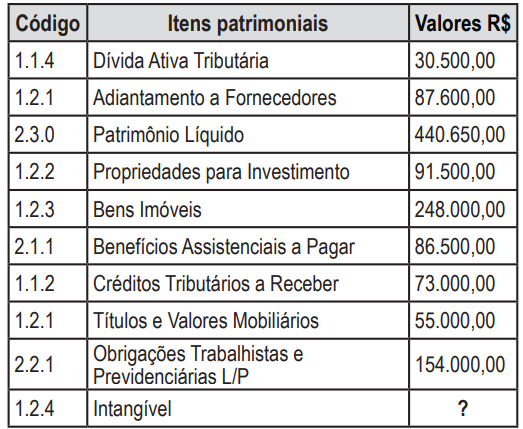
Com as informações extraídas do Balanço Patrimonial da Prefeitura de Confusa, o qual foi elaborado conforme a estrutura proposta pelo PCASP, o valor do intangível da prefeitura apresenta o total de:
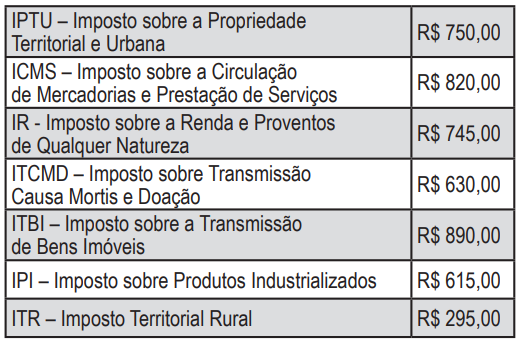
Considerando os saldos apresentados na tabela a seguir, referentes às arrecadações de impostos ocorridas no período de 20X1, o total arrecadado respectivamente pela União, Estado e Município foi de:
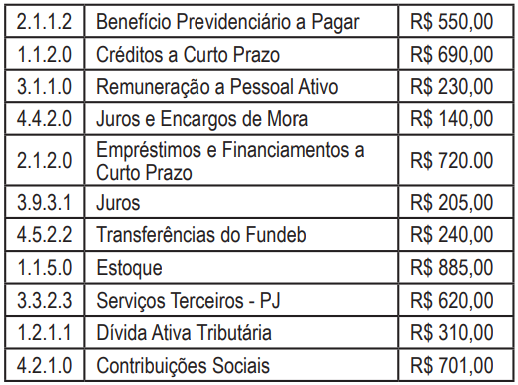
A partir dos saldos contábeis do município Esperança, apresentado no quadro a seguir, e tendo como base a codificação e classificação das contas contábeis definidas pelo Plano de Contas Aplicado ao Setor Público (PCASP), o valor das variações patrimoniais diminutivas e do passivo são, respectivamente:
O Plano de Contas Aplicado ao Setor Público (PCASP) representa uma das maiores conquistas da contabilidade governamental, além de ser uma ferramenta para a consolidação das contas nacionais e um instrumento para a adoção das normas internacionais de contabilidade.
É objetivo do PCASP
Analise as afirmativas a seguir, a respeito dos estágios da despesa pública:
I. Os recursos financeiros constituem peça fundamental para o pagamento da despesa pública.
II. O que cria para o Estado uma obrigação de pagamento, pendente ou não do implemento de condição, é o empenho.
III. O empenho é o ato cronológico da despesa autorizada em lei.
IV. A obrigação gerada pelo empenho somente ocorre por ocasião da liquidação, quando se realiza o devido registro contábil no SIAFI.
Estão corretas

 Conheça nossos planos