Questões de Concurso
Sobre notas explicativas na contabilidade pública em contabilidade pública
Foram encontradas 107 questões


A respeito da contabilidade aplicada ao setor público, julgue o item.
As demonstrações contábeis no âmbito da contabilidade
aplicada ao setor público são os balanços patrimonial,
orçamentário e financeiro, as demonstrações das
variações patrimoniais, dos fluxos de caixa e das
mutações do patrimônio líquido, além das notas
explicativas.
Considerando a legislação contábil aplicada ao setor público, bem como o que dispõem o Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 9.ª edição (2021), e a Lei n.º 4.320/1964, julgue o item.
As notas explicativas, por não serem parte integrante
das Demonstrações Contábeis Aplicadas ao Setor
Público (DCASP), são destinadas a evidenciar
informações não suficientemente detalhadas nas
DCASP.
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
Suponha-se que o contador do Poder Executivo do
município de Cristolândia tenha sido informado, pelo
procurador jurídico, de que a prefeitura foi notificada de
uma ação judicial proposta pela União, cobrando
contribuições sociais cujos fatos geradores ocorreram há
mais de dez anos, no valor de R$ 50.000,00, e de que a
chance de perda é remota, quase nula. Nesse caso,
diante do fato, é correto afirmar que deverá ser
reconhecido o passivo contingente no balanço
patrimonial e divulgado o fato em notas explicativas.
Um procedimento que já foi normatizado para as entidades públicas refere-se ao tratamento de eventos subsequentes, que ocorrem entre a data das demonstrações contábeis e a data de autorização da divulgação dessas demonstrações. A depender da sua natureza, tais eventos podem implicar ajustes nas demonstrações contábeis em vias de publicação.
Ao avaliar as notas explicativas das demonstrações contábeis de uma entidade para um dado exercício, um agente de controle observou referências a três situações:
I. apuração de redução do valor de propriedade da entidade, avaliada a valor justo, ocorrida após a data das demonstrações contábeis, em decorrência de desabamentos que comprometeram a estrutura de imóveis da região;
II. notificação, após a data das demonstrações contábeis, de que um percentual da receita arrecadada pela entidade durante o exercício deveria ser transferido a outro ente em decorrência de compartilhamento de plataforma de controle de lançamentos tributários durante o exercício;
III. recebimento de notificação de abertura de processo judicial, após a data das demonstrações contábeis, com perda provável já ocorrida em processos com objetos semelhantes.
Considerando que as situações elencadas ocorreram antes da data de autorização da divulgação das demonstrações contábeis, o agente de controle deve verificar a realização de ajustes às demonstrações contábeis na(s) situação(ões):
São diversas as demonstrações contábeis obrigatórias para o setor público, e se diferem, em parte, da obrigatoriedade para o setor privado. Integrando essas demonstrações contábeis, estão as Notas Explicativas que complementam os demonstrativos. Nesse sentido, analise as assertivas a seguir e assinale a alternativa correta.
I. As notas explicativas são utilizadas para informar o que não é permitido, legalmente, nas informações contábeis.
II. As informações contidas nas notas explicativas devem ser relevantes, complementares ou suplementares àquelas não suficientemente evidenciadas ou não constantes nas demonstrações contábeis.
III. As notas explicativas incluem os critérios utilizados na elaboração das demonstrações contábeis, as informações de naturezas patrimonial, orçamentária, econômica, financeira, legal, física, social e de desempenho e outros eventos não suficientemente evidenciados ou não constantes nas referidas demonstrações.
I. As Notas Explicativas contêm informação adicional em relação àquela apresentada nas demonstrações contábeis. As Notas Explicativas oferecem descrições narrativas ou detalhamentos de itens divulgados nessas demonstrações e informação sobre itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis. II. Uma omissão ou distorção é considerada material quando, individual ou coletivamente, puder influenciar as decisões econômicas que os usuários das demonstrações contábeis tomam com base nessas demonstrações. A materialidade depende da dimensão e da natureza da omissão ou da distorção e deve ser avaliada à luz das circunstâncias a que está sujeita. III. As demonstrações contábeis devem ser apresentadas pelo menos trimestralmente (inclusive informação comparativa).
Quais estão INCORRETAS?
( ) As demonstrações contábeis de propósito geral são aquelas destinadas a satisfazer às necessidades de informação de usuários que não se encontram em condições de exigir relatórios elaborados para atender às suas necessidades específicas. Os usuários das demonstrações contábeis incluem contribuintes, parlamentares, credores, fornecedores, mídia e empregados, entre outros. ( ) Regime de caixa é o regime contábil segundo o qual transações e outros eventos são reconhecidos quando ocorrem (não necessariamente quando caixa e equivalentes de caixa são recebidos ou pagos), portanto, as transações e os eventos são registrados contabilmente e reconhecidos nas demonstrações contábeis dos respectivos períodos a que se referem. ( ) Omissões ou distorções materiais de itens das demonstrações contábeis podem, individual ou coletivamente, influenciar as decisões que os usuários das demonstrações contábeis tomam com base nessas demonstrações. A materialidade depende da dimensão e da natureza da omissão ou da distorção julgada à luz das circunstâncias a que está sujeita. ( ) Notas explicativas contêm informação adicional em relação àquela apresentada nas demonstrações contábeis. As notas explicativas oferecem descrições narrativas ou detalhamentos de itens divulgados nessas demonstrações e, principalmente, apresentam informação adicional sobre itens que se enquadram nos critérios de reconhecimento nas demonstrações contábeis.
Assinale a sequência correta.
As notas explicativas são destacadas das demonstrações financeiras e não compartilham da obrigatoriedade de publicação.
O reconhecimento de ajustes decorrentes de omissões e erros de registros ocorridos em exercícios anteriores deve ser realizado em conta de ativo e evidenciado em notas explicativas.
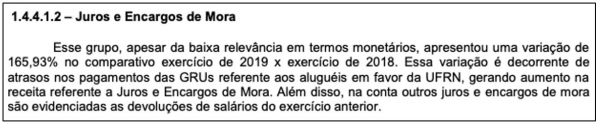
Analise a Nota Explicativa apresentada a seguir, que foi extraída das Demonstrações Contábeis da UFRN, referentes ao ano de 2019.
1.44.1.2 - Juros e Encargos de Mora
Esse grupo, apesar da baixa relevância em termos monetários, apresentou uma variação de 165,93% no comparativo exercício de 2019 x exercício de 2018. Essa variação é decorrente de atrasos nos pagamentos das GRUs referente aos aluguéis em favor da UFRN, gerando aumento na receita referente a Juros e Encargos de Mora. Além disso, na conta outros juros e encargos de mora são evidenciadas as salários do exercício anterior.
O MCASP recomenda a apresentação de Notas Explicativas para cada demonstração
contábil. Sendo assim, o teor da Nota apresentada indica que ela se refere
O MCASP recomenda a apresentação de Notas Explicativas para cada demonstração contábil. Sendo assim, o teor da Nota apresentada indica que ela se refere
Analise as afirmativas a seguir:
I. A importância relativa das características qualitativas da informação contábil em cada situação é uma questão de julgamento profissional. Via de regra, a meta é alcançar o equilíbrio apropriado entre as características para satisfazer aos objetivos da elaboração e da divulgação da informação contábil.
II. A informação evidenciada nas notas explicativas das demonstrações contábeis pode incluir os fatores relacionados à entidade que podem influenciar as opiniões sobre a informação evidenciada (por exemplo, informação sobre as partes relacionadas e entidades controladas ou participações em outras entidades).
Marque a alternativa CORRETA:
Marque a alternativa CORRETA:

 Conheça nossos planos