Questões de Concurso Comentadas sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 625 questões

Q3785943 Contabilidade Pública
A legislação brasileira sobre contabilidade pública prevê o instrumento dos Restos a Pagar, como forma de registrar correta e claramente as operações realizadas. Considere as seguintes informações para resolução da questão:
- Ao final do mês de novembro de 2024, foi contratada empresa para prestação de serviços para a Prefeitura Municipal, com vigência de 01/12/2024 a 31/05/2025 e valor mensal da contratação de R$ 50.000,00.
- No mês de janeiro de 2025, foi identificada falha na prestação dos serviços no mês de dezembro de 2024, resultando em multa de 10% do valor mensal do contrato, a ser descontada da empresa contratada.
Com base nas informações acima e legislação vigente, é CORRETO afirmar que: 
Alternativas
Q3784302 Contabilidade Pública
Durante a elaboração da lei orçamentária anual (LOA) de 2025, o setor de planejamento do CRA‑SP verificou que o projeto orçamentário incluía normas relativas ao reajuste de gratificações de servidores, omitia receitas de um fundo contábil vinculado e fixava despesas em valor superior à previsão de receitas.
Considerando essa situação hipotética e os princípios orçamentários previstos na Constituição Federal de 1988 e na Lei nº 4.320/1964, assinale a opção que apresenta o entendimento técnico correto.
Alternativas
Ano: 2025 Banca: IF-SP Órgão: IF-SP Prova: IF-SP - 2025 - IF-SP - Técnico em Contabilidade |
Q3781725 Contabilidade Pública
De acordo com a Lei n. 4.320/64, as receitas classificam-se nas seguintes categorias econômicas: Receitas correntes e Receitas de Capital. Quanto a isso é correto afirmar que:
Alternativas
Ano: 2025 Banca: IF-SP Órgão: IF-SP Prova: IF-SP - 2025 - IF-SP - Técnico em Contabilidade |
Q3781720 Contabilidade Pública
A informação contábil é produzida e divulgada com o propósito de apoiar a prestação de contas, a responsabilização e a tomada de decisão, devendo apresentar características qualitativas que garantam sua utilidade e auxiliem no cumprimento dos seus objetivos. De acordo com o MCASP (2025) são características qualitativas da informação contábil as apresentadas na alternativa:
Alternativas
Ano: 2025 Banca: IF-SP Órgão: IF-SP Prova: IF-SP - 2025 - IF-SP - Técnico em Contabilidade |
Q3781717 Contabilidade Pública
Conforme a Lei n. 4.320/1964, o empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento, pendente ou não de implemento de condição.

Em relação as despesas públicas, assinale a alternativa CORRETA:
Alternativas
Ano: 2025 Banca: IF-SP Órgão: IF-SP Prova: IF-SP - 2025 - IF-SP - Técnico em Contabilidade |
Q3781702 Contabilidade Pública
Justificar texto.Conforme a NBC TSP ESTRUTURA CONCEITUAL - Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, o objetivo principal da maioria das entidades do setor público é prestar serviços a sociedade ao invés de obter lucros e gerar retorno financeiro aos investidores.

Com relação aos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs), a NBC TSP Estrutura Conceitual estabelece as suas características qualitativas. Assinale a alternativa verdadeira:
Alternativas
Q3780947 Contabilidade Pública
O Município Gama realizou despesa para aquisição de um imóvel que já era utilizado pela Administração Municipal para prestação de serviços de educação infantil.
Nos termos da Lei nº 4.320/1964, essa despesa deve ser classificada como
Alternativas
Q3296546 Contabilidade Pública
De acordo com as disposições do Manual de Contabilidade Aplicada ao Setor Público da Secretaria do Tesouro Nacional – 9ª Ed. (STN), assinale a alternativa correta:
Alternativas
Q3157030 Contabilidade Pública

Com base no disposto na NBC TSP Estrutura Conceitual, julgue o item a seguir.


O preço presumido é um critério de mensuração contábil aplicável aos passivos, representando o valor que o credor aceitaria como pagamento da obrigação ou que terceiros cobrariam do devedor para assumirem o compromisso de efetuar o pagamento da obrigação ao credor.

Alternativas
Q3089813 Contabilidade Pública
O ordenador de despesas de uma entidade pública empenhou despesa, em 14/12/2023, no valor de R$ 13.960,00 referente à aquisição de materiais para distribuição gratuita em evento de enfrentamento ao trabalho escravo promovido pela entidade. Os materiais foram entregues pelo fornecedor em 28/12/2023 e, nesta mesma data, o valor total empenhado foi registrado em crédito empenhado em liquidação. A despesa foi liquidada em 03/01/2024 e paga em 12/01/2024, pelo valor total empenhado. O evento foi realizado em 05/02/2024 e os materiais foram integralmente distribuídos nesta data.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público e a Lei nº 4320/1964, a referida despesa
Alternativas
Q2629902 Contabilidade Pública

Considerando as disposições da Lei nº 4.320/1964, assinale a alternativa INCORRETA.
Alternativas
Q2572653 Contabilidade Pública
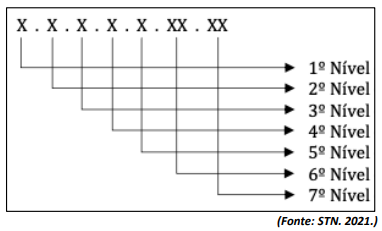
Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 9ª Edição, “plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários”. O Plano de Contas Aplicado ao Setor Público (PCASP) utiliza contas com a estrutura apresentada a seguir:

Q45.png (382×231)


Os dígitos que compõem os 3º e 4º níveis representam, respectivamente:
Alternativas
Q2572652 Contabilidade Pública
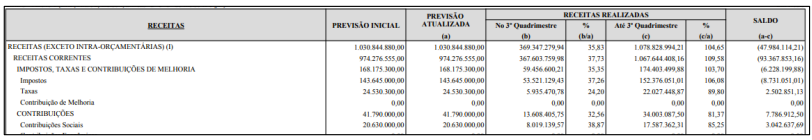
A imagem é um recorte de uma das demonstrações publicadas pelo Município de Pouso Alegre no ano de 2023:

Q44.png (812×140)

(Disponível em: https://pousoalegre.atende.net/transparencia. Acesso em: 04/02/2024.)

Essa demonstração está de acordo com a estrutura definida no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e corresponde
Alternativas
Q2565426 Contabilidade Pública
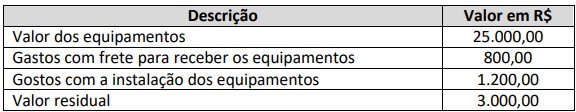
Considere que a Câmara Municipal de Poços de Caldas realizou, em março de 2024, a compra de equipamentos de ar condicionado apresentando as seguintes informações:
Imagem associada para resolução da questão


Os equipamentos ficaram disponíveis e iniciaram atividade no dia 01/04/2024. Foi definido pela gestão da Câmara Municipal vida útil de dez anos e, para fins de cálculo de depreciação, o método de depreciação linear, também conhecido como método das cotas constantes. Considerando, exclusivamente, as informações apresentadas e as regras estabelecidas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale, a seguir, a opção que apresenta o lançamento contábil da depreciação mensal dos equipamentos de ar condicionado a ser realizado em 30/04/2024. 
Alternativas
Q2473297 Contabilidade Pública
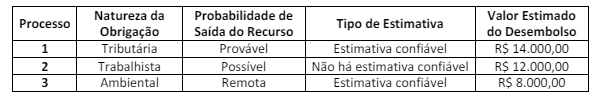
Um determinado município apresentou as seguintes informações sobre as ações judiciais das quais foi notificada em 20/10/2023: 


Imagem associada para resolução da questão


Outras informações:

• O processo de natureza tributária, no valor de R$ 14.000,00, refere-se à cobrança a maior do Imposto Predial Territorial Urbano – IPTU; é uma obrigação presente decorrente de evento passado, tem provável desembolso estimado de forma confiável;
• O processo de natureza trabalhista, no valor de R$ 12.000,00, ajuizada por terceirizado que prestou serviços ao município por um ano, é uma obrigação que resulta de evento passado, tem possível desembolso cujo valor não pode ser estimado de forma confiável; e,
• O processo de natureza ambiental, no valor de R$ 8.000,00, é uma obrigação que resulta de evento passado, a possiblidade de desembolso é remota apesar do valor ser estimado de forma confiável.

Considerando somente as informações apresentadas e a NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, deve ser reconhecida uma provisão e contabilizada no Passivo com valor de 
Alternativas
Ano: 2024 Banca: IV - UFG Órgão: IF-SE Prova: IV - UFG - 2024 - IF-SE - Contador |
Q2463907 Contabilidade Pública

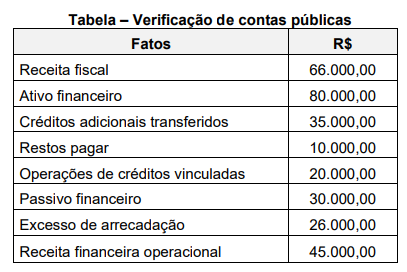
Observe a tabela a seguir. 


Imagem associada para resolução da questão


Determinada unidade pública solicitou ao departamento de Contabilidade e Finanças que verificasse a disponibilidade de recursos para abertura de créditos adicionais especiais ou suplementares durante a execução orçamentária. Imediatamente o contador apresentou as informações constantes na tabela acima. Com base nas informações apresentadas e de acordo com a Lei n° 4.320/64, que valor o contador apurou de superávit financeiro para fins de abertura de créditos adicionais?

Alternativas
Q2407199 Contabilidade Pública

Tendo em vista as regras para as demonstrações contábeis do manual de contabilidade aplicado ao setor público (MCASP), e as receitas e despesas públicas, julgue o item seguinte. 


A ocorrência de uma despesa orçamentária efetiva reduz a situação líquida patrimonial da entidade, por isso constitui fato contábil permutativo. 

Alternativas
Q2400736 Contabilidade Pública
Quanto à classificação da receita orçamentária, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, a receita com
Alternativas
Q2351933 Contabilidade Pública
Uma entidade do setor público trabalha com educação.
Em 01/01/2023 ela vendeu, a uma escola, material didático para ser utilizado durante o ano letivo por R$300.000. O montante cobrado incluía os livros e visitas mensais durante o ano, destinadas a treinar os professores em relação à adoção do material. Os livros foram entregues em 10/01/2023. Além disso, foram planejadas 11 visitas técnicas durante o ano de 2023, nos meses de fevereiro a dezembro. As visitas são consideradas essenciais para a plena utilização do material. O valor de cada visita era estimado em R$10.000, montante considerado material.
Assinale a opção que indica o reconhecimento da receita em relação à venda em 2023, de acordo com NBC TSP 02 – Receita de Transação com Contraprestação.
Alternativas
Q2351932 Contabilidade Pública
Em 2021, o Governo de um município tomou um empréstimo do Governo Federal. No entanto, em 2023, o Governo Federal cancelou o empréstimo, de modo que não havia mais dívidas entre o Governo Municipal e o Federal.
O Governo Municipal deve reconhecer, em relação a sua situação patrimonial líquida,

Alternativas
Respostas
81: B
82: D
83: D
84: C
85: D
86: A
87: C
88: A
89: E
90: A
91: E
92: B
93: B
94: A
95: A
96: B
97: E
98: E
99: C
100: A