Questões de Concurso
Sobre normas brasileiras de contabilidade aplicadas ao setor público - nbc t 16 em contabilidade pública
Foram encontradas 1.126 questões


Com relação aos procedimentos para avaliação e mensuração de ativos e passivos integrantes do patrimônio de entidades do setor público (NBC T 16.10), analise os as afirmativas a seguir.
I. Os bens de uso comum que absorveram ou absorvem recursos públicos, ou aqueles eventualmente recebidos em doação, devem ser incluídos no ativo não circulante da entidade responsável pela sua administração ou controle.
II. A entidade deve reconhecer os efeitos do reconhecimento inicial dos ativos como ajuste de exercícios anteriores, no período em que é reconhecido pela primeira vez.
III. Os riscos de recebimento de dívidas são reconhecidos em conta de ajuste, a qual será reduzida ou anulada quando deixarem de existir os motivos que a originaram.
Assinale:
Julgue o item subsequente, relativo à receita e despesa pública brasileira.
A partir da convergência entre as Normas Brasileiras de
Contabilidade aplicadas ao Setor Público (NBCSP) e as
Normas Internacionais de Contabilidade do Setor Público
(NICSP), passou-se a reconhecer como restos a receber as
receitas lançadas e não recebidas até o dia 31 de dezembro,
distinguindo-se as processadas das não processadas.
Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
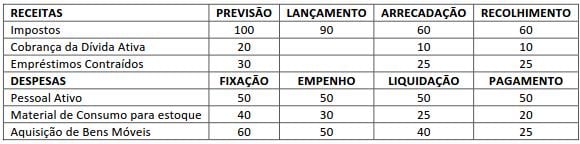
O valor da Despesa Corrente pelo enfoque patrimonial dado pelas NBC TSP 16 é de
O trecho acima refere-se à
Considere que determinado profissional tenha sido considerado responsável por irregularidades de escrituração praticadas com o objetivo de reduzir o cálculo do imposto sobre a renda devido por uma entidade. Nessa situação, o profissional poderá ser suspenso do exercício da função por até dois anos.
I. O reconhecimento da dívida ativa tributária no final do exercício representa uma variação qualitativa na demonstração das variações patrimoniais.
II. O resultado superavitário da execução orçamentária é encontrado no balanço orçamentário pela diferença a maior entre a despesa empenhada com a receita arrecadada do mesmo período.
III. A inscrição dos restos a pagar processados é evidenciada no balanço patrimonial no passivo circulante, bem como na coluna de receitas do balanço financeiro do exercício findo.
Assinale:
De acordo com as normas contábeis brasileiras, o ciclo da administração pública é composto das seguintes etapas: planejamento, execução, controle e avaliação.
Caso a entidade opte pelo uso de estrutura de eventos para registros contábeis em sistemas informatizados, ela deve demonstrar o fluxo dos lançamentos por atos e fatos como anexo do plano de contas.
As transações que afetam ou possam afetar a situação patrimonial no setor público devem ser registradas no livro diário e no livro razão, que constituem fontes de informações contábeis permanentes.
É permitido ao Banco Central do Brasil permutar título da dívida de um estado por título da dívida pública federal.

 Conheça nossos planos