Questões de Concurso
Sobre normas brasileiras de contabilidade aplicadas ao setor público - nbc t 16 em contabilidade pública
Foram encontradas 1.126 questões


Ano: 2022
Banca:
FUNCERN
Órgão:
Prefeitura de Maxaranguape - RN
Prova:
FUNCERN - 2022 - Prefeitura de Maxaranguape - RN - Analista de Planejamento |
Q3264072
Contabilidade Pública
É vedado ao Chefe do Executivo contrair obrigação de despesa que não possa ser cumprida integralmente, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito, nos dois últimos
Q3073073
Contabilidade Pública
Suponha que, no dia 15/01/X1, o Instituto Federal do Espírito Santo (Ifes) tenha decidido
instalar uma nova unidade no município de Ponto Belo/ES. Para tanto, em 07/02/X1, foi adquirido
um terreno pela gestão do Instituto, no valor de $ 600.000 para a construção do novo campus,
estando o início das obras previsto para julho de X1. Até a conclusão das obras, o campus funcionará em um espaço alugado pelo Instituto.
Em 01/03/X1, os seguintes itens (ativo imobilizado) foram recebidos pela Coordenadoria de Patrimônio do novo campus:
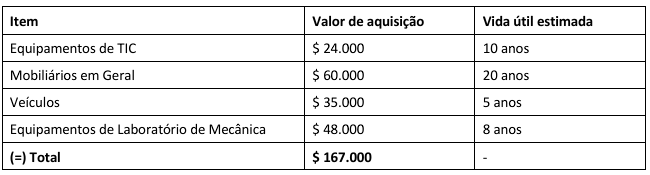
Os itens citados na tabela foram instalados e colocados em uso imediatamente, com exceção dos “Equipamentos de Laboratório de Mecânica”, que serão instalados e colocados em uso em maio de X1. Além disso, há a previsão de valor residual de $ 5.000 para os “Veículos”, sendo que não há a previsão de valor residual para os demais itens. A próxima aquisição de itens de ativo imobilizado está prevista para junho de X1.
Com o registro da depreciação do ativo imobilizado da competência de abril de X1 (método linear), nos termos da NBC TSP 07, o Plano de Contas Aplicado ao Setor Público (PCASP) será impactado da seguinte forma:
Em 01/03/X1, os seguintes itens (ativo imobilizado) foram recebidos pela Coordenadoria de Patrimônio do novo campus:
Os itens citados na tabela foram instalados e colocados em uso imediatamente, com exceção dos “Equipamentos de Laboratório de Mecânica”, que serão instalados e colocados em uso em maio de X1. Além disso, há a previsão de valor residual de $ 5.000 para os “Veículos”, sendo que não há a previsão de valor residual para os demais itens. A próxima aquisição de itens de ativo imobilizado está prevista para junho de X1.
Com o registro da depreciação do ativo imobilizado da competência de abril de X1 (método linear), nos termos da NBC TSP 07, o Plano de Contas Aplicado ao Setor Público (PCASP) será impactado da seguinte forma:
Q3073071
Contabilidade Pública
Suponha que o Instituto Federal do Espírito Santo (Ifes) decida realizar a aquisição de
máscaras de proteção contra o Covid-19, por meio de processo licitatório, para distribuição
gratuita aos discentes em situação de vulnerabilidade social de diversos campi do Instituto. Para
tanto, o procedimento de emissão da nota de empenho deverá observar que se trata de uma
despesa corrente associada ao elemento de despesa________________. Além disso, uma vez
entregues pela empresa vencedora da licitação, considerando o disposto na NBC TSP 04, os
referidos materiais deverão ser mensurados pelo________________.
Preenchem as lacunas, respectivamente, de forma CORRETA:
Preenchem as lacunas, respectivamente, de forma CORRETA:
Q2680395
Contabilidade Pública
Assinale a alternativa correta com relação aos termos de custos aplicados ao setor público, conforme Normas Brasileiras de Contabilidade NBC T 16.11.
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho - RS
Prova:
FUNDATEC - 2022 - Prefeitura de São Martinho - RS - Fiscal Tributário |
Q2571883
Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicáveis ao Setor Público
(NBCASP), uma vez verificado o não recebimento do crédito tributário no prazo de vencimento, o
valor deve ser inscrito em dívida ativa, com observância dos prazos e procedimentos estabelecidos.
Segundo as mesmas normas, analise as assertivas abaixo:
I. A atualização monetária, juros, multas e outros encargos moratórios incidentes sobre os créditos inscritos em dívida ativa devem ser contabilizados como variação patrimonial aumentativa na data dos respectivos recebimentos.
II. A inscrição do crédito em dívida ativa deve ser reconhecida no ativo não circulante, tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito.
III. A inscrição do valor do crédito em dívida ativa configura fato contábil modificativo, pois aumenta o valor do patrimônio líquido do ente público.
Quais estão corretas?
I. A atualização monetária, juros, multas e outros encargos moratórios incidentes sobre os créditos inscritos em dívida ativa devem ser contabilizados como variação patrimonial aumentativa na data dos respectivos recebimentos.
II. A inscrição do crédito em dívida ativa deve ser reconhecida no ativo não circulante, tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito.
III. A inscrição do valor do crédito em dívida ativa configura fato contábil modificativo, pois aumenta o valor do patrimônio líquido do ente público.
Quais estão corretas?
Ano: 2022
Banca:
FGV
Órgão:
Prefeitura de Manaus - AM
Prova:
FGV - 2022 - Prefeitura de Manaus - AM - Contador |
Q2186432
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual– Estrutura
Conceitual para Elaboração e Divulgação de Informação Contábil
de Propósito Geral pelas Entidades do Setor Público, as decisões
sobre a organização da informação no Relatório Contábil de
Propósito Geral das Entidades do Setor Público (RCPG) levam em
consideração questões sobre os relacionamentos entre a
informação.
Nesse sentido, assinale a opção que indica o tipo de
relacionamento caracterizado como similaridade.
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104881
Contabilidade Pública
Considere as seguintes informações sobre um lote de tablets adquirido em 30/06/2021para distribuição gratuita a estudantes de
uma rede estadual de ensino:
Preço de Compra: ................................................................ R$ 700.000,00 Fretes e Seguros sobre Compra: ........................................ R$ 2.000,00 Abatimentos Obtidos: .......................................................... R$ 30.000,00
No dia 31/07/2021, o governo estadual que adquiriu o lote de tablets não havia realizado a distribuição para os estudantes e constatou que, nesta data, o valor realizável líquido do lote era R$ 680.000,00 e o custo corrente de reposição era R$ 658.000,00.
Desconsiderando os efeitos dos tributos, o lote de tablets foi mensurado em 31/07/2021, em conformidade com a NBC TSP 04, pelo valor, em reais, de
Preço de Compra: ................................................................ R$ 700.000,00 Fretes e Seguros sobre Compra: ........................................ R$ 2.000,00 Abatimentos Obtidos: .......................................................... R$ 30.000,00
No dia 31/07/2021, o governo estadual que adquiriu o lote de tablets não havia realizado a distribuição para os estudantes e constatou que, nesta data, o valor realizável líquido do lote era R$ 680.000,00 e o custo corrente de reposição era R$ 658.000,00.
Desconsiderando os efeitos dos tributos, o lote de tablets foi mensurado em 31/07/2021, em conformidade com a NBC TSP 04, pelo valor, em reais, de
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104878
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual,
Q2093734
Contabilidade Pública
Considerando as normas contábeis vigentes aplicáveis à Administração Pública, assinale a afirmativa INCORRETA.
Ano: 2022
Banca:
INSTITUTO AOCP
Órgão:
AGESAN-RS
Prova:
INSTITUTO AOCP - 2022 - AGESAN-RS - Contador |
Q2074020
Contabilidade Pública
Considerando a NBC TSP 07 – Ativo Imobilizado,
assinale a alternativa correta.
Ano: 2022
Banca:
INSTITUTO AOCP
Órgão:
AGESAN-RS
Prova:
INSTITUTO AOCP - 2022 - AGESAN-RS - Contador |
Q2074010
Contabilidade Pública
Considerando a NBC TSP Estrutura Conceitual,
assinale a alternativa INCORRETA.
Ano: 2022
Banca:
UFMT
Órgão:
Prefeitura de Nobres - MT
Prova:
UFMT - 2022 - Prefeitura de Nobres - MT - Técnico em Contabilidade |
Q2069417
Contabilidade Pública
A Redução ao Valor Recuperável é a perda dos benefícios econômicos futuros ou do potencial de serviços
de ativo superior ao reconhecimento sistemático da depreciação. Segundo A NBC TSP 10 – Redução ao
Valor Recuperável de Ativos Geradores de Caixa e considerando o exposto no Manual de Contabilidade
Aplicada ao Setor Público (9ª Edição), considere:
Dados obtidos nos registros contábeis de um ativo imobilizado do Município de Nobres, em 31/12/x0
- Valor Contábil Bruto = 18.000,00 - Depreciação acumulada = 2.000,00 - Valor de mercado = 13.000,00 - Valor em uso = 12.000,00
Marque a alternativa que apresenta o lançamento correto da redução do valor recuperável desse ativo imobilizado.
Dados obtidos nos registros contábeis de um ativo imobilizado do Município de Nobres, em 31/12/x0
- Valor Contábil Bruto = 18.000,00 - Depreciação acumulada = 2.000,00 - Valor de mercado = 13.000,00 - Valor em uso = 12.000,00
Marque a alternativa que apresenta o lançamento correto da redução do valor recuperável desse ativo imobilizado.
Ano: 2022
Banca:
UFMT
Órgão:
Prefeitura de Nobres - MT
Prova:
UFMT - 2022 - Prefeitura de Nobres - MT - Técnico em Contabilidade |
Q2069416
Contabilidade Pública
A normatização dos procedimentos contábeis relativos aos custos de empréstimos no setor público foi
elaborada com base na Norma Brasileira de Contabilidade (NBC TSP 14), observando a legislação
brasileira, quando aplicável. Assinale V para as afirmativas verdadeiras e F para as falsas.
( ) Os custos dos empréstimos que são diretamente atribuíveis aos ativos qualificáveis devem ser capitalizados como parte do custo do ativo quando for provável que deles resultem benefícios econômicos futuros ou potencial de serviços para a entidade e quando puderem ser mensurados confiavelmente. ( ) Os custos dos empréstimos podem ser abordados de duas maneiras: a) pelo tratamento padrão; e b) pelo tratamento alternativo. ( ) Ativo qualificável é o ativo que, necessariamente, leva um período substancial para ficar pronto para seu uso ou venda pretendidos. ( ) Custos dos empréstimos são os juros e outros custos em que a entidade incorre relacionados com o empréstimo de recursos.
Marque a sequência correta.
( ) Os custos dos empréstimos que são diretamente atribuíveis aos ativos qualificáveis devem ser capitalizados como parte do custo do ativo quando for provável que deles resultem benefícios econômicos futuros ou potencial de serviços para a entidade e quando puderem ser mensurados confiavelmente. ( ) Os custos dos empréstimos podem ser abordados de duas maneiras: a) pelo tratamento padrão; e b) pelo tratamento alternativo. ( ) Ativo qualificável é o ativo que, necessariamente, leva um período substancial para ficar pronto para seu uso ou venda pretendidos. ( ) Custos dos empréstimos são os juros e outros custos em que a entidade incorre relacionados com o empréstimo de recursos.
Marque a sequência correta.
Ano: 2022
Banca:
UFMT
Órgão:
Prefeitura de Nobres - MT
Prova:
UFMT - 2022 - Prefeitura de Nobres - MT - Técnico em Contabilidade |
Q2069413
Contabilidade Pública
Em conformidade com a NBC TSP ESTRUTURA CONCEITUAL - Estrutura Conceitual para Elaboração e
Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público – são identificadas
e discutidas as bases de mensuração para os ativos à luz da informação que fornecem sobre o custo de
serviços prestados, a capacidade operacional e a capacidade financeira da entidade. Nesse ensejo, pode-se
afirmar corretamente que:
Q2049023
Contabilidade Pública
De acordo com as características registradas na NBC T
16.4, assinale a alternativa abaixo:
I - Entende-se por correlação a vinculação entre as contas de resultado e as patrimoniais, de forma a permitir a identificação dos efeitos nas contas patrimoniais produzidos pela movimentação das contas de resultado. II - Entende-se como quantitativas aquelas decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido. III - Entende-se como qualitativas aquelas decorrentes de transações no setor público que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
As afirmativas correspondem a(o):
I - Entende-se por correlação a vinculação entre as contas de resultado e as patrimoniais, de forma a permitir a identificação dos efeitos nas contas patrimoniais produzidos pela movimentação das contas de resultado. II - Entende-se como quantitativas aquelas decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido. III - Entende-se como qualitativas aquelas decorrentes de transações no setor público que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
As afirmativas correspondem a(o):
Q2049021
Contabilidade Pública
Leia.
A NBC TSP 11 – Apresentação das Demonstrações Contábeis exige a divulgação de itens materiais em separado. De modo que é determinada com referência à natureza ou ao tamanho desse item. Quando da avaliação de transações com partes relacionadas, a natureza do relacionamento entre a entidade que reporta e a parte relacionada e a natureza da transação pode significar que a transação é material, independentemente de seu tamanho.
O texto se refere a(o):
A NBC TSP 11 – Apresentação das Demonstrações Contábeis exige a divulgação de itens materiais em separado. De modo que é determinada com referência à natureza ou ao tamanho desse item. Quando da avaliação de transações com partes relacionadas, a natureza do relacionamento entre a entidade que reporta e a parte relacionada e a natureza da transação pode significar que a transação é material, independentemente de seu tamanho.
O texto se refere a(o):
Q2049020
Contabilidade Pública
Observado na NBC T16.8 As seguintes características:
(a) a preservação do patrimônio público; (b) o controle da
execução das ações que integram os programas; (c) a
observância às leis, aos regulamentos e às diretrizes
estabelecidas. No qual deve ser exercido em todos os
níveis da entidade do setor público.
O texto se refere a(o):
O texto se refere a(o):
Q2049019
Contabilidade Pública
De acordo com a NBC T 16.6 é estruturado em Ativo,
Passivo e Patrimônio Líquido, evidencia qualitativa e
quantitativamente a situação patrimonial da entidade
pública:
O texto se refere a(o):
O texto se refere a(o):
Q2049018
Contabilidade Pública
Considerando a NBC T 16.11, marque a alternativa que
completa CORRETAMENTE a lacuna.
___________________deve ser elaborada(o) considerando
sua interligação com o subsistema de custos e apresentar
na forma dedutiva, pelo menos, a seguinte estrutura: (a)
receita econômica dos serviços prestados, dos bens e dos
produtos fornecidos; (b) custos e despesas identificados
com a execução da ação pública; e (c) resultado econômico
apurado.
Q2038426
Contabilidade Pública
Conforme a Estrutura Conceitual Básica da Contabilidade aplicada ao Setor Público,

 Conheça nossos planos