Questões de Concurso Sobre natureza das transações no setor público em contabilidade pública

Foram encontradas 23 questões

Q4408593 Contabilidade Pública
Assinale a opção que apresenta corretamente o lançamento por meio do qual deve ser registrada a fixação da despesa.
Alternativas
Q4386980 Contabilidade Pública
Ao revisar os lançamentos efetuados no sistema contábil municipal, constatou-se que uma operação foi registrada mediante débito em conta de natureza patrimonial e crédito diretamente em conta de natureza orçamentária. À luz da estrutura e das regras de integridade do Plano de Contas Aplicado ao Setor Público - PCASP, a providência adequada consiste em:
Alternativas
Q4382220 Contabilidade Pública
Um ente público contratou, em 30.06.20X1, um mútuo financeiro no valor de R$ 3.000.000,00 para reforço de caixa. A operação será liquidada em 12 prestações mensais e iguais, calculadas pelo Sistema Price, com o vencimento da primeira parcela em 31.07.20X1. Os juros compostos são pré-fixados em 1% ao mês, totalizando R$ 198.556,44 ao final do contrato. Com base nas normas de registro contábil de operações de crédito, assinale a alternativa que apresenta o lançamento patrimonial correto para o reconhecimento dos encargos da dívida no momento da contratação (30.06.20X1).
Alternativas
Q4373669 Contabilidade Pública

Acerca do PCASP, sua estrutura, sua natureza e sua codificação, bem como das demonstrações contábeis e dos atributos da informação contábil, julgue o item a seguir. 


O registro contábil no PCASP deve observar o método das partidas dobradas, sendo permitido que um lançamento debite uma conta de natureza patrimonial e credite uma conta de natureza orçamentária, desde que os valores a débito e a crédito sejam iguais. 

Alternativas
Q4309099 Contabilidade Pública
No mês de julho de 2026 foram realizados os seguintes registros contábeis relativos a folho de pagamento de um Ente público:
- Concessão de adiantamento do décimo terceiro salário: R$ 800.000,00. - Provisão (registro contábil) do valor mensal do décimo terceiro salário dos servidores: R$ 1.400.000,00. - Valor bruto da folha de pagamento do mês (pagamento no mês seguinte): R$ 8.000.000,00. - Valor da previdência social parte empregados (descontada dos servidores): R$ 1.200.000,00.
Com base somente nos dados apresentados, assinale o valor da variação do Passivo do Ente público após o registro das operações apresentadas:
Alternativas
Q4309098 Contabilidade Pública
No transcorrer do mês de julho de 2026, um Ente público realizou as seguintes operações:
- Compra à vista de mercadorias para o estoque, valor de R$ 300.000,00. - Pagamento de fornecedor, relativo a serviço prestado no mês anterior, valor de R$ 150.000,00. - Registro da depreciação mensal dos bens do Ativo Imobilizado, valor de R$ 250.000,00. - Compra, a prazo, de bem para o Ativo Imobilizado, no valor de R$ 800.000,00.
Com base nas informações acima, é possível afirmar que:
Alternativas
Q4293543 Contabilidade Pública
No início do exercício de 20X2, uma entidade pública possuía um saldo de Restos a Pagar Processados (RPP) referente a uma aquisição de materiais de consumo entregues e liquidados no exercício de 20X1. Em março de 20X2, a entidade realizou o pagamento integral dessa dívida. Considerando a estrutura do Plano de Contas Aplicado ao Setor Público (PCASP) e o regime de competência, assinale a alternativa que apresenta o lançamento correto de natureza de informação patrimonial para o momento do pagamento.
Alternativas
Q4287346 Contabilidade Pública
Caso 1


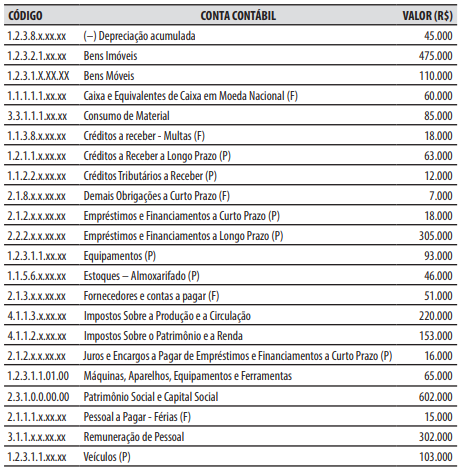
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.


No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.

2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.

3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.

4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.

5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.

6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.

7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.

8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
A respeito das operações ocorridas durante o mês de dezembro de 2025, é correto afirmar que:
Alternativas
Q4278461 Contabilidade Pública
No recebimento de um equipamento adquirido a prazo, o empenho já foi emitido, o bem foi aceito e a liquidação orçamentária ainda será formalizada. Considerando que o contrato também possui registros de controle, a escrituração segundo a lógica do Plano de Contas Aplicado ao Setor Público (PCASP) deve:
Alternativas
Q4275048 Contabilidade Pública

O Plano de Contas Aplicado ao Setor Público (PCASP) constitui a estrutura padronizada para o registro dos atos e fatos da administração pública, sendo a base fundamental para a extração de dados e a elaboração das Demonstrações Contábeis (DCASP). Com base nas regras de escrituração e estruturação previstas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as afirmativas a seguir. Registre V, para verdadeiras, e F, para falsas:


(__)A elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL) restringe-se à utilização da classe 3 do Plano de Contas Aplicado ao Setor Público (PCASP), visto que a demonstração tem como foco evidenciar as mutações oriundas do patrimônio líquido.


(__)A elaboração do Balanço Financeiro engloba informações provenientes de todas as classes do Plano de Contas Aplicado ao Setor Público (PCASP), exigindo a utilização integrada de contas de natureza patrimonial (classes 1 a 4), orçamentária (classes 5 e 6) e de controle (classes 7 e 8).


(__)A lógica de escrituração estabelecida pelo PCASP permite que um único fato contábil gere lançamentos simultâneos em diferentes naturezas de informação, desde que as partidas dobradas sejam aplicadas de forma independente dentro das naturezas patrimonial, orçamentária e de controle.


Assinale a alternativa que apresenta a sequência correta:

Alternativas
Q4267912 Contabilidade Pública
A compra de mercadorias para o estoque, com pagamento a prazo, resulta como reflexo no patrimônio de um Ente Público, sob o enfoque patrimonial (desconsiderar efeitos orçamentários): 
Alternativas
Q4267911 Contabilidade Pública
Assinale a alternativa que apresenta o reflexo patrimonial (Ativo, Passivo e Resultado) da apropriação (registro contábil) da folha de pagamento de um Ente Público com as seguintes informações:
- Valor bruto da folha de pagamento: R$ 1.200.000,00.
- Previdência social retida dos servidores: R$ 100.000,00.
- Previdência social custeada pelo Ente público: R$ 300.000,00.
- Provisão (registro) 1/12 avos para décimo terceiro salário: R$ 200.000,00.
Alternativas
Q4257853 Contabilidade Pública
Quanto aos princípios e aos fundamentos da contabilidade, à NBC TSP Estrutura Conceitual, aos princípios aplicáveis à Administração Pública e aos conceitos de ética na função pública, julgue os itens seguintes. 
Suponha-se que, durante uma conciliação bancária de uma entidade pública de fiscalização profissional, tenha sido verificado o pagamento em duplicidade a um fornecedor, decorrente de falha operacional devidamente documentada. O fornecedor reconheceu formalmente a obrigação de restituir o valor e efetuou a devolução integral no mesmo dia, constando as duas movimentações separadamente no extrato bancário. Nesse caso, é correto afirmar que, considerando exclusivamente o tratamento contábil, o segundo pagamento deverá ser registrado como valor a recuperar, com a correspondente baixa após a restituição, sem reconhecimento de nova variação patrimonial diminutiva.
Alternativas
Q4246954 Contabilidade Pública
No mês de março de 2026, um ente público adquiriu um veículo operacional pelo valor total de R$ 150.000,00. O contrato de compra determinou que o pagamento fosse realizado da seguinte forma: R$ 30.000,00 transferidos à vista, utilizando recursos da Conta Única do ente, e o saldo remanescente parcelado em 6 meses.

Considerando exclusivamente a ótica patrimonial e os registros contábeis decorrentes dessa transação no momento da aquisição, é correto afirmar que ocorreu, em termos líquidos:
Alternativas
Q4228227 Contabilidade Pública
Os dados que se seguem serão utilizados para responder à questão:

        Uma Secretaria Municipal adquiriu frota com 20 (vinte) novos veículos para transporte de servidores públicos em suas atividades laborais. Sabe-se que o preço, por veículo, totalizou R$ 230.000,00 cada. Para que eles fossem colocados em uso, o órgão incorreu em custos adicionais totais de R$ 368.900,00 com customização obrigatória da Secretaria.

        Sabe-se que os veículos foram colocados em uso no dia 01/06/2025 e que a vida útil desses veículos é de 10 anos, com valor residual de 20%.
Considerando essas informações, assinale a alternativa que contém o registro contábil inicial dos veículos, no sistema patrimonial do órgão, em R$.
Alternativas
Q4188076 Contabilidade Pública
A escrituração contábil das entidades públicas observa o sistema de partidas dobradas. Acerca do assunto, Registre V, para as afirmativas verdadeiras, e F, para as falsas:

( )A escrituração contábil pública prescinde do método das partidas dobradas, adotando o registro unilateral nas contas patrimoniais e de resultado.
( )O empenho da despesa orçamentária produz registro nas contas de controle, evidenciando a execução orçamentária paralelamente à escrituração patrimonial.
( )O recebimento de receita orçamentária dispensa registro nas contas patrimoniais, sendo escriturado em sistema contábil paralelo de natureza extraorçamentária.
( )A baixa de bens móveis inservíveis configura variação patrimonial diminutiva, registrada em conta de resultado conforme o regime de competência.

Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo: 
Alternativas
Q4065323 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP -11ª edição), o lança mento contábil correspondente à fixação da despesa orçamentária, na natureza da informação orçamentária, deve:
Alternativas
Q4063815 Contabilidade Pública

Caso 3


Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.


No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.

2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.

3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.

4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.

5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.

6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.

7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.

A respeito das operações ocorridas durante o mês de dezembro de 2025, é correto afirmar que:
Alternativas
Q4063813 Contabilidade Pública

Caso 3


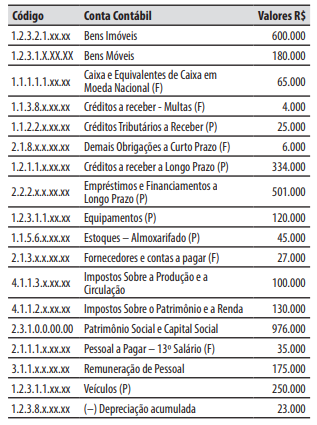
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.


No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.

2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.

3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.

4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.

5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.

6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.

7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.

 Em 31/12/2025, de acordo com Plano de Contas Aplicado ao Setor Público (PCASP), o valor do passivo financeiro foi de:
Alternativas
Q4170048 Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público (2021, p. 301), “uma provisão somente poderá ser usada para os desembolsos para os quais foi originalmente reconhecida. Ajustar gastos contra uma provisão originalmente reconhecida para outros propósitos ocultaria o impacto de eventos diferentes”. Nesse sentido, assinale a alternativa que apresenta o lançamento de reversão da provisão, com a natureza da informação patrimonial. 
Alternativas
Respostas
1: E
2: D
3: D
4: E
5: C
6: D
7: E
8: A
9: D
10: A
11: A
12: D
13: C
14: D
15: B
16: B
17: C
18: C
19: B
20: A