Questões de Concurso Sobre método das partidas dobradas em contabilidade pública

Foram encontradas 34 questões

Q4287346 Contabilidade Pública
Caso 1


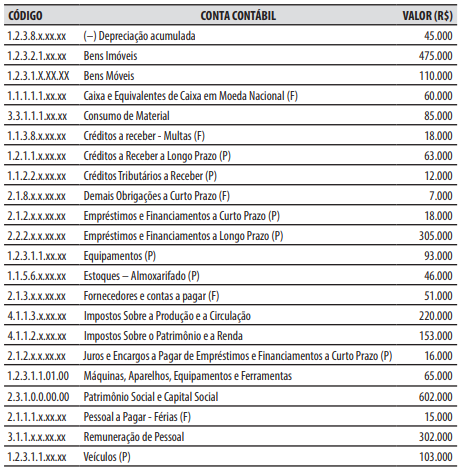
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.


No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.

2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.

3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.

4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.

5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.

6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.

7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.

8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
A respeito das operações ocorridas durante o mês de dezembro de 2025, é correto afirmar que:
Alternativas
Q4287343 Contabilidade Pública
Caso 1


Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.


No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.

2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.

3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.

4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.

5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.

6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.

7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.

8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 30/11/2025, o valor total das contas contábeis com saldo devedor era de:
Alternativas
Q4275048 Contabilidade Pública

O Plano de Contas Aplicado ao Setor Público (PCASP) constitui a estrutura padronizada para o registro dos atos e fatos da administração pública, sendo a base fundamental para a extração de dados e a elaboração das Demonstrações Contábeis (DCASP). Com base nas regras de escrituração e estruturação previstas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as afirmativas a seguir. Registre V, para verdadeiras, e F, para falsas:


(__)A elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL) restringe-se à utilização da classe 3 do Plano de Contas Aplicado ao Setor Público (PCASP), visto que a demonstração tem como foco evidenciar as mutações oriundas do patrimônio líquido.


(__)A elaboração do Balanço Financeiro engloba informações provenientes de todas as classes do Plano de Contas Aplicado ao Setor Público (PCASP), exigindo a utilização integrada de contas de natureza patrimonial (classes 1 a 4), orçamentária (classes 5 e 6) e de controle (classes 7 e 8).


(__)A lógica de escrituração estabelecida pelo PCASP permite que um único fato contábil gere lançamentos simultâneos em diferentes naturezas de informação, desde que as partidas dobradas sejam aplicadas de forma independente dentro das naturezas patrimonial, orçamentária e de controle.


Assinale a alternativa que apresenta a sequência correta:

Alternativas
Q4267914 Contabilidade Pública
Ao longo do mês de julho de 2026, a Tesouraria do Ente Público efetuou o pagamento de um fornecedor referente contratação de serviços realizados no mês anterior. Considerando que todos os registros contábeis são realizados tempestivamente, o departamento de contabilidade efetuou o seguinte registro no momento do pagamento:
- Débito: Serviços de terceiros (Resultado).
- Crédito: Banco conta corrente (Ativo Circulante).
Com base nas informações apresentadas, é CORRETO afirmar que: 
Alternativas
Q4267913 Contabilidade Pública
O registro das mutações patrimoniais é função essencial da contabilidade, ainda que tais variações não representem um aumento no valor total de um grupo de contas contábeis. Assinale a alternativa que apresenta, respectivamente, a variação patrimonial no registro contábil das receitas do mês, com previsão de recebimento no mês seguinte e da quitação do valor líquido da folha de pagamento (remuneração), dos servidores públicos:
Alternativas
Q4257830 Contabilidade Pública

Durante o fechamento contábil do mês de março de 2026, um técnico em contabilidade de uma autarquia federal recebeu, para análise de conformidade, o processo administrativo referente à contratação de serviços de manutenção preventiva dos equipamentos de tecnologia da informação da entidade. A documentação do processo demonstrava que os serviços haviam sido, integralmente, executados e atestados em 31/3/2026, mediante nota fiscal no valor bruto de R$ 52.000. Na conferência da documentação, verificou‑se a incidência de retenções tributárias obrigatórias no valor total de R$ 4.160, de modo que o valor líquido devido ao fornecedor correspondia a R$ 47.840, com pagamento previsto para 15/4/2026. Ao consultar o sistema contábil, um técnico identificou que havia sido registrado apenas um lançamento, consistente no débito da conta variação patrimonial diminutiva – serviços de TI, no valor de R$ 47.840, e no crédito da conta obrigações com fornecedores, no mesmo valor. Não foi localizado lançamento referente às retenções tributárias, tampouco registro do recolhimento desses tributos. Ademais, nenhuma outra inconsistência foi identificada. Considerou-se, ainda, que, segundo a legislação tributária aplicável e os procedimentos contábeis adotados, a obrigação correspondente às retenções deveria ser reconhecida contabilmente em 31/3/2026.


Com base nessa situação hipotética, julgue os itens seguintes.

Para eliminar integralmente os efeitos da inconsistência identificada, é suficiente registrar contabilmente apenas a obrigação relativa às retenções tributárias.
Alternativas
Q4257827 Contabilidade Pública

Durante o fechamento contábil do mês de março de 2026, um técnico em contabilidade de uma autarquia federal recebeu, para análise de conformidade, o processo administrativo referente à contratação de serviços de manutenção preventiva dos equipamentos de tecnologia da informação da entidade. A documentação do processo demonstrava que os serviços haviam sido, integralmente, executados e atestados em 31/3/2026, mediante nota fiscal no valor bruto de R$ 52.000. Na conferência da documentação, verificou‑se a incidência de retenções tributárias obrigatórias no valor total de R$ 4.160, de modo que o valor líquido devido ao fornecedor correspondia a R$ 47.840, com pagamento previsto para 15/4/2026. Ao consultar o sistema contábil, um técnico identificou que havia sido registrado apenas um lançamento, consistente no débito da conta variação patrimonial diminutiva – serviços de TI, no valor de R$ 47.840, e no crédito da conta obrigações com fornecedores, no mesmo valor. Não foi localizado lançamento referente às retenções tributárias, tampouco registro do recolhimento desses tributos. Ademais, nenhuma outra inconsistência foi identificada. Considerou-se, ainda, que, segundo a legislação tributária aplicável e os procedimentos contábeis adotados, a obrigação correspondente às retenções deveria ser reconhecida contabilmente em 31/3/2026.


Com base nessa situação hipotética, julgue os itens seguintes.

A escrituração identificada no sistema contábil subavalia simultaneamente a variação patrimonial diminutiva e o passivo exigível decorrentes da prestação do serviço.
Alternativas
Q4228227 Contabilidade Pública
Os dados que se seguem serão utilizados para responder à questão:

        Uma Secretaria Municipal adquiriu frota com 20 (vinte) novos veículos para transporte de servidores públicos em suas atividades laborais. Sabe-se que o preço, por veículo, totalizou R$ 230.000,00 cada. Para que eles fossem colocados em uso, o órgão incorreu em custos adicionais totais de R$ 368.900,00 com customização obrigatória da Secretaria.

        Sabe-se que os veículos foram colocados em uso no dia 01/06/2025 e que a vida útil desses veículos é de 10 anos, com valor residual de 20%.
Considerando essas informações, assinale a alternativa que contém o registro contábil inicial dos veículos, no sistema patrimonial do órgão, em R$.
Alternativas
Q4208409 Contabilidade Pública

No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente. 


Um crédito em rubrica do grupo patrimonial 1.02.02.01.00.00.00 – gestão administrativa/contas a receber resulta em mutação patrimonial decrescente. 

Alternativas
Q4208406 Contabilidade Pública

No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente. 


Toda valorização de um investimento é contabilmente reconhecida por meio de débito em conta adequada do grupo patrimonial 1.02.03.00.00.00.00 – investimentos, em contrapartida à respectiva conta do grupo de resultados 5.01.00.00.00.00.00 – rendas/variações positivas. 

Alternativas
Q4161772 Contabilidade Pública

A escrituração contábil registra os fatos que afetam o patrimônio, observando técnicas e formalidades próprias. Acerca do assunto, registre V para as afirmativas verdadeiras e F para as falsas:


(__) O método das partidas dobradas registra cada fato contábil mediante débito em uma ou mais contas e crédito equivalente em outra ou outras, preservando a igualdade patrimonial.


(__) A conciliação contábil confronta os saldos das contas com documentos e relatórios externos, como extratos bancários, identificando pendências e divergências a regularizar.


(__) O livro diário admite escrituração resumida por totais que alcancem períodos de um ano, ficando os registros analíticos a cargo da memória dos sistemas informatizados.


(__) Os lançamentos de ajuste se realizam depois da publicação das demonstrações contábeis, corrigindo no exercício seguinte as receitas e despesas reconhecidas por competência.


Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:

Alternativas
Q4134268 Contabilidade Pública
Um órgão público adquiriu materiais de consumo no valor de R$ 12.000,00, para pagamento em 30 dias, cujo consumo será imediato. No momento do recebimento dos materiais, o setor de contabilidade realizou o registro do fato contábil, seguindo o regime de competência. Considerando o plano de contas, a natureza das contas e o método das partidas dobradas, qual foi o lançamento contábil realizado pelo departamento contábil? 
Alternativas
Q4128878 Contabilidade Pública
Os registros contábeis básicos na administração pública compreendem lançamentos de natureza orçamentária, patrimonial e de controle, promovendo fidedignidade e utilidade às informações financeiras apresentadas. Sobre esses registros, analise as afirmativas a seguir.
I.O método das partidas dobradas orienta os registros contábeis, assegurando a equivalência entre débitos e créditos em cada lançamento.
II.Os registros orçamentários evidenciam a execução das receitas e despesas previstas na lei orçamentária anual do ente federativo.
III.Os atos administrativos suscetíveis de afetar o patrimônio futuro do ente registram-se em contas de controle específicas.

Está correto o que se afirma em:
Alternativas
Q4072219 Contabilidade Pública
A escrituração contábil do setor público obedece ao método das partidas dobradas e exige o domínio dos lançamentos típicos que caracterizam as operações governamentais. Com base nos lançamentos contábeis típicos do setor público previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Alternativas
Q4059552 Contabilidade Pública
O setor de contabilidade do CREFITO‑17, ao elaborar as demonstrações contábeis do exercício de 2024 com base no MCASP e no PCASP, identificou dúvidas acerca do Sistema de Contas Aplicado ao Setor Público, dos regimes contábeis e da estrutura dos balanços exigidos pela Lei nº 4.320/1964.

Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte. 


Pelo método das partidas dobradas, cada lançamento contábil deve ter exatamente um débito e um crédito, sendo vedado o lançamento com mais de uma conta debitada ou creditada simultaneamente.

Alternativas
Q3952205 Contabilidade Pública

No que diz respeito à escrituração contábil, a seus elementos e às fórmulas de lançamento, julgue o item a seguir.


Ainda que um lançamento contábil envolva mais de duas contas ou que seja utilizado para a correção de erro mediante estorno ou lançamento complementar, deverá ser preservada a igualdade algébrica entre o somatório dos valores debitados e o somatório dos valores creditados.

Alternativas
Q4264673 Contabilidade Pública
O que o Princípio da Dualidade Contábil (ou Partidas Dobradas) significa para o registro de um fato administrativo no setor público?
Alternativas
Q3540225 Contabilidade Pública
Considere que o IFMS efetuou o reconhecimento de despesa de 13° salário dos seus servidores no valor de R$ 100.000, referente ao mês de março de 2025. Diante desse contexto, o técnico em contabilidade deverá realizar qual lançamento contábil correspondente à apropriação mensal da despesa de 13° salários dos servidores do IFMS de acordo com a natureza da informação patrimonial? 
Alternativas
Q3514266 Contabilidade Pública
Em 30/04/2021, o contador da prefeitura municipal de uma cidade efetuou o lançamento para registro contábil do crédito a ser encaminhado para inscrição em dívida ativa, com a natureza de informação de controle. Assinale a alternativa com o respectivo lançamento.  
Alternativas
Q3190154 Contabilidade Pública

De acordo com a legislação aplicável, a escrituração sintética das operações financeiras e patrimoniais na contabilidade pública deve ser realizada:

Alternativas
Respostas
1: A
2: C
3: A
4: E
5: B
6: E
7: C
8: B
9: E
10: C
11: B
12: C
13: C
14: A
15: E
16: C
17: C
18: B
19: E
20: C