Questões de Concurso
Sobre lançamento e registro contábil em contabilidade pública
Foram encontradas 1.052 questões


Ano: 2010
Banca:
FCC
Órgão:
TCM-CE
Prova:
FCC - 2010 - TCM-CE - Analista de Controle Externo - Inspeção Governamental |
Q43240
Contabilidade Pública
Os lançamentos contábeis
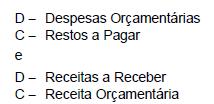
são registros típicos do regime
são registros típicos do regime
Q30713
Contabilidade Pública
Texto associado
? Lançamento da previsão da receita e da fixação da despesa referente à aprovação do orçamento de um entidade pública
com base na Lei Orçamentária Anual, no valor de R$ 900.000,00.
? Abertura de créditos especiais, com base no superávit financeiro do período anterior, no valor de R$ 30.000,00.
? Arrecadação de tributos no valor de R$ 775.000,00.
? Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 25.000,00.
? Operações de Crédito para compra de bens móveis no valor de R$ 110.000,00.
? Venda de um terreno pelo valor de custo registrado contabilmente por R$ 40.000,00.
? Recebimentos referentes à prestação de serviços realizada por entidade da administração indireta, no valor de
R$ 60.000,00.
? Empenho, liquidação e pagamento de despesas com: pessoal R$ 400.000,00; aquisição de móveis R$ 415.000,00;
aquisição de material de consumo R$ 30.000,00; amortização da dívida fundada R$ 50.000,00.
? Empenho e liquidação de despesas com juros e encargos da dívida fundada no valor de R$ 20.000,00.
? Recebimento de cauções no valor de R$ 30.000,00.
? Pagamento de Restos a Pagar no valor de R$ 400.000,00.
? Baixa de bem móvel destruído por sinistro no valor de R$ 100.000,00.
? Inscrição de Tributos em Dívida Ativa no valor de R$ 27.000,00.
? Variação Cambial da Dívida Fundada Externa no valor de R$ 15.000,00 (aumento).
com base na Lei Orçamentária Anual, no valor de R$ 900.000,00.
? Abertura de créditos especiais, com base no superávit financeiro do período anterior, no valor de R$ 30.000,00.
? Arrecadação de tributos no valor de R$ 775.000,00.
? Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 25.000,00.
? Operações de Crédito para compra de bens móveis no valor de R$ 110.000,00.
? Venda de um terreno pelo valor de custo registrado contabilmente por R$ 40.000,00.
? Recebimentos referentes à prestação de serviços realizada por entidade da administração indireta, no valor de
R$ 60.000,00.
? Empenho, liquidação e pagamento de despesas com: pessoal R$ 400.000,00; aquisição de móveis R$ 415.000,00;
aquisição de material de consumo R$ 30.000,00; amortização da dívida fundada R$ 50.000,00.
? Empenho e liquidação de despesas com juros e encargos da dívida fundada no valor de R$ 20.000,00.
? Recebimento de cauções no valor de R$ 30.000,00.
? Pagamento de Restos a Pagar no valor de R$ 400.000,00.
? Baixa de bem móvel destruído por sinistro no valor de R$ 100.000,00.
? Inscrição de Tributos em Dívida Ativa no valor de R$ 27.000,00.
? Variação Cambial da Dívida Fundada Externa no valor de R$ 15.000,00 (aumento).
O aumento efetivo da Situação Patrimonial Líquida provocado pelas Receitas Orçamentárias foi, em reais,
Q30706
Contabilidade Pública
Os lançamentos contábeis, a seguir, são referentes a um mesmo evento:
Ano: 2010
Banca:
FCC
Órgão:
TRE-AL
Prova:
FCC - 2010 - TRE-AL - Analista Judiciário - Contabilidade |
Q30170
Contabilidade Pública
A característica pela qual o registro contábil deve representar a realidade dos fenômenos patrimoniais em função de critérios técnicos, preestabelecidos em normas ou com base em procedimentos adequados, sem que incidam preferências individuais que provoquem distorções na informação produzida é denominada
Ano: 2010
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2010 - TRE-AM - Analista Judiciário - Contabilidade |
Q27222
Contabilidade Pública
No governo federal, a assinatura de convênio com um governo municipal para construção de rede de abastecimento de água no município gera lançamentos contábeis APENAS
Ano: 2010
Banca:
CESGRANRIO
Órgão:
BACEN
Prova:
CESGRANRIO - 2010 - BACEN - Analista do Banco Central - Área 6 |
Q25834
Contabilidade Pública
. Para fins de registro da incorporação de um veículo adquirido pelo BACEN, um analista contábil deverá efetuar, no sistema patrimonial, um lançamento a
Q2913713
Contabilidade Pública
Uma multa relativa ao não pagamento de um tributo da Fazenda Pública lançada, mas não cobrada ou não recebida no prazo de vencimento, a partir da data de sua inscrição, constitui:
Q1192932
Contabilidade Pública
Julgue o item que se segue, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização do ingresso do recurso financeiro enseja registro no sistema de contas orçamentário, mediante crédito na conta bancária e débito na respectiva conta de receita.
A contabilização do ingresso do recurso financeiro enseja registro no sistema de contas orçamentário, mediante crédito na conta bancária e débito na respectiva conta de receita.
Q1192923
Contabilidade Pública
Julgue o item que se segue, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da previsão da receita enseja registro no sistema de contas de compensação, mediante débito na conta de previsão da receita e crédito na conta de receita a realizar.
A contabilização da previsão da receita enseja registro no sistema de contas de compensação, mediante débito na conta de previsão da receita e crédito na conta de receita a realizar.
Q1192896
Contabilidade Pública
Julgue o item que se segue, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da fixação da despesa enseja registro no sistema de contas de compensação, mediante débito na conta de crédito disponível e crédito na conta de despesa fixada.
A contabilização da fixação da despesa enseja registro no sistema de contas de compensação, mediante débito na conta de crédito disponível e crédito na conta de despesa fixada.
Ano: 2009
Banca:
FCC
Órgão:
TJ-PA
Prova:
FCC - 2009 - TJ-PA - Analista Judiciário - Fiscal de Arrecadação |
Q399271
Contabilidade Pública
Texto associado
Atenção: Para responder às questões de números 67 e 68, considere os dados relacionados abaixo.
No primeiro exercício financeiro da Prefeitura Municipal de Três Morrinhos, com base na LOA (Lei Orçamentária Anual), a previsão de receita e a fixação de despesa no valor de R$ 2.000.000 foram contabilizadas no Sistema Orçamentário da seguinte forma:

Durante o exercício financeiro, ocorreram os seguintes eventos contábeis:
I. Arrecadação de impostos no valor de R$ 1.200.000.
II. Empenho, liquidação e pagamento de despesas com pessoal no valor de R$ 700.000.
III. Empenho e liquidação referente a aquisição de veículo no valor de R$ 100.000.
IV. Empenho, liquidação e pagamento de despesas com água, luz e telefone no valor de R$ 200.000.
V. Recebimento em doação de um imóvel no valor de R$ 50.000.
No primeiro exercício financeiro da Prefeitura Municipal de Três Morrinhos, com base na LOA (Lei Orçamentária Anual), a previsão de receita e a fixação de despesa no valor de R$ 2.000.000 foram contabilizadas no Sistema Orçamentário da seguinte forma:
Durante o exercício financeiro, ocorreram os seguintes eventos contábeis:
I. Arrecadação de impostos no valor de R$ 1.200.000.
II. Empenho, liquidação e pagamento de despesas com pessoal no valor de R$ 700.000.
III. Empenho e liquidação referente a aquisição de veículo no valor de R$ 100.000.
IV. Empenho, liquidação e pagamento de despesas com água, luz e telefone no valor de R$ 200.000.
V. Recebimento em doação de um imóvel no valor de R$ 50.000.
Após os lançamentos dos eventos contábeis, o Passivo Financeiro é de, em reais,
Q133952
Contabilidade Pública
Texto associado
Com relação aos sistemas de contas, julgue os itens subsequentes.
Na Secretaria do Tesouro Nacional, por ocasião da contabilização da aprovação de recursos financeiros a liberar, as contas contábeis Cota Financeira a Liberar e Cota Financeira Solicitada sofrerão registros no sistema de compensação.
Q133951
Contabilidade Pública
Texto associado
Com relação aos sistemas de contas, julgue os itens subsequentes.
No sistema orçamentário, o registro da anulação do empenho de uma despesa aumenta o saldo da conta crédito disponível da respectiva dotação de origem do empenho.
Q130414
Contabilidade Pública
O consumo de bens do almoxarifado será registrado no sistema patrimonial do ente público por um lançamento a débito de
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
UNIPAMPA
Prova:
CESPE - 2009 - UNIPAMPA - Técnico de Contabilidade |
Q126188
Contabilidade Pública
Texto associado
Acerca do registro contábil, julgue os itens subsequentes segundo
o disposto nas normas brasileiras de contabilidade aplicadas ao
setor público.
o disposto nas normas brasileiras de contabilidade aplicadas ao
setor público.
O livro diário e o livro razão constituem fontes de informações contábeis permanentes em que são registradas as transações que afetem ou possam vir a afetar a situação patrimonial.
Q96894
Contabilidade Pública
Observe o registro contábil a seguir:
D - Crédito Disponível
C - Crédito Empenhado a Liquidar
O registro representa
D - Crédito Disponível
C - Crédito Empenhado a Liquidar
O registro representa
Ano: 2009
Banca:
FUNIVERSA
Órgão:
SEPLAG-DF
Prova:
FUNIVERSA - 2009 - SEPLAG-DF - Analista - Planejamento e Orçamento |
Q95269
Contabilidade Pública
Assinale a alternativa que apresenta os lançamentos a serem realizados no Sistema Orçamentário pelo pagamento de uma dívida fundada ou consolidada no valor de R$ 50.000,00.
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62357
Contabilidade Pública
Os lançamentos contábeis, a seguir, são referentes a um mesmo evento:
D - Execução da Receita
C - Receita a Realizar
D - Caixa/Bancos
C - Receita Orçamentária
D - Variações Passivas Resultantes da Execução Orçamentária/Mutações Passivas/Alienação de Bens Móveis
C - Bens Móveis
Observando-os, é correto afirmar que se trata do registro da arrecadação de uma receita
D - Execução da Receita
C - Receita a Realizar
D - Caixa/Bancos
C - Receita Orçamentária
D - Variações Passivas Resultantes da Execução Orçamentária/Mutações Passivas/Alienação de Bens Móveis
C - Bens Móveis
Observando-os, é correto afirmar que se trata do registro da arrecadação de uma receita
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62356
Contabilidade Pública
O aumento da dívida fundada proveniente de variação cambial, no sistema patrimonial, deve ser processado pelo lançamento:
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62354
Contabilidade Pública
A assinatura de um contrato de prestação de serviços não afeta o patrimônio público, mas, no futuro, poderá afetá-lo. Dessa forma, o seu registro contábil deverá ocorrer com a utilização de contas pertencentes ao sistema

 Conheça nossos planos