Questões de Concurso
Comentadas sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 954 questões


ATENÇÃO! Para resolução das próximas CINCO questões, considere as informações a seguir, relativas à execução orçamentária do Município de Cruz da Serra, exercício financeiro de 2023.
Receitas Orçamentárias | Previsão | Arrecadação |
Transferências de Capital | 110.000,00 | 110.000,00 |
Receita de Contribuições | 25.000,00 | 20.000,00 |
Receita de Serviços | 45.000,00 | 31.000,00 |
Operações de Crédito | 125.000,00 | 120.000,00 |
Impostos, Taxas e Contribuições de Melhoria | 225.000,00 | 287.000,00 |
Amortização de Empréstimos | 75.000,00 | 70.000,00 |
Receitas Agropecuárias | 35.000,00 | 49.000,00 |
Alienação de Bens | 115.000,00 | 110.000,00 |
Receita Patrimonial | 65.000,00 | 72.000,00 |
Despesas Orçamentárias | Fixadas | Empenhadas e Liquidadas | Pagas |
Investimentos | 120.000,00 | 108.000,00 | 105.000,00 |
Inversões Financeiras | 55.000,00 | 49.500,00 | 46.500,00 |
Pessoal e Encargos Sociais | 220.000,00 | 198.000,00 | 195.000,00 |
Juros e Encargos da Dívida | 80.000,00 | 72.000,00 | 69.000,00 |
Amortização da Dívida | 180.000,00 | 162.000,00 | 159.000,00 |
Outras Despesas Correntes | 165.000,00 | 148.500,00 | 145.500,00 |
Com fulcro nas informações apresentadas, é acertado afirmar que o total das Receitas Correntes arrecadadas no exercício é de:
Caso um órgão da administração pública direta efetue uma compra de material de consumo sem autorização orçamentária, por meio de aceite de uma nota promissória, e, em seguida, uma auditoria determine a apuração da responsabilidade, o registro de tais fatos poderá, de modo resumido, ser corretamente feito do seguinte modo.
Natureza da informação: Controle D – 7.9.x.x.x.xx.xx – Outros Controles – Diversos Responsáveis em Apuração C – 8.9.x.x.x.xx.xx – Outros Controles – Diversos Responsáveis em Apuração
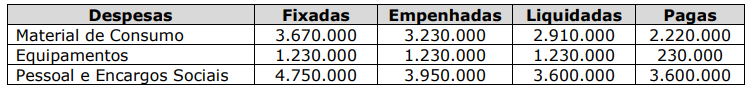
Os valores a serem inscritos em Restos a Pagar Processados (RPP) e em Restos a Pagar Não Processados (RPNP) são, respectivamente:
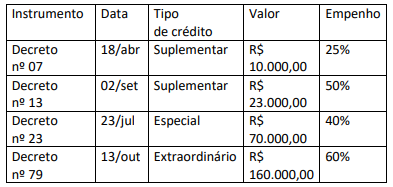
Após o encerramento do referido exercício financeiro, o montante de créditos passíveis de reabertura no exercício seguinte corresponde a:
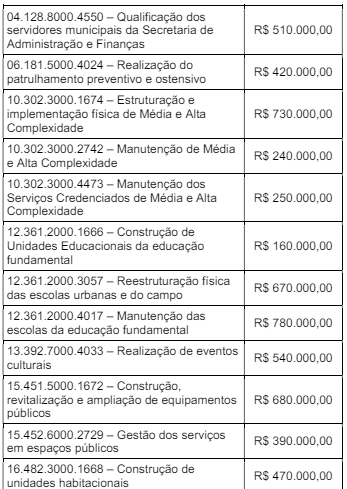
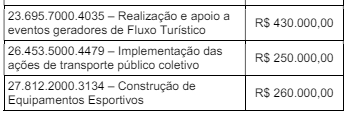
Considerando somente os dados apresentados, assinale a alternativa CORRETA.
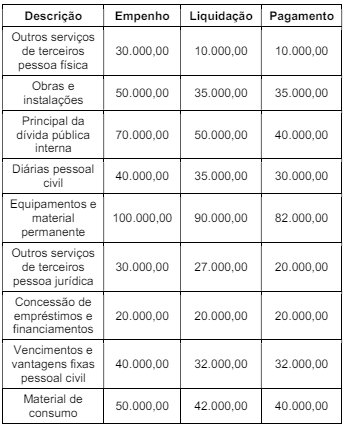
Considerando somente os dados apresentados da execução orçamentária da despesa em 31/12/X1, assinale a alternativa CORRETA.
Os valores das despesas orçamentárias e extraorçamentárias, respectivamente, são:
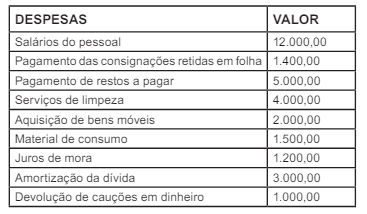
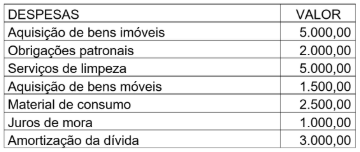
Os dados do quadro indicam que as despesas correntes e de capital, respectivamente, são nos valores de:
Foram registrados no órgão público os seguintes pagamentos:
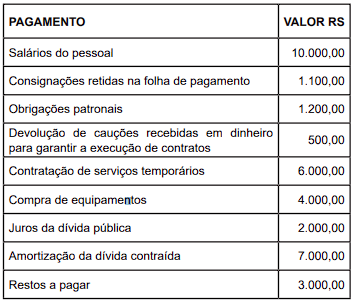
Nesse caso, o valor das despesas orçamentárias e
extraorçamentárias corresponde, respectivamente, a:
Considerando o disposto, classifique a discriminação das despesas a seguir em Despesas Correntes (DCOR) ou Despesas de Capital (DCAP):
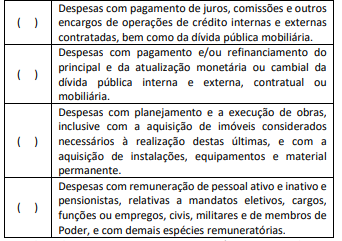
Assinale a alternativa que apresente a sequência correta, de cima para baixo.
Em 31/12/2020, determinada entidade pública apresentou os seguintes valores, em reais, nos elementos de despesa:
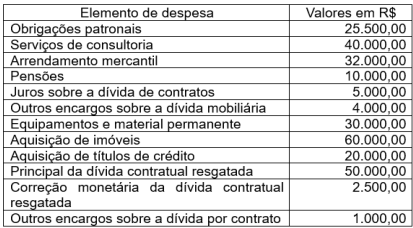
Qual o valor, em reais, dos elementos classificados como
despesas orçamentárias correntes?
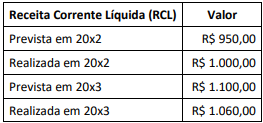
Tendo em vista o regramento vigente para aprovação e execução de emendas parlamentares individuais ao Projeto de Lei Orçamentária Anual (PLOA) da União, a partir da análise dos dados, é correto afirmar que o limite de aprovação dessas emendas tem base:
No tocante à classificação da despesa pública, julgue o item que se segue.
Na classificação programática, a ação é a operação que
resulta em um produto que contribua para atender ao
objetivo de um programa.
Tendo em vista as regras para as demonstrações contábeis do manual de contabilidade aplicado ao setor público (MCASP), e as receitas e despesas públicas, julgue o item seguinte.
A ocorrência de uma despesa orçamentária efetiva reduz a
situação líquida patrimonial da entidade, por isso constitui
fato contábil permutativo.
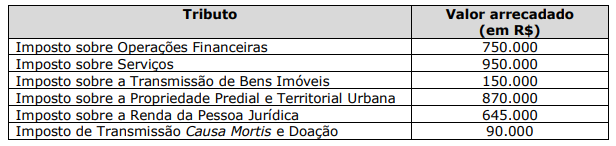
Assinale a alternativa que apresenta o total de impostos de competência municipal.
O Manual de Demonstrativos Fiscais (MDF) apresenta orientações para a elaboração desse anexo, entre as quais se encontra a orientação de que é preciso considerar que o referido anexo
Decreto Executivo nº 1.979, de 23 de julho de 2023 “Abre Crédito Adicional Suplementar no orçamento no valor de R$ 774.938,00 (setecentos e setenta e quatro mil, novecentos e trinta e oito reais)”
O Prefeito do Município de Treze Canoas, no uso das atribuições legais que lhe são conferidas por Lei, e considerando que o Poder Legislativo Municipal aprovou projeto de lei autorizando a abertura de Crédito Adicional Suplementar no supracitado valor, consolidado pela Lei Municipal nº 1.344, de 26 de junho de 2023, e por ser necessário que os créditos adicionais sejam abertos por Decreto do Poder Executivo; DECRETA:
Art. 1º. Fica aberto Crédito Adicional Suplementar no orçamento no valor de R$ 774.938,00 (setecentos e setenta e quatro mil, novecentos e trinta e oito reais) destinados às dotações orçamentárias seguintes, as quais ficam incluídas na Lei Orçamentária Anual - LOA, do exercício de 2023:
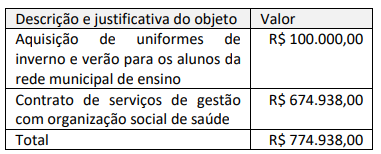
Art. 2º. Este Decreto entra em vigor na data de sua publicação, revogadas as disposições em contrário. Treze Canoas, 23 de julho de 2023. Prefeito do Município
À luz da legislação aplicável à abertura de créditos adicionais, no decreto hipotético supracitado estão faltando:
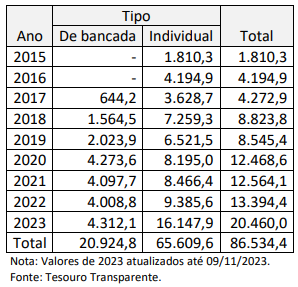
A análise dos valores apresentados na tabela, à luz do regramento sobre emendas parlamentares no âmbito federal, permite afirmar que:
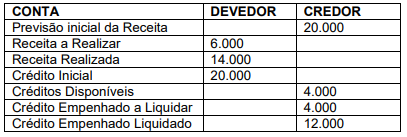
Diante dessas informações, é correto concluir que o valor que deverá ser inscrito em Restos a Pagar Não-Processados é de
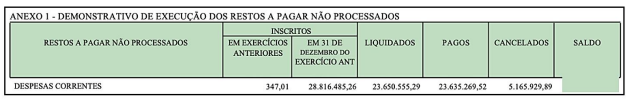
Com base na imagem apresentada, conclui-se que o saldo apurado na última coluna é

 Conheça nossos planos