Questões de Concurso
Comentadas sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 954 questões


Nos termos da Lei nº 4.320/1964, essa despesa deve ser classificada como
Assim sendo, ele estabeleceu como critério metodológico que tais indicadores sejam desenvolvidos de forma a minimizar o risco de subestimação nas rubricas de gastos quando as metas forem comparadas com os resultados verificados no final do exercício corrente.
Diante do exposto, o painel de indicadores estimados e definidos como metas deve estar baseado no histórico e na estimativa das despesas
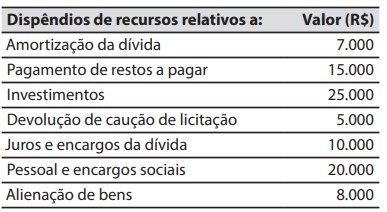
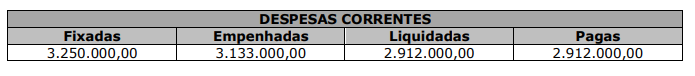
O valor do total dos dispêndios de recursos classificados na categoria econômica de despesas correntes é de:
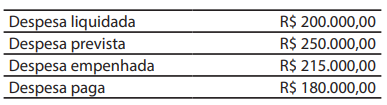
Com base nessas informações, é correto afirmar que o valor a ser inscrito em “restos a pagar não processados (RPNP)”, em 31/12/20XX, será de:
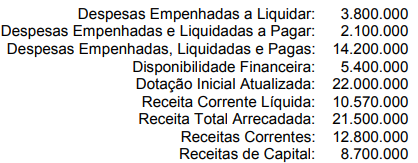
Matias, contador do Município de Montes Claros, informou ao prefeito que o valor total dos Restos a Pagar inscritos em X4 será de:
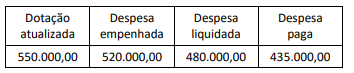
Considerando as informações apresentadas, o montante dos restos a pagar processados a serem registrados é, em reais, de
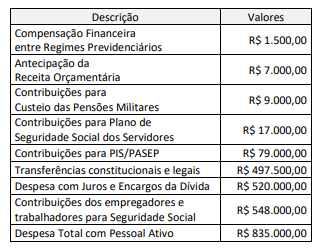
Com base nos dados apresentados e no conceito de Receita Corrente Líquida, o limite máximo para despesa total com pessoal no âmbito do Poder Judiciário equivale a:
Observe a tabela a seguir.
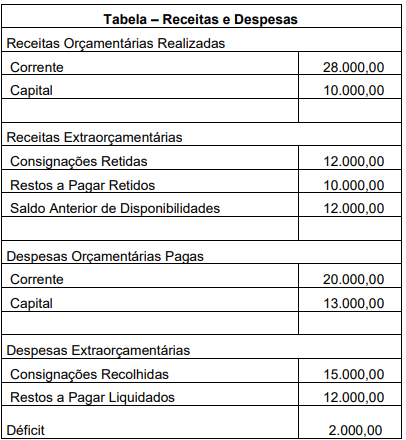
Considerando os dados evidenciados na tabela e
observando a estrutura do balanço financeiro, o saldo de
disponibilidades para o início do próximo período será de
Observe as Tabelas 1 e 2 a seguir.
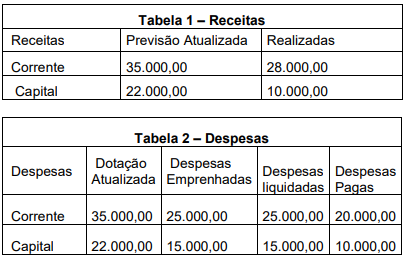
Considerando os dados apresentados, o valor do déficit
apurado no período é de
Ao final do mês de fevereiro de 2024, foram verificadas as seguintes informações:
Estoque de insumos utilizados na prestação
dos serviços (custo médio).
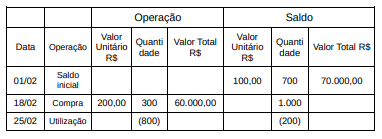
- Mensuração do custo dos insumos através do custo médio – utilização de 800 unidades.
- Valor da mão de obra no período R$ 320.000,00.
- Valor das despesas administrativas R$ 80.000,00.
- Valor das despesas com vendas R$ 20.000,00.
Com base nas informações acima, o custo do
período foi:
Ao analisar um relatório de ingressos de recursos na conta bancária de um ente público durante o exercício financeiro, um controlador interno identificou os seguintes valores:
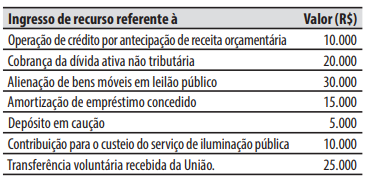
Com base no relatório, o controlador interno constatou que o total das receitas orçamentárias que ingressaram na conta bancária do ente público durante o exercício financeiro é de:
Ao final de um exercício financeiro, um município apresentou os seguintes valores relativos aos ingressos de recursos.
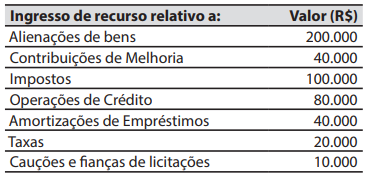
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
“(...) sua finalidade principal é evidenciar as unidades administrativas responsáveis pela execução da despesa, isto é, os órgãos que gastam os recursos de conformidade com as programações orçamentárias.
O excerto acima está a se referir a uma das classificações da despesa orçamentária, qual seja:
Com fulcro na atual legislação de regência do tema, informe se é verdadeiro (V) ou falso (F) para o que se afirma a seguir acerca do regime de adiantamento (ou suprimento de fundos).
( ) Em função de suas características peculiares, dispensa as etapas de empenho e liquidação da despesa.
( ) É aplicável aos casos de despesas expressamente definidos em lei de cada ente da Federação.
( ) É expressamente vedada sua aplicação em Despesas de Capital.
ATENÇÃO! Para resolução das próximas CINCO questões, considere as informações a seguir, relativas à execução orçamentária do Município de Cruz da Serra, exercício financeiro de 2023.
Receitas Orçamentárias | Previsão | Arrecadação |
Transferências de Capital | 110.000,00 | 110.000,00 |
Receita de Contribuições | 25.000,00 | 20.000,00 |
Receita de Serviços | 45.000,00 | 31.000,00 |
Operações de Crédito | 125.000,00 | 120.000,00 |
Impostos, Taxas e Contribuições de Melhoria | 225.000,00 | 287.000,00 |
Amortização de Empréstimos | 75.000,00 | 70.000,00 |
Receitas Agropecuárias | 35.000,00 | 49.000,00 |
Alienação de Bens | 115.000,00 | 110.000,00 |
Receita Patrimonial | 65.000,00 | 72.000,00 |
Despesas Orçamentárias | Fixadas | Empenhadas e Liquidadas | Pagas |
Investimentos | 120.000,00 | 108.000,00 | 105.000,00 |
Inversões Financeiras | 55.000,00 | 49.500,00 | 46.500,00 |
Pessoal e Encargos Sociais | 220.000,00 | 198.000,00 | 195.000,00 |
Juros e Encargos da Dívida | 80.000,00 | 72.000,00 | 69.000,00 |
Amortização da Dívida | 180.000,00 | 162.000,00 | 159.000,00 |
Outras Despesas Correntes | 165.000,00 | 148.500,00 | 145.500,00 |
O valor da Receita de Capital arrecadada no exercício de 2023 pelo Município de Cruz da Serra importa em:

 Conheça nossos planos