Questões de Concurso Comentadas sobre demonstrações contábeis em contabilidade pública

Foram encontradas 938 questões

Q1063477 Contabilidade Pública
Considere as informações apresentadas no Quadro II a seguir, com valores expressos em milhares de reais, relativas às despesas com uma ação orçamentária constante no orçamento anual de uma unidade da Federação aprovado em 22 de dezembro de 2018.

Cód         Descrição                                                           Valor
46     Auxílio-Alimentação                                                    60,00
61     Aquisição de Imóveis                                                500,00
14     Diárias - Civil                                                             270,00
52     Equipamentos e Material Permanente                      180,00
37     Locação de Mão de Obra                                          120,00
30     Material de Consumo Imediato                                  100,00
32     Material para Distribuição Gratuita                            175,00
39     Outros Serviços de Terceiros - Pessoa Jurídica        850,00
33     Passagens e Despesas com Locomoção                  190,00
11     Vencimentos e Vantagens Fixas - Pessoal Civil     3.000,00 
A partir da análise das informações fornecidas no Quadro II, é correto afirmar que:
Alternativas
Q1063476 Contabilidade Pública
Considere os dados do Quadro I a seguir extraídos do Balanço Patrimonial do exercício findo em 31/12/2018 de uma unidade da Federação, com valores expressos em milhares de reais.

Quadro I


Até o final do terceiro bimestre do exercício financeiro de 2019 foram registrados os seguintes fatos:

- Abertura de créditos adicionais extraordinários no valor de R$ 100 mil.
- Reabertura de créditos adicionais do exercício anterior no valor de R$ 245 mil.
- Anulação de dotações orçamentárias no valor de R$ 115 mil.
- Abertura de créditos adicionais especiais no valor de R$ 190 mil.
- Excesso de arrecadação no valor de R$ 160 mil, com tendência de crescimento até o final do exercício.
A partir das informações apresentadas no Quadro I, o saldo patrimonial da unidade da Federação ao final do exercício de 2018 corresponde, em milhares de reais, a:
Alternativas
Q1063475 Contabilidade Pública
Considere os dados do Quadro I a seguir extraídos do Balanço Patrimonial do exercício findo em 31/12/2018 de uma unidade da Federação, com valores expressos em milhares de reais.

Quadro I


Até o final do terceiro bimestre do exercício financeiro de 2019 foram registrados os seguintes fatos:

- Abertura de créditos adicionais extraordinários no valor de R$ 100 mil.
- Reabertura de créditos adicionais do exercício anterior no valor de R$ 245 mil.
- Anulação de dotações orçamentárias no valor de R$ 115 mil.
- Abertura de créditos adicionais especiais no valor de R$ 190 mil.
- Excesso de arrecadação no valor de R$ 160 mil, com tendência de crescimento até o final do exercício.
Considerando apenas as informações fornecidas no Quadro I, se o gestor da unidade da Federação precisar abrir um novo crédito adicional especial no início do mês de julho, ele poderá contar com o valor de (milhares de reais):
Alternativas
Q1061834 Contabilidade Pública
As notas explicativas às Demonstrações Contábeis Aplicadas ao Setor Público (DCASP)
Alternativas
Q1061828 Contabilidade Pública

Os dados a seguir foram apresentados pelos técnicos em contabilidade de um ente público ao final do exercício social:


Valor (em R$)

Receita prevista 700.000,00

Receita executada 500.000,00

Despesa fixada 700.000,00

Despesa empenhada 450.000,00

Despesa liquidada 430.000,00


O resultado orçamentário do período totalizou, em reais:

Alternativas
Q1061817 Contabilidade Pública
São Demonstrações Contábeis Aplicadas ao Setor Público, conforme o Manual de Contabilidade Aplicado ao Setor Público (MCASP):
Alternativas
Q1061816 Contabilidade Pública
Os Relatórios de Propósito Geral das Entidades do Setor Público (RCPGs), conforme a Estrutura Conceitual Básica, possibilita aos usuários avaliar
Alternativas
Q1054285 Contabilidade Pública

Responda à questão utilizando-se do quadro apresentado a seguir:
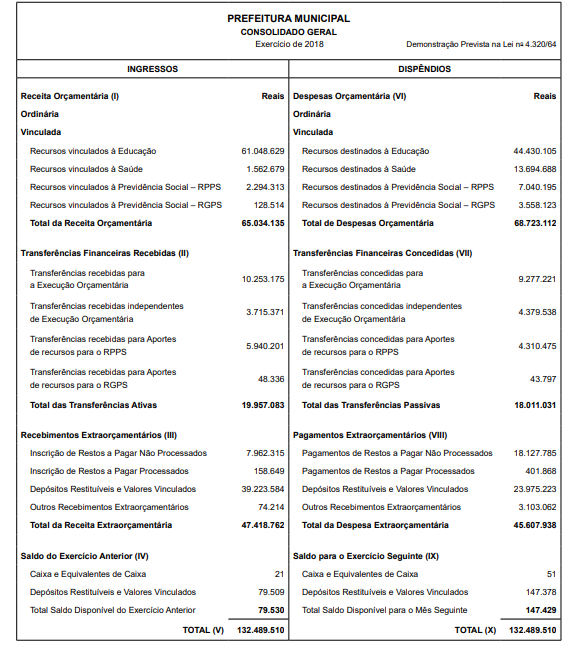
Imagem associada para resolução da questão

Com base nesse quadro hipotético apresentado por uma determinada Prefeitura, pode-se afirmar, conforme estabelecido pela Lei nº 4.320/64, que se trata do seguinte demonstrativo:

Alternativas
Q1053777 Contabilidade Pública
O balanço orçamentário público demonstra receitas e despesas previstas em confronto com as realizadas, no entanto, é possível ocorrer uma situação de desequilíbrio quando
Alternativas
Ano: 2019 Banca: VUNESP Órgão: UNIFAI Prova: VUNESP - 2019 - UNIFAI - Controlador Interno |
Q1051301 Contabilidade Pública
As obrigações correlatas a despesas orçamentárias empenhadas, liquidadas ou não, que ainda não foram pagas; e os passivos que não são submetidos ao processo de execução orçamentária, a exemplo das cauções, fazem parte integrante do Passivo
Alternativas
Q1050609 Contabilidade Pública
Texto 2A6-II

    A tabela a seguir mostra a movimentação hipotética da União, em R $ milhões, sem exercício de 20X9; o mobiliário pago no O exercício foi adquirido e entregue em 20X8. Foi liquidado o equivalente a 80% da despesa empenhada e paga 50% da despesa de capital.


Ainda com relação ao texto 2A6-II, a despesa de capital realizada, em milhões de reais, foi, segundo o aspecto orçamentário, de
Alternativas
Q1050608 Contabilidade Pública
Texto 2A6-II

    A tabela a seguir mostra a movimentação hipotética da União, em R $ milhões, sem exercício de 20X9; o mobiliário pago no O exercício foi adquirido e entregue em 20X8. Foi liquidado o equivalente a 80% da despesa empenhada e paga 50% da despesa de capital.


Ainda com referência ao texto 2A6-II, a receita de capital, em milhões de reais, foi, segundo o aspecto orçamentário, de
Alternativas
Q1050607 Contabilidade Pública
Texto 2A6-II

    A tabela a seguir mostra a movimentação hipotética da União, em R $ milhões, sem exercício de 20X9; o mobiliário pago no O exercício foi adquirido e entregue em 20X8. Foi liquidado o equivalente a 80% da despesa empenhada e paga 50% da despesa de capital.


Tendo como referência o texto 2A6-II, de acordo com as normas vigentes, o montante de receita extraorçamentária, em milhões de reais, foi de
Alternativas
Q1050605 Contabilidade Pública
Texto 2A6-I

    Em 1.º/11/20X8, as instalações de determinado ente público federal desabaram parcialmente, afetando salas e equipamentos essenciais. O ordenador de despesas, diante da situação emergencial e para evitar prejuízos com a parada de setores essenciais para o funcionamento do referido ente, alugou, por dois meses, salas comerciais e transferiu para elas, em 10/11/20X8, parte das atividades do órgão.
    Havia um suprimento de fundos para atender a despesas de pequeno vulto desse ente, no valor total de R$ 15.000, ainda não utilizado, concedido em 10/10/20X8, mediante cartão de pagamento do governo federal, com prazo de utilização até 31/12/20X8. Diante da impossibilidade de se aguardar o processamento normal da execução orçamentária, o ordenador de despesas decidiu pagar as despesas associadas ao evento com o suprimento de fundos que está aberto.
Ainda com referência ao texto 2A6-I, considere que se tenha utilizado o suprimento de fundos disponível para pagamento apenas do serviço de conserto de um equipamento, no valor de R$ 500, concluído em 30/12/20X8, e a prestação de contas tenha sido feita em 4/1/20X9, conforme as normas vigentes para transações no setor público.
Nesse caso, é correto afirmar que deverá
Alternativas
Q1050602 Contabilidade Pública
Julgue os itens a seguir, acerca da divulgação das políticas contábeis em notas explicativas às demonstrações contábeis aplicadas ao setor público (DCASP).
I Cada entidade deve considerar a natureza das suas operações e as políticas que os usuários de suas demonstrações contábeis esperam que sejam divulgadas. II Quando os valores associados a períodos anteriores e ao atual não forem materiais, a política contábil não será considerada significativa. III Eventual impossibilidade de valoração de ativos obtidos a título gratuito deve ser evidenciada em notas explicativas. IV A entidade deve divulgar em nota explicativa a alteração de uma política contábil apenas se a mudança tiver sido exigida pelas normas de contabilidade aplicáveis.
Estão certos apenas os itens
Alternativas
Q1050601 Contabilidade Pública
A respeito das informações de fluxos de caixa decorrentes de transações em moeda estrangeira que devem ser consideradas na elaboração da demonstração dos fluxos de caixa (DFC) do setor público, assinale a opção correta.
Alternativas
Q1050600 Contabilidade Pública
Texto 2A2-I

    No primeiro exercício financeiro de uma entidade governamental, foram registrados os seguintes eventos contábeis.

I Aprovação da LOA com receitas e despesas previstas e fixadas no valor de R$ 250.000 (80% na categoria econômica corrente e 20% na categoria econômica de capital).
II Lançamento de impostos no valor de R$ 200.000, tendo sido arrecadados 70% desse valor.
III Empenho, liquidação e pagamento de despesas com pessoal no valor de R$ 80.000.
IV Recebimento em doação de bem imóvel no valor de R$ 100.000, para uso nas atividades administrativas.
V Empenho e liquidação de despesas com água, luz e telefone no valor de R$ 60.000, dos quais 50% foram pagos no exercício e 50%, inscritos em restos a pagar processados.
VI Recebimento de depósitos restituíveis no valor de R$ 20.000.
No rol das variações patrimoniais aumentativas da demonstração das variações patrimoniais (DVP) do exercício financeiro de que trata o texto 2A2-I, constavam impostos no valor de
Alternativas
Q1050598 Contabilidade Pública
Texto 2A2-I

    No primeiro exercício financeiro de uma entidade governamental, foram registrados os seguintes eventos contábeis.

I Aprovação da LOA com receitas e despesas previstas e fixadas no valor de R$ 250.000 (80% na categoria econômica corrente e 20% na categoria econômica de capital).
II Lançamento de impostos no valor de R$ 200.000, tendo sido arrecadados 70% desse valor.
III Empenho, liquidação e pagamento de despesas com pessoal no valor de R$ 80.000.
IV Recebimento em doação de bem imóvel no valor de R$ 100.000, para uso nas atividades administrativas.
V Empenho e liquidação de despesas com água, luz e telefone no valor de R$ 60.000, dos quais 50% foram pagos no exercício e 50%, inscritos em restos a pagar processados.
VI Recebimento de depósitos restituíveis no valor de R$ 20.000.
Considerando-se o texto 2A2-I, é correto afirmar que, no balanço orçamentário do referido exercício financeiro, o total das despesas liquidadas, em reais, pela entidade foi igual a
Alternativas
Q1050592 Contabilidade Pública

Tabela 2A1-I


    A tabela a seguir representa o balancete de verificação que dará origem ao balanço patrimonial de um ente público.

contas (em reais)

disponível ------------------------------------------------------------------------------------------ 10.500

salários e encargos ---------------------------------------------------------------------------- 220.000

provisões (curto prazo) --------------------------------------------------------------------------- 8.000

receita de transferência ----------------------------------------------------------------------- 198.000

estoque de materiais de consumo (curto prazo) ----------------------------------------- 28.000

financiamentos (longo prazo) ----------------------------------------------------------------- 35.000

tributos a recolher -------------------------------------------------------------------------------- 45.000

veículos pesados --------------------------------------------------------------------------------- 70.000

depreciação acumulada ------------------------------------------------------------------------ 14.000

variação patrimonial diminutiva paga antecipadamente (curto prazo) --------------- 1.500

terreno --------------------------------------------------------------------------------------------- 120.000

despesa de água ---------------------------------------------------------------------------------- 6.000

receita de taxas ----------------------------------------------------------------------------------- 95.000

receita de aplicações ----------------------------------------------------------------------------- 1.000

materiais permanentes ------------------------------------------------------------------------- 34.000

aplicações financeiras (curto prazo) -------------------------------------------------------- 12.000

patrimônio/capital social ---------------------------------------------------------------------- 100.000

despesas de aluguel ---------------------------------------------------------------------------- 34.000

A partir do balancete de contas apresentado na tabela 2A1-I, o valor total do passivo (de curto prazo e longo prazo), em reais, do ente público em questão é igual a
Alternativas
Q1050591 Contabilidade Pública

Tabela 2A1-I


    A tabela a seguir representa o balancete de verificação que dará origem ao balanço patrimonial de um ente público.

contas (em reais)

disponível ------------------------------------------------------------------------------------------ 10.500

salários e encargos ---------------------------------------------------------------------------- 220.000

provisões (curto prazo) --------------------------------------------------------------------------- 8.000

receita de transferência ----------------------------------------------------------------------- 198.000

estoque de materiais de consumo (curto prazo) ----------------------------------------- 28.000

financiamentos (longo prazo) ----------------------------------------------------------------- 35.000

tributos a recolher -------------------------------------------------------------------------------- 45.000

veículos pesados --------------------------------------------------------------------------------- 70.000

depreciação acumulada ------------------------------------------------------------------------ 14.000

variação patrimonial diminutiva paga antecipadamente (curto prazo) --------------- 1.500

terreno --------------------------------------------------------------------------------------------- 120.000

despesa de água ---------------------------------------------------------------------------------- 6.000

receita de taxas ----------------------------------------------------------------------------------- 95.000

receita de aplicações ----------------------------------------------------------------------------- 1.000

materiais permanentes ------------------------------------------------------------------------- 34.000

aplicações financeiras (curto prazo) -------------------------------------------------------- 12.000

patrimônio/capital social ---------------------------------------------------------------------- 100.000

despesas de aluguel ---------------------------------------------------------------------------- 34.000

Após a classificação das contas do balancete da tabela 2A1-I, o balanço patrimonial apresentará em seu ativo circulante e não circulante, respectivamente, os montantes, em reais, iguais a
Alternativas
Respostas
601: D
602: B
603: C
604: B
605: B
606: E
607: B
608: B
609: E
610: E
611: A
612: C
613: C
614: A
615: B
616: D
617: C
618: C
619: D
620: B